
Story
Saham Meta Menanti Katalis: Valuasi Menarik, Namun Monetisasi AI Belum Terbukti
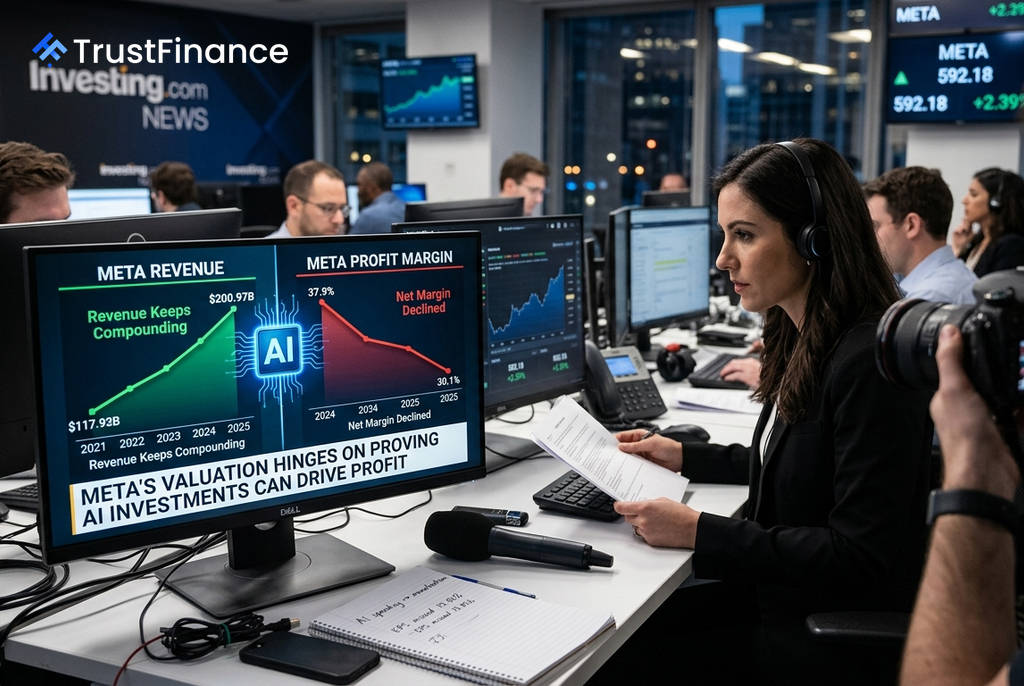
Saham Meta Platforms (META) menjadi kandidat untuk *re-rating* atau penilaian ulang oleh pasar, dengan valuasi yang relatif menarik. Namun, pasar masih menuntut bukti bahwa investasi besar perusahaan di bidang kecerdasan buatan (AI) dapat menghasilkan monetisasi yang terukur, bukan sekadar peningkatan belanja modal.
Valuasi dan Kinerja Saham
Saat ini, saham Meta diperdagangkan dengan rasio harga terhadap pendapatan (*trailing P/E*) sebesar 22,3x dan *forward P/E* sebesar 18,3x. Valuasi ini dinilai tidak terlalu mahal untuk platform dengan proyeksi pertumbuhan pendapatan yang kuat. Meskipun demikian, kinerja sahamnya masih di bawah tekanan, tercatat 19,44% di bawah level tertinggi 52 minggu dan 10,64% lebih rendah sejak awal tahun (YTD).
Ada perbedaan pandangan yang signifikan mengenai nilai wajar saham. Model InvestingPro mengimplikasikan potensi kenaikan hanya sebesar 5,1%, sementara target konsensus analis menunjukkan potensi kenaikan sebesar 29,6%. Kesenjangan ini menyoroti ketidakpastian pasar: para analis melihat potensi monetisasi baru, sementara model kuantitatif menuntut konversi yang lebih kuat menjadi laba dalam waktu dekat.
Pertumbuhan Pendapatan vs. Profitabilitas
Meta telah menunjukkan pertumbuhan pendapatan tahunan yang solid, meningkat dari $117,93 miliar pada tahun 2021 menjadi $200,97 miliar pada tahun 2025. Namun, titik lemahnya terletak pada profitabilitas. Margin laba bersih turun dari 37,9% pada tahun 2024 menjadi 30,1% pada tahun 2025, sementara arus kas bebas turun dari $54,07 miliar menjadi $46,11 miliar. Penurunan ini sebagian besar disebabkan oleh siklus investasi besar-besaran pada infrastruktur AI.
Laporan keuangan kuartal terakhir menggarisbawahi masalah ini. Meskipun pendapatan melampaui ekspektasi sebesar $60,80 miliar, laba per saham (EPS) meleset signifikan, hanya mencapai $6,18 dibandingkan perkiraan $7,17. Hal ini memicu reaksi negatif pasar yang membuat harga saham turun 9,16%. Proyeksi analis menunjukkan estimasi pendapatan yang terus meningkat, namun estimasi EPS justru menurun 5,59% dalam 90 hari terakhir, menandakan bahwa biaya dan investasi sedang menggerus pertumbuhan laba.
 Ad
Prospek dan Skenario ke Depan
Sentimen pasar baru-baru ini membaik didorong oleh beberapa faktor, termasuk peluncuran produk AI baru, meredanya tekanan hukum setelah gugatan antimonopoli Instagram dibatalkan, dan pandangan optimistis dari Bernstein yang mempertahankan peringkat *Outperform* dengan target harga $800.
Ke depan, ada dua skenario utama bagi investor untuk dipertimbangkan:
- Skenario Bullish: Pertumbuhan iklan tetap kuat, AI berhasil meningkatkan konversi, monetisasi WhatsApp berkembang, dan belanja infrastruktur akhirnya menghasilkan efisiensi operasional.
- Skenario Bearish: Belanja modal (capex) untuk AI tetap tinggi, estimasi EPS terus menurun, dan kegagalan mencapai target laba pada kuartal terakhir menjadi sebuah pola.
Investor akan mencari konfirmasi melalui beberapa indikator kunci sebelum *re-rating* dapat terjadi, seperti stabilisasi estimasi EPS, perbaikan margin keuntungan, dan penutupan harga saham mingguan di atas level resistensi teknis di kisaran $600–$620. Hingga saat itu, Meta tetap menjadi kandidat *re-rating* yang masih dalam masa transisi.