
Story
मेटा प्लेटफ़ॉर्म्स: आकर्षक मूल्यांकन पर री-रेटिंग की संभावना, लेकिन निवेशकों को सबूत का इंतज़ार
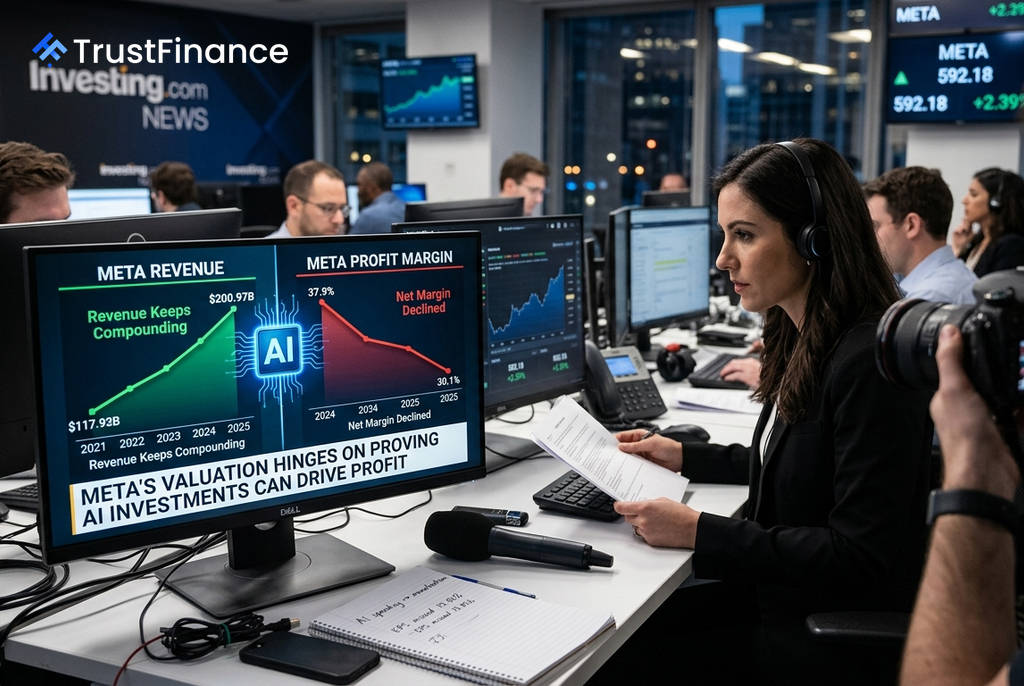
मेटा प्लेटफ़ॉर्म्स (META) का स्टॉक मूल्यांकन के लिहाज से एक आकर्षक मोड़ पर खड़ा है, लेकिन बाजार इसे फिर से आंकने (री-रेटिंग) से पहले ठोस सबूत चाहता है। कंपनी के शेयर 18.3x के फ़ॉरवर्ड अर्निंग्स मल्टीपल पर कारोबार कर रहे हैं, जो कि एक बड़ी टेक कंपनी के लिए बहुत अधिक नहीं है, लेकिन निवेशकों का ध्यान अब 'AI पर खर्च' से हटकर 'AI से कमाई' पर केंद्रित हो रहा है।
मूल्यांकन और बाज़ार का नजरिया
Investing.com के आंकड़ों के अनुसार, मेटा का स्टॉक 22.3x के ट्रेलिंग और 18.3x के फ़ॉरवर्ड आय मल्टीपल पर ट्रेड कर रहा है। हालांकि, InvestingPro का फेयर वैल्यू मॉडल केवल 5.1% की संभावित बढ़त का संकेत देता है, जो निवेशकों की सतर्कता को दर्शाता है। यह स्टॉक अपने 52-सप्ताह के उच्चतम स्तर से 19.44% नीचे है और इस साल अब तक 10.64% गिर चुका है। इससे यह स्पष्ट होता है कि बाजार कंपनी के बिजनेस मॉडल के ध्वस्त होने का नहीं, बल्कि योजनाओं के क्रियान्वयन में जोखिम (execution risk) का मूल्यांकन कर रहा है।
राजस्व में वृद्धि, मुनाफे पर दबाव
मेटा का राजस्व 2021 में $117.93 बिलियन से बढ़कर 2025 में $200.97 बिलियन हो गया, जिसमें विज्ञापन दक्षता और AI-संचालित टारगेटिंग ने अहम भूमिका निभाई। हालांकि, मुनाफा एक कमजोर कड़ी बना हुआ है। AI इंफ्रास्ट्रक्चर में भारी निवेश के कारण कंपनी का नेट मार्जिन 2024 में 37.9% से घटकर 2025 में 30.1% रह गया।
हालिया तिमाही के नतीजे इस विभाजन को और स्पष्ट करते हैं:
- राजस्व: $60.80 बिलियन, जो $60.19 बिलियन के अनुमान से बेहतर था।
- प्रति शेयर आय (EPS): $6.18, जो $7.17 के अनुमान से 13.81% कम था।
इस आय में कमी के बाद शेयर की कीमत में 9.16% की गिरावट आई। विश्लेषकों ने पिछले 90 दिनों में EPS के अनुमानों में 5.59% की कटौती की है, जबकि राजस्व अनुमान मजबूत बने हुए हैं। यह दर्शाता है कि मांग मजबूत है, लेकिन लागत और निवेश कमाई की वृद्धि को प्रभावित कर रहे हैं।
 Ad
विश्लेषकों की राय और तकनीकी संकेत
बाजार में मेटा को लेकर राय बंटी हुई है। एक ओर, बर्नस्टीन (Bernstein) जैसे ब्रोकरेज ने $800 के लक्ष्य मूल्य के साथ 'आउटपरफॉर्म' रेटिंग बनाए रखी है, जिसका कारण विज्ञापन में वृद्धि और नए AI उत्पादों को बताया गया है। वहीं दूसरी ओर, InvestingPro का फेयर वैल्यू मॉडल $622.34 पर सीमित बढ़त देखता है।
तकनीकी तौर पर, स्टॉक में सुधार की कोशिश दिख रही है लेकिन एक मजबूत ट्रेंड अभी स्थापित नहीं हुआ है। शेयर को $590–$602 के आसपास तत्काल प्रतिरोध (resistance) का सामना करना पड़ रहा है, जबकि $573.20 के पास सपोर्ट मौजूद है।
निवेशकों के लिए आगे क्या?
मेटा की री-रेटिंग की कहानी दो प्रमुख कारकों पर निर्भर करेगी। बुल केस (सकारात्मक परिदृश्य) यह है कि विज्ञापन वृद्धि मजबूत बनी रहे, AI से कमाई बढ़े और इंफ्रास्ट्रक्चर पर खर्च से ऑपरेटिंग लीवरेज मिले। बेयर केस (नकारात्मक परिदृश्य) यह है कि AI पर पूंजीगत व्यय ऊंचा बना रहे और EPS अनुमानों में गिरावट जारी रहे।
निवेशकों को कुछ प्रमुख संकेतों पर नजर रखनी चाहिए: EPS अनुमानों में स्थिरता, मार्जिन में सुधार और स्टॉक का साप्ताहिक क्लोजिंग $600–$620 के स्तर से ऊपर होना। जब तक ये संकेत नहीं मिलते, मेटा एक 'संभावित री-रेटिंग उम्मीदवार' बना रहेगा, न कि एक पूर्ण री-रेटेड स्टॉक।