
Story
메타, 주가 재평가 기대감 속 AI 투자 성과 증명이 관건
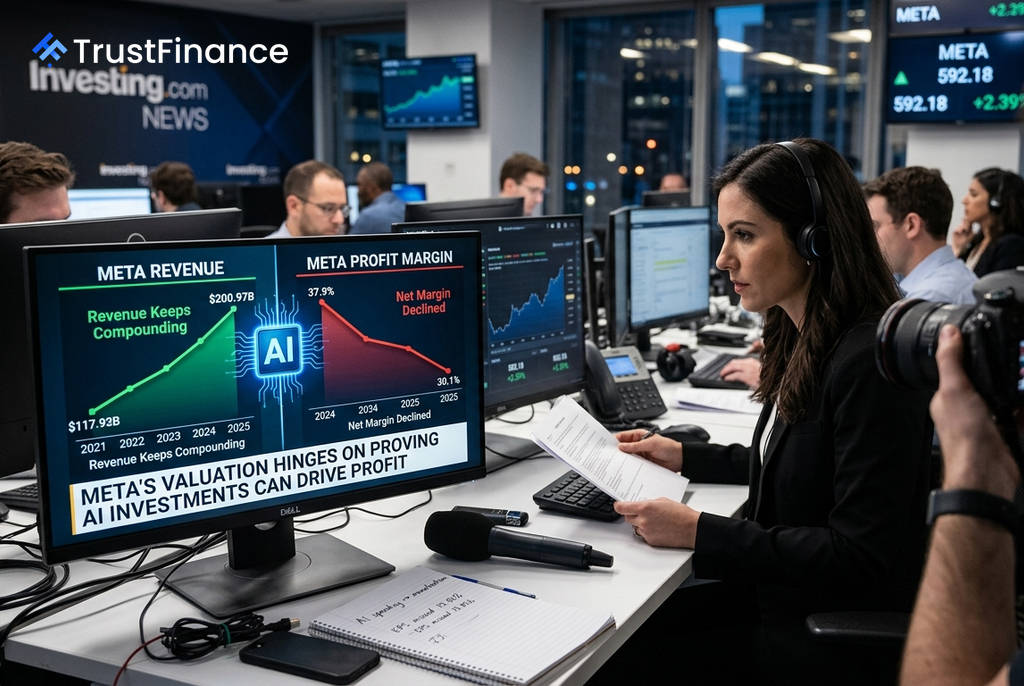
메타 플랫폼스(META)의 주가가 잠재적인 재평가 후보로 거론되고 있으나, 시장은 대규모 인공지능(AI) 투자가 실질적인 수익으로 연결될 것이라는 증거를 기다리고 있습니다. 인베스팅닷컴(Investing.com) 자료에 따르면 메타는 후행 주가수익비율(PER) 22.3배, 12개월 선행 PER 18.3배에 거래되고 있어 밸류에이션 부담은 크지 않다는 분석입니다.
엇갈리는 성장성과 수익성
메타는 광고 효율성 및 AI 기반 타겟팅 개선에 힘입어 견조한 매출 성장세를 보여왔습니다. 연간 매출은 2021년 1,179억 3,000만 달러에서 2025년 2,009억 7,000만 달러로 증가했습니다. 특히 2022년 -1.1%의 역성장을 딛고 2025년에는 22.2%의 성장률을 기록했습니다.
그러나 수익성은 AI 인프라 구축을 위한 대규모 투자로 인해 압박을 받고 있습니다. 순이익률은 2024년 37.9%에서 2025년 30.1%로 하락했으며, 같은 기간 잉여현금흐름(FCF) 역시 540억 7,000만 달러에서 461억 1,000만 달러로 감소했습니다. 가장 최근 분기 실적에서는 매출이 예상치(601억 9,000만 달러)를 상회하는 608억 달러를 기록했으나, 주당순이익(EPS)은 6.18달러로 예상치(7.17달러)를 13.81% 밑돌며 어닝 쇼크를 기록했습니다.
AI 수익화에 쏠린 시장의 눈
 Ad
시장의 핵심 관심사는 AI 투자의 수익화 여부입니다. 지난 1년간 메타의 매출 추정치는 11.73% 상향 조정된 반면, EPS 추정치는 최근 60~90일간 5.59% 하향 조정되었습니다. 이는 강력한 사업 수요에도 불구하고 비용 증가가 이익 성장을 잠식하고 있음을 시사합니다.
최근 AI 기반 신제품 출시, 인스타그램 반독점 소송 기각 등 긍정적인 소식이 투자 심리를 일부 개선시켰습니다. 번스타인(Bernstein)은 메타의 광고 사업 궤도와 신규 AI 제품을 근거로 '시장수익률 상회(Outperform)' 등급과 목표주가 800달러를 유지했습니다. 하지만 인베스팅프로(InvestingPro)의 공정가치 모델은 현 주가 대비 5.1%의 제한적인 상승 여력만을 제시해, 애널리스트들의 낙관론과 대조를 보이고 있습니다.
재평가를 위한 조건
결론적으로 메타의 주가 재평가는 AI 투자가 운영 효율성 증대와 신규 수익 창출로 이어지는지에 달려있습니다. 시장은 ▲EPS 추정치 안정 ▲이익률 개선 ▲주가가 주요 기술적 저항선인 600~620달러 선을 주간 종가 기준으로 넘어설 것 등 명확한 확인 신호를 기다리는 관망세를 보이고 있습니다. 이러한 조건들이 충족되기 전까지 메타는 '완성된' 재평가 종목이 아닌 '진행 중인' 후보로 남을 전망입니다.