
Story
メタ株、割安感で評価見直しの候補に AI投資の収益化が課題
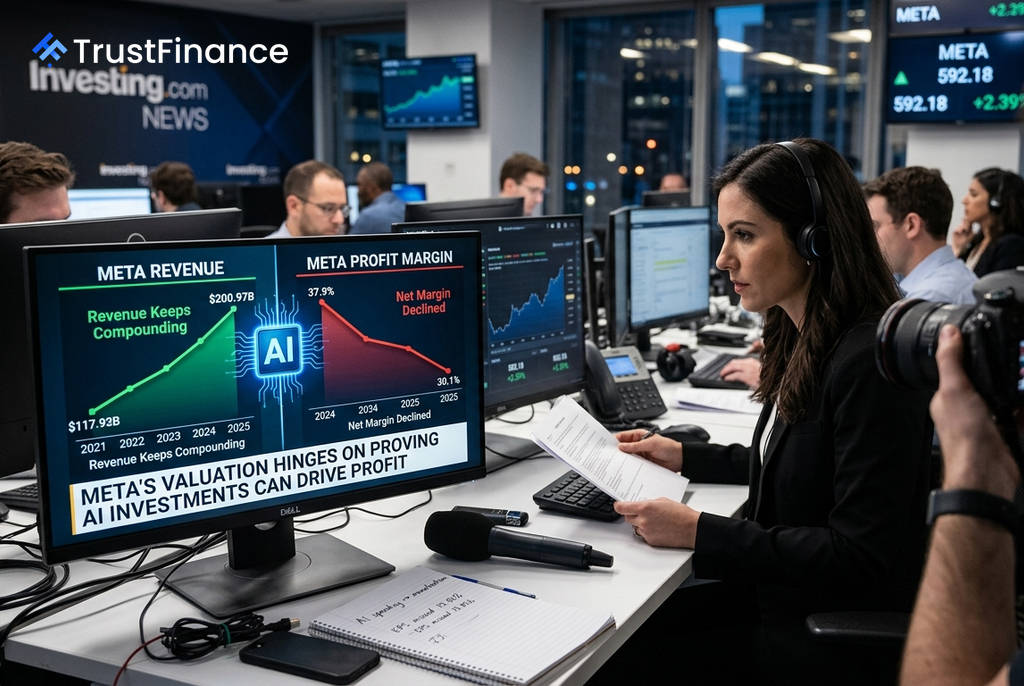
メタ・プラットフォームズ(META)の株価は、予想株価収益率(PER)が18.3倍と魅力的な水準にあり、市場での評価が見直される可能性を秘めている。しかし、人工知能(AI)への巨額投資が利益を圧迫しており、投資家は具体的な収益化の道筋が示されるのを待っている。
評価見直しの可能性と収益性の課題
Investing.comによると、メタの株価は過去52週間の高値から19.44%下落、年初来でも10.64%安と、他の巨大テック企業に比べて出遅れている(9月2日時点)。予想PERは18.3倍と、今後の成長予測に対して割高感はない。
同社の売上高は成長を続けており、2021年の1179.3億ドルから2025年には2009.7億ドルへと拡大した。広告効率の改善やAIによるターゲティング精度の向上が寄与している。しかし、利益面では課題が残る。純利益率は2024年の37.9%から2025年には30.1%に低下し、フリーキャッシュフローも540.7億ドルから461.1億ドルへと減少した。これはAIインフラへの大規模な投資サイクルが続いているためだ。
決算の明暗と市場の視点
直近の四半期決算では、売上高が608.0億ドルと市場予想(601.9億ドル)を上回った。一方で、1株当たり利益(EPS)は6.18ドルとなり、予想(7.17ドル)を13.81%下回る結果となった。このEPSの未達を受け、株価は決算発表後に9.16%下落した。
アナリストのコンセンサス予想を見ると、この状況が反映されている。売上高予想は過去1年で11.73%上方修正された一方、EPS予想は過去60〜90日で5.59%下方修正された。これは、事業への需要は強いものの、コストと投資が利益の伸びを吸収していることを示唆している。市場の関心は、単なる「AIへの投資」から「AIによる収益化」へと明確に移行しつつある。
 Ad
今後の注目点と見通し
最近では、AI関連の新製品発表や、インスタグラムに関する独占禁止法関連の訴えが棄却されたことなど、ポジティブな材料も出ている。Bernsteinはメタの広告事業の堅調さや新AI製品を評価し、「アウトパフォーム」のレーティングと目標株価800ドルを維持した。
今後の株価の方向性を占う上で、投資家が注目すべきは以下の点だ。
- EPS予想の安定
- 利益率の改善
- 株価が週足で主要な抵抗線である600ドル〜620ドル台を明確に上抜けること
これらの条件が満たされるまで、メタは「評価が見直された銘柄」ではなく、「評価見直しの途上にある候補」と見なされるだろう。