
Story
摩根大通首評Hims & Hers為「中性」,稱GLP-1減重藥物業務轉型存執行風險
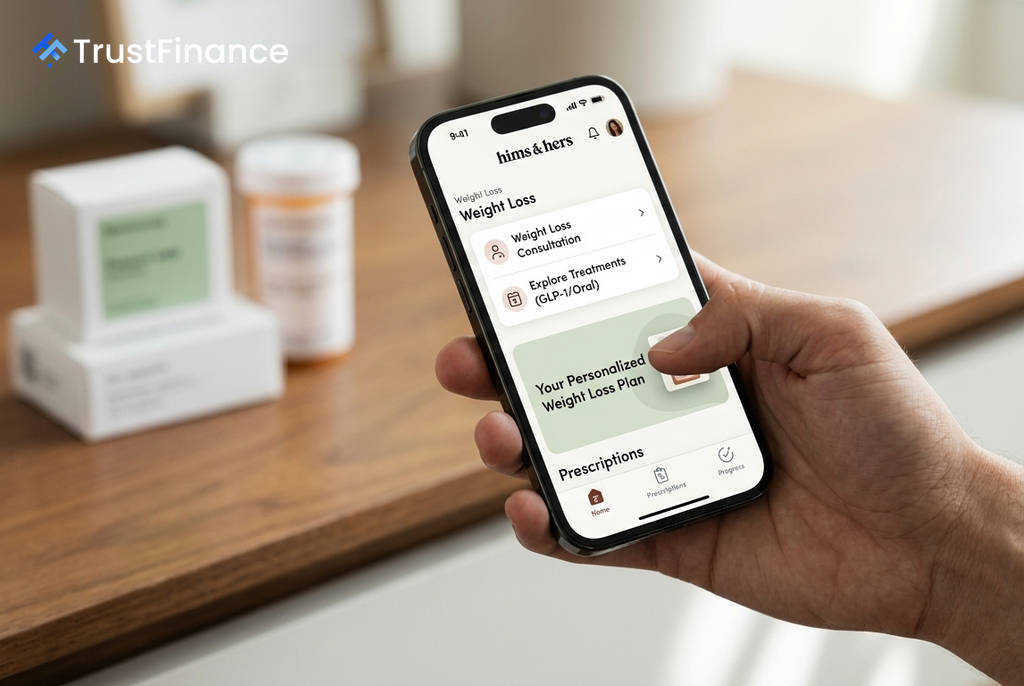
摩根大通 (JPMorgan) 週五發布報告,首次將遠距醫療保健平台 Hims & Hers Health (HIMS) 納入研究範圍,給予「中性」(Neutral) 評級,並設定 2027 年 12 月的目標價為 32 美元。該行在評估中權衡了該平台的快速成長與其在策略轉型期間所面臨的重大執行風險。
策略轉型帶來不確定性
根據摩根大通分析師 Bryan Smilek 的報告,目前擁有約 290 萬訂閱用戶的 Hims & Hers,正在其 GLP-1 業務上進行一項關鍵的策略轉變。該公司於今年三月宣布,將優先提供經 FDA 核准的品牌藥物,並停止推廣複方 GLP-1 產品。
此舉的核心是與諾和諾德 (Novo Nordisk) 的合作關係。報告指出,在合作案啟動的前六週內,Hims 據稱已完成了超過 125,000 筆 Wegovy 藥物的運送。分析師寫道:「我們相信,與諾和諾德的合作,應足以抵銷來自複方 GLP-1 業務的逆風。」
成長潛力與財務預測
摩根大通對 Hims 的前景持正面看法,預計其 2026 年的 GLP-1 業務營收將達到 11 億美元,年增 46%。此成長將由複方藥物銷售的下滑,以及品牌藥物銷量的激增所共同構成。
 Ad
報告進一步指出,市場仍有長足的成長空間。摩根大通估計,到 2030 年,美國自費使用 GLP-1 藥物的用戶數可能從目前的約 280 萬人,成長至超過 800 萬人。Hims & Hers 自身也設定了宏大的目標,期望在 2030 年實現超過 65 億美元的營收,以及超過 13 億美元的調整後 EBITDA。
分析師觀點:機遇與風險並存
儘管潛力可期,摩根大通仍維持中性立場,主要考量在於執行層面的不確定性。分析師表示,他們樂見 Hims 的垂直整合、領先的品牌規模,以及在不同專科和地區的擴張策略。
然而,分析師強調,在給予更高評價之前,他們希望觀察到幾個關鍵進展:
- 品牌 GLP-1 業務轉型的成功執行。
- 新興專科業務能否實現持久的成長。
- 公司整體的利潤率能否持續擴張。