
Story
摩根大通首评 Hims & Hers:GLP-1 业务转型风险使其持中性立场
Text size
Background
摩根大通周五发布报告,首次对直面消费者的远程医疗平台 Hims & Hers Health (NYSE: HIMS) 进行评级,给予“中性”立场,并设定了 32美元 的2027年12月目标价。该行在肯定其快速增长的同时,也指出了公司在向品牌减肥药(GLP-1)转型过程中面临的执行风险。
GLP-1 业务转型带来机遇与风险
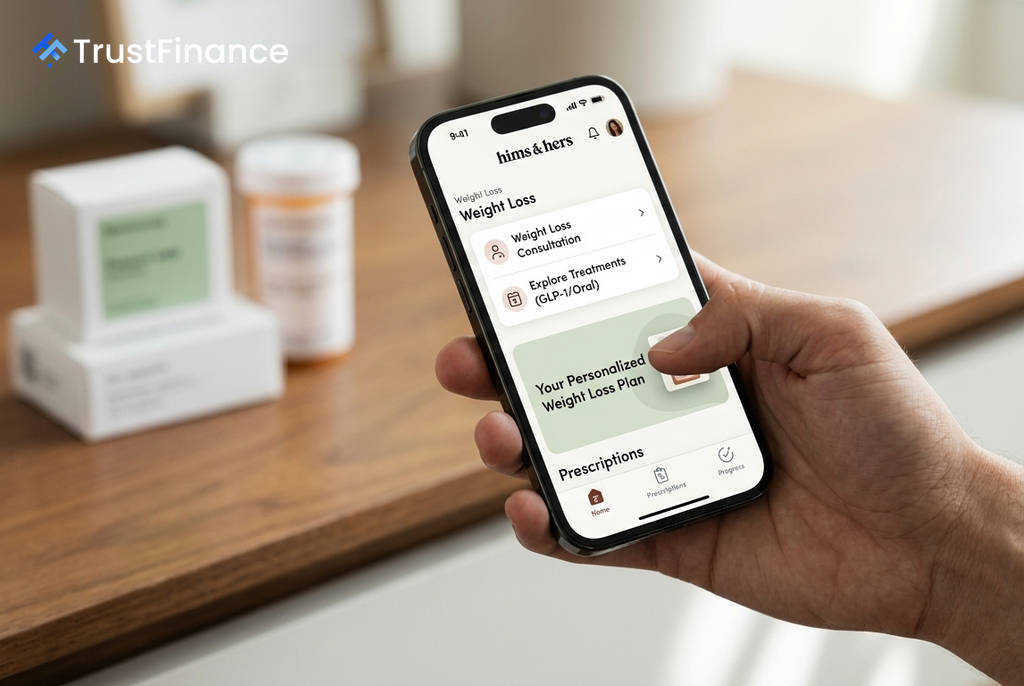
摩根大通分析师 Bryan Smilek 指出,拥有约290万订阅用户的 Hims & Hers 正在其 GLP-1 业务上进行一项关键的战略转型。该公司在今年3月宣布,将优先提供经美国食品药品监督管理局(FDA)批准的品牌药物,并停止对复合型 GLP-1 产品的广告宣传。
这一转变既是机遇也是挑战。分析师认为,虽然与品牌药企的合作前景广阔,但在转型期间,公司需要成功管理业务模式的切换,这构成了核心的执行风险,也是摩根大通持谨慎态度的主要原因。
品牌药合作推动增长预期
报告对 Hims & Hers 与诺和诺德(Novo Nordisk)的合作持积极看法。数据显示,在合作推出的前六周内,Hims 平台已完成了超过12.5万次 Wegovy 药物的发货。Smilek 写道:“我们相信,与诺和诺德的合作将足以抵消复合型 GLP-1 业务收缩带来的负面影响。”
 Ad
基于此,摩根大通对该公司的增长做出了乐观预测:
- 预计2026年,Hims 的 GLP-1 业务收入将增长46%,达到 11亿美元。
- 这一增长将由复合型药物销售的下降和品牌药销量的激增共同构成。
- 报告还指出,到2030年,美国自费 GLP-1 药物用户数量预计将从目前的约280万增长至超过 800万,市场空间巨大。
需关注执行力与利润扩张
尽管看好公司的垂直整合能力、品牌规模以及在新品类和国际市场的扩张潜力,但摩根大通表示,在给予更高评价之前,希望观察到更多实际成果。分析师强调,市场将密切关注公司在品牌 GLP-1 转型上的执行情况、新业务线的持续增长能力以及利润率的扩张。
Hims & Hers 的长期目标是到2030年实现超过65亿美元的收入和超过13亿美元的调整后EBITDA。能否实现这一宏伟蓝图,很大程度上取决于当前战略转型的成功与否。