
Story
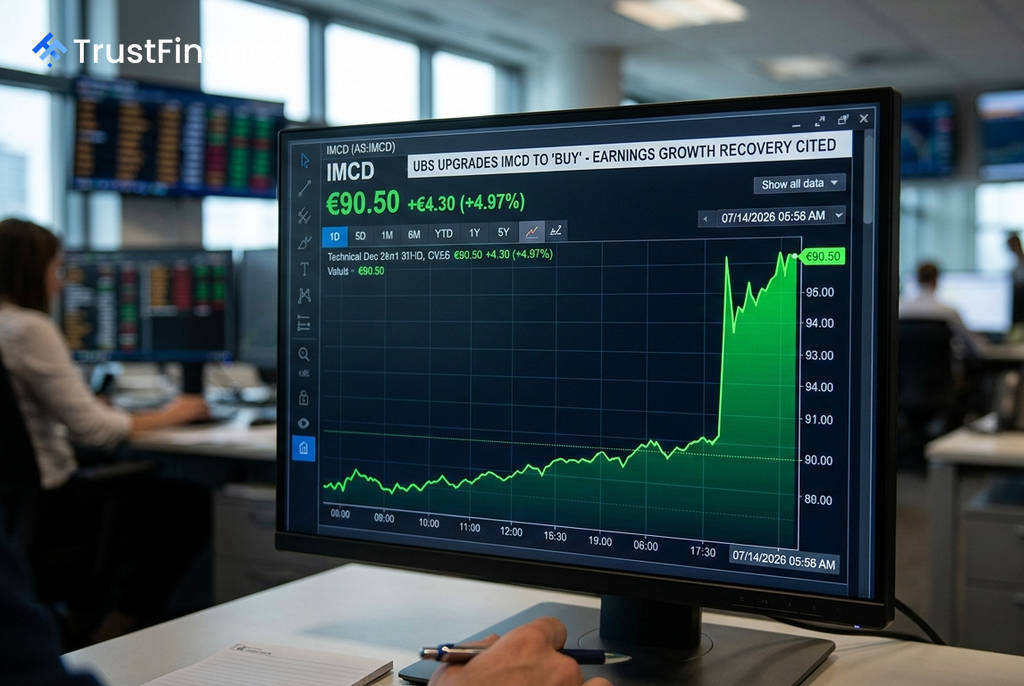
瑞銀上調評級至「買入」 IMCD股價應聲大漲逾5%
Summary
瑞銀基於對盈餘成長復甦的預期,將化學分銷商IMCD的評級上調至「買入」,目標價亦提高至100歐元,帶動其股價週二勁揚。
Text size
Background
荷蘭特殊化學品分銷商 IMCD (AS:IMCD) 股價週二勁揚超過5%,主因瑞銀全球研究 (UBS Global Research) 看好其盈餘成長將重回正軌,將其評級由「中立」上調至「買入」,並調高目標價。
瑞銀上調評級與目標價
瑞銀發布報告,將 IMCD 的股票評級從「中立」(Neutral) 調升至「買入」(Buy),目標價也從 85 歐元上調至 100 歐元。
該券商指出,在經歷了三年的獲利逆風後,IMCD 已出現一條「重返 6-7% 每股盈餘 (EPS) 有機增長的可靠路徑」。此一正面展望激勵了市場情緒,推升股價走高。
看好盈餘重返成長軌道
瑞銀分析師表示,近期通膨升溫與供應鏈壓力,將有助於抵銷先前影響該產業的通縮逆風。報告特別提到,自中東衝突以來,石油和化學品價格通膨加劇,可能促使 IMCD 的供應商大幅提價,並導致供應鏈持續緊張。
瑞銀預估,這將為 2026 至 2027 財年的增長提供約 2% 的額外動力。儘管預計 2026 財年的銷量僅會非常緩慢地復甦,但分析師相信,這足以帶動 2026 年第二季的營收增長出現轉折點。
 Ad
估值分析與潛在風險
瑞銀的目標價上調,反映了其對 IMCD 每股盈餘預測的 10-15% 提升,以及更高的現金流量折現模型終端利潤率。報告指出,IMCD 目前的交易價格約為其 2027 年預估企業價值倍數 (EV/EBITA) 的 11 倍,而瑞銀的目標價則相當於約 13 倍。
瑞銀同時也提出了不同的情境分析:
- 樂觀情境:在銷量復甦更快、利潤率持續走高的「複合成長領導者」假設下,股價上看 140 歐元。
- 悲觀情境:若面臨長期銷量中斷的「需求破壞」狀況,股價可能下探至 50 歐元。
報告也點出投資人應注意的風險,包括景氣循環性放緩(尤其影響佔 IMCD 終端市場約 45% 的工業領域)、化學業務固有的監管與安全風險、流失供應商或客戶,以及產品成本波動等。