
Story
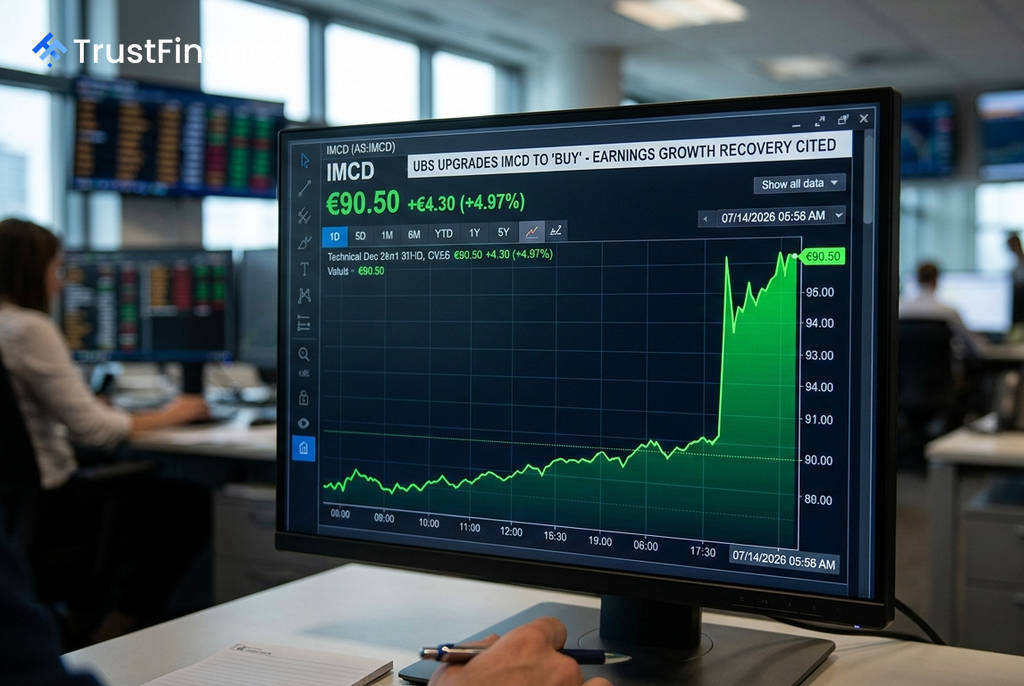
UBS, IMCD 투자 의견 '매수' 상향... 실적 성장 회복 전망에 주가 급등
Summary
UBS가 네덜란드 화학 유통업체 IMCD의 투자 의견을 '매수'로 상향 조정하고 목표주가를 100유로로 제시하자 주가가 5% 이상 급등했다. UBS는 인플레이션과 공급망 압력이 실적 성장을 견인할 것으로 전망했다.
네덜란드 소재 화학 유통업체 IMCD(AS:IMCD)의 주가가 UBS 글로벌 리서치의 투자 의견 상향 조정에 힘입어 화요일 5% 이상 급등했다. UBS는 IMCD에 대한 투자 의견을 기존 '중립'에서 '매수(Buy)'로 상향하고, 목표주가를 85유로에서 100유로로 높여 잡았다.
성장 경로 복귀 전망
UBS는 보고서를 통해 IMCD가 6-7%의 유기적 주당순이익(EPS) 성장 경로로 복귀할 수 있는 실행 가능한 길이 보인다고 평가했다. 최근 화학 업계를 압박해 온 디플레이션 역풍을 상쇄할 요인으로 상승하는 인플레이션과 지속적인 공급망 압력을 꼽았다.
UBS는 중동 분쟁 발생 이후 유가 및 화학제품 가격 인플레이션이 상승하는 것을 관찰했다며, 이로 인해 IMCD의 많은 공급업체들이 상당한 폭의 가격 인상을 단행하고 공급망 긴장이 지속될 가능성이 높다고 분석했다. UBS는 이러한 환경이 2026-27 회계연도에 IMCD의 성장에 약 2%의 추가 상승 동력을 제공할 것으로 추정했다.
목표주가 상향 및 밸류에이션
이번 목표주가 상향 조정은 EPS 추정치를 10-15% 올리고, 현금흐름할인(DCF) 모델의 최종 가치 산정 시 적용되는 마진율을 기존 36%에서 37%로 높인 데 따른 것이라고 UBS는 설명했다. IMCD는 현재 2027년 추정 EV/EBITA(상각전영업이익 대비 기업가치)의 약 11배 수준에서 거래되고 있으며, UBS의 목표주가는 약 13배에 해당한다.
 Ad
IMCD 주가는 지난 12개월간 약 25% 하락했으며, 2021년 고점 대비로는 약 60% 낮은 수준에 머물러 있다. UBS는 이러한 주가 하락이 동종 우량 성장주 그룹 대비 약 15% 할인된 가격에 거래되는 결과로 이어졌다고 지적했다. 이는 과거 10년간 평균적으로 약 25%의 프리미엄을 받던 것과 대조된다.
장기 전망 및 잠재적 리스크
UBS는 IMCD가 2015년부터 2025년까지 약 15%의 연평균 EBITA 성장률을 기록한 강력한 장기 실적을 보유하고 있다고 강조했다. 또한, 향후 유기적 EPS 성장률이 6% 이상으로 회복되고, 단편화된 시장에서 인수합병(M&A)이 지속될 경우 두 자릿수 성장도 가능할 것으로 내다봤다.
다만 UBS는 다음과 같은 잠재적 리스크도 지적했다.
- IMCD 최종 시장의 약 45%를 차지하는 산업 부문의 경기 순환적 둔화
- 화학 사업에 내재된 규제 및 보건·안전 리스크
- 주요 공급업체 또는 고객 이탈
- 원자재 비용 변동을 소비자에게 전가하지 못할 경우 발생하는 원가 및 운전 자본 부담