
Story
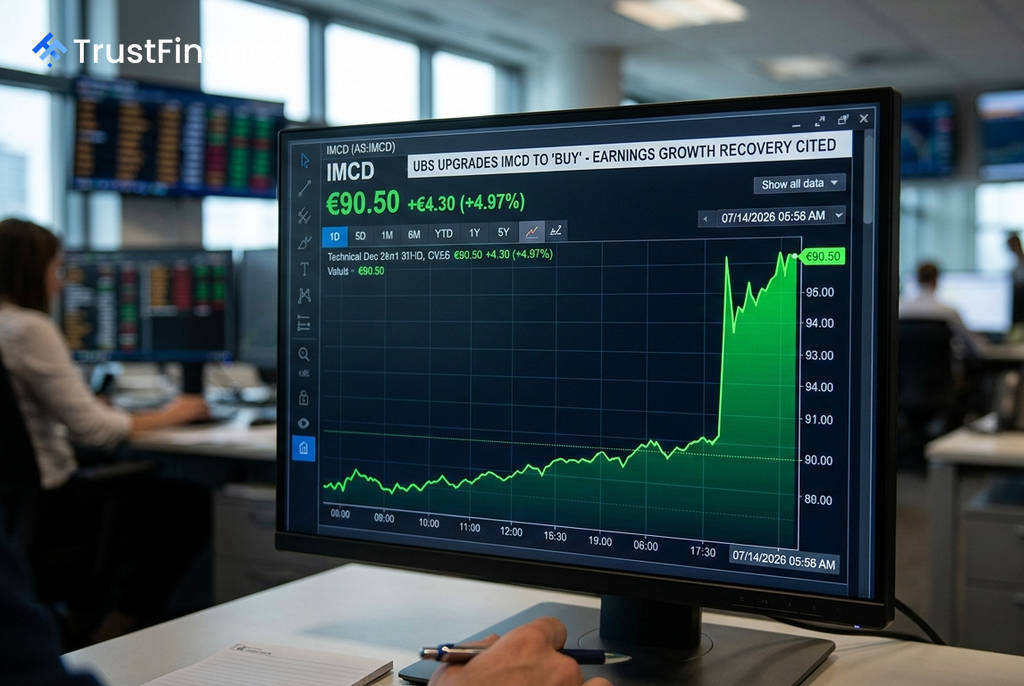
IMCD株が急伸、UBSが投資判断を「買い」に引き上げ-収益回復を評価
Summary
特殊化学品専門商社IMCDの株価が5%超急騰した。UBSグローバル・リサーチが、インフレとサプライチェーンの逼迫を背景とした収益成長の回復経路が見込めるとして、同社の投資判断を「買い」に引き上げたことが好感された。
オランダを拠点とする特殊化学品専門商社IMCD(AS:IMCD)の株価は火曜日、5%超急騰した。UBSグローバル・リサーチが、同社の投資判断を「中立」から「買い」に引き上げ、目標株価を85ユーロから100ユーロへ引き上げたことが材料視された。
## 格付け引き上げの背景
UBSは、インフレ圧力の高まりとサプライチェーンの継続的な逼迫が、同セクターの重荷となってきたデフレの逆風を相殺するとの見方を示した。レポートによると、これらの要因はIMCDのサプライヤーからの大幅な価格引き上げにつながり、結果として同社の成長を後押しすると分析している。
UBSは、これにより2026年度から27年度にかけて成長率が2%押し上げられると試算。2026年度の販売数量の回復は非常に緩やかであるとしながらも、2026年第2四半期(決算発表は7月29日予定)には売上高の成長率が上向くに十分だとみている。
## 目標株価とバリュエーション
今回の目標株価の引き上げは、1株当たり利益(EPS)予想の10~15%の上方修正と、DCF(ディスカウンテッド・キャッシュフロー)法における最終マージンを36%から37%へ引き上げたことを反映しているとUBSは説明した。
 Ad
UBSのノートによると、IMCDの株価は現在、2027年予想EV/EBITA(企業価値EBITA倍率)の約11倍で取引されている。これに対し、目標株価では約13倍の水準となる。また、同業の優良成長企業群に対して約15%のディスカウントで取引されており、過去10年間の平均である約25%のプレミアムから大きくかい離している点も指摘された。
## 今後の見通しとリスク
UBSは、IMCDが特殊化学品流通市場のリーダーであり、2015年から2025年にかけてEBITA(利払い・税引き前利益)で約15%の年平均成長率を達成した強力な長期実績を持つと評価。本業ベースのEPS成長率が6%以上に回復する道筋が見え、M&Aが続けば2桁成長の可能性もあるとみている。
一方で、UBSが指摘するリスク要因は以下の通り。
- IMCDの最終市場の約45%を占める工業分野を中心とした景気循環的な減速
- 化学品事業に内在する規制や安全衛生上のリスク
- サプライヤーや顧客の喪失
- 製品コストの変動が顧客に転嫁できない場合のリスク