
Story
Humana 獲多家券商上調評級,市場押注 2028 年利潤率復甦
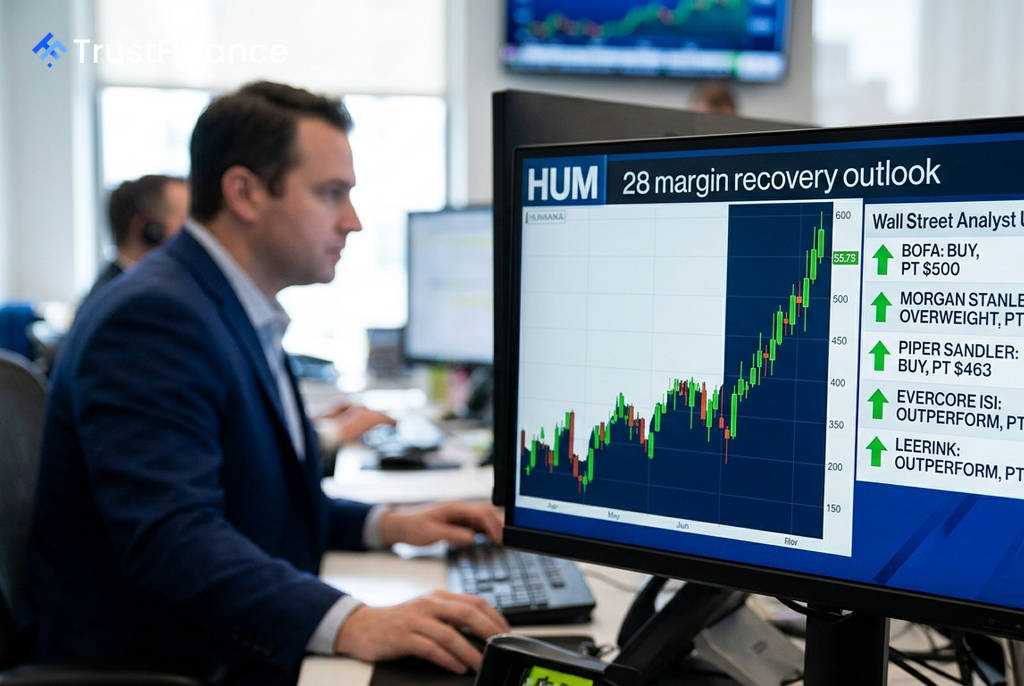
美國醫療保險巨頭 Humana (HUM) 在公布第二季財報後約一週內,獲得了至少五家華爾街券商的上調評級,主因是市場對其多年期利潤率復甦計畫的信心增強。分析師普遍將目光越過短期波動,聚焦於該公司在 2028 年實現獲利能力反彈的潛力。
財報後評級上調潮
在 Humana 於 7 月 29 日公布財報後,Leerink、美國銀行、Evercore ISI 及 Piper Sandler 等機構迅速上調其評級,隨後摩根士丹利亦跟進。儘管財報顯示每股盈餘 (EPS) 優於預期,但 Humana 股價在財報當日卻下跌了約 7-9%,凸顯市場更關注其長期展望而非短期業績。
多家機構給予正面評級,目標價區間落在 370 美元至 513 美元之間。此輪評級上調的核心邏輯並非基於當前財報,而是對一項長期利潤復甦計畫的認可,分析師認為市場正開始正確定價此一前景。
醫療成本穩定成關鍵催化劑
觸發此輪樂觀情緒的關鍵,在於 Humana 第二季的醫療成本數據。在聯邦醫療保險優勢計畫 (Medicare Advantage, MA) 會員數年增 25% 的背景下,投資者原先擔憂醫療利用率將大幅飆升。然而,財報顯示其醫療成本率 (medical cost ratio) 穩定在 91.2%,住院率及單位成本甚至有所下降。
 Ad
這個數據點向市場證明了公司對成本的控制能力,給予分析師足夠的信心,將其估值模型從關注當前業績轉向評估其 2028 年的盈利潛力。
「星級評等」是成敗關鍵
Humana 利潤復甦計畫的核心變數,在於其 MA 計畫的「星級評等」(Star ratings)。更高的星級評等能為保險公司帶來額外的政府獎勵金,可直接將利潤率提升數百個基點。
- 多頭觀點:管理層透露,一個涵蓋 33% MA 會員的關鍵計畫,有望在 2027 年重獲 4 星評級。若能成功,將為公司在 2028 年達成稅前 MA 利潤率 ≥3% 的目標奠定堅實基礎。
- 空頭觀點:並非所有人都感到信服。Raymond James 在同一時期將 Humana 降級至「與大盤持平」,認為星級評等的結果是個「非成即敗」的重大不確定性事件。他們指出,以其 2028 年預估 EPS 計算,目前約 13.5 倍的本益比已反映了大量利多消息。
對投資者而言,Humana 的股價前景將取決於管理層能否在未來幾年完美執行其利潤率改善計畫,而星級評等的最終結果將是檢驗其成效的最重要指標。