
Story
ヒューマナ、2028年の利益率回復期待でアナリスト評価が相次ぎ5社が格上げ
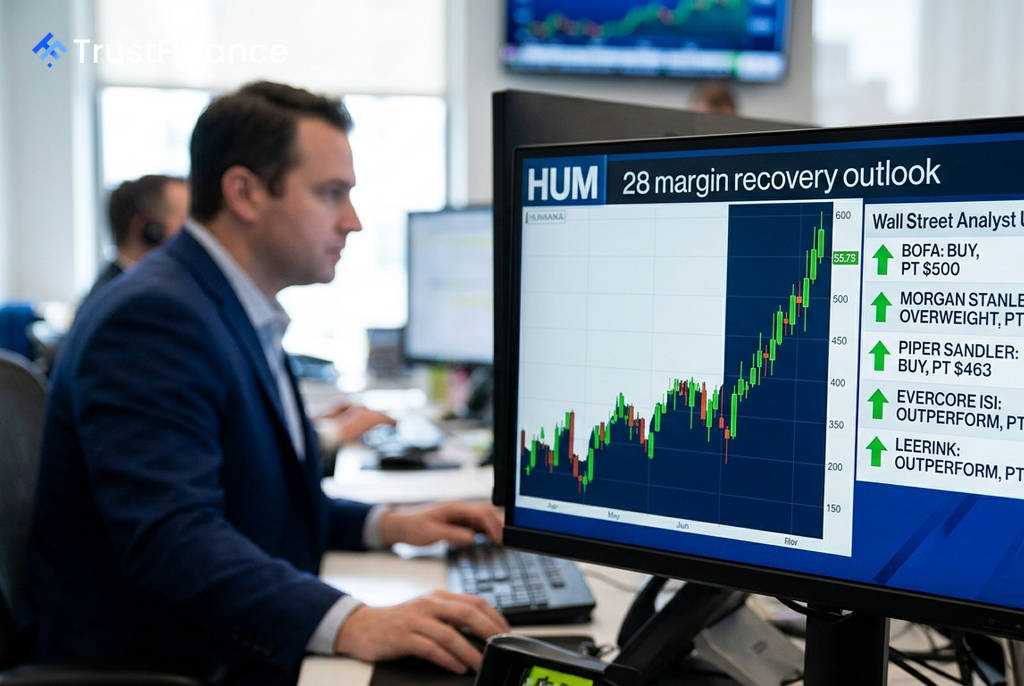
米医療保険大手ヒューマナ(HUM)に対し、第2四半期決算発表をきっかけに、ウォール街のアナリストによる投資判断の格上げが約1週間で5社から相次いだ。アナリストらの強気な見方は直近の業績ではなく、市場が織り込み始めたとみられる2028年までの複数年にわたる利益率回復シナリオに基づいている。
2028年に向けた回復シナリオ
ヒューマナの株価は、第2四半期の1株当たり利益(EPS)が市場予想(7.23ドル)を上回る7.61ドルとなったにもかかわらず、決算発表日には約7〜9%下落した。しかし、アナリストは短期的な変動よりも長期的な回復計画に注目している。
今回の格上げの波は、決算発表から24時間以内に4社が、数日後にモルガン・スタンレーが追随する形で起きた。各社が提示した目標株価は370ドルから513ドルの範囲に及んでおり、現在の株価364.46ドルからの上昇余地を示唆している。
アナリストが注目する回復計画の要点は以下の通りだ。
- 2026年: 個人向けメディケア・アドバンテージ(MA)事業の利益率が採算ラインを下回り、医療費支払率(MLR)においてスター評価による約250ベーシスポイントの逆風に直面。
- 2027年: MA事業の利益率を100ベーシスポイント以上回復させることを目標とし、不採算事業の整理に伴い約60万人の顧客が減少する見込み。
- 2028年: 持続可能な税引き前MA利益率を3%以上に引き上げる。パイパー・サンドラーは、2028年のEPSが25.72ドルに達すると予測しており、これは2026年の水準から年平均成長率69%に相当する。
「スター評価」の改善が鍵
 Ad
この回復シナリオの成否を握る中心的な要因は、メディケア・アドバンテージの「スター評価」制度だ。この評価が高いほど、政府からのボーナス支払いが増え、利益率が数百ベーシスポイント改善する可能性があるためだ。
特に、MA加入者の33%を占める主要プラン「H5216」が2027年に4つ星評価を再獲得できるかどうかが焦点となる。経営陣は、評価指標の改善が順調に進んでいると報告しており、これが実現すれば強気シナリオの確度は大幅に高まる。
慎重論と今回の評価見直しの背景
一方で、全ての金融機関が楽観的なわけではない。レイモンド・ジェームスは、スター評価の決定が「結果が両極端に振れやすい大きな不確定要素」であるとして、同日に投資判断を「マーケットパフォーム」に引き下げた。同社は、株価がすでに相当な好材料を織り込んでいると指摘している。
今回、多くのアナリストが格上げに踏み切った直接のきっかけは、第2四半期決算で医療費が想定内に収まったことだった。MA加入者数が前年同期比で約25%増加したにもかかわらず、医療費支払率は91.2%で安定していた。この一点が、アナリストに将来の収益計画への信頼感を与え、評価の目線を2028年にシフトさせるのに十分な材料となった。