
Story
휴매나, 2028년 마진 회복 기대감에 월가 투자 의견 연이어 상향
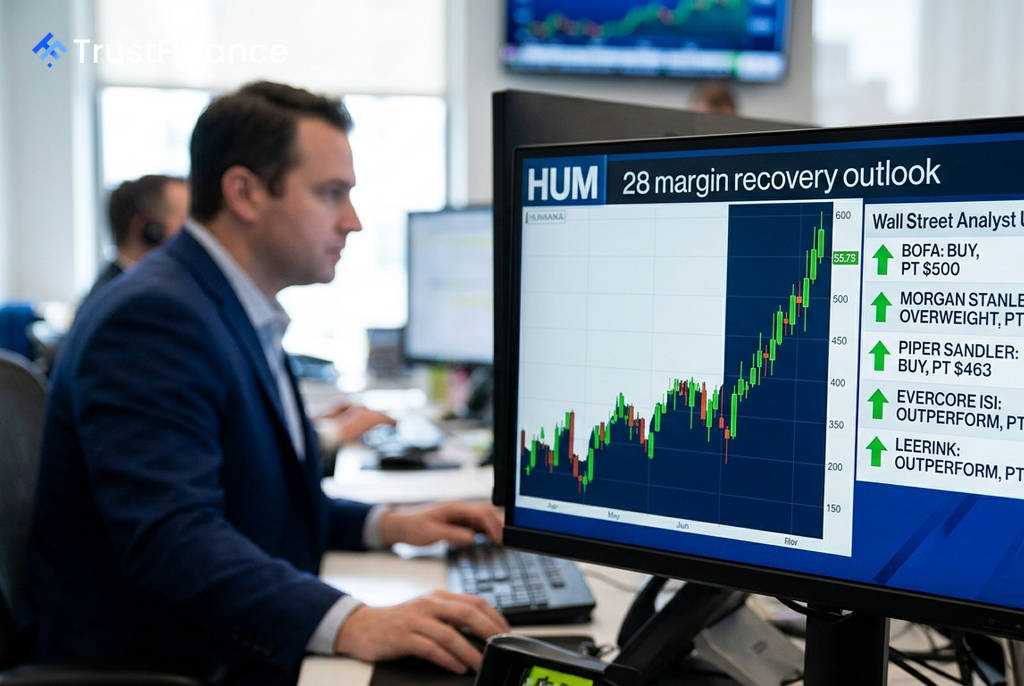
미국의 주요 건강보험사 휴매나(Humana, NYSE: HUM)가 2분기 실적 발표 이후 일주일 만에 5곳의 월스트리트 투자은행으로부터 투자의견 상향 조정을 받았다. 이는 단기 실적 개선이 아닌, 2028년을 목표로 하는 장기적인 수익성 회복 시나리오에 대한 시장의 신뢰가 형성되고 있음을 시사한다.
월가, 2028년 수익성 회복에 '베팅'
휴매나는 2026년 2분기 주당순이익(EPS)이 7.61달러로 시장 컨센서스(7.23달러)를 상회했음에도 불구하고, 실적 발표 당일 주가는 약 7~9% 하락했다. 그러나 애널리스트들은 단기적인 변동성보다 장기적인 그림에 주목했다.
실적 발표 직후 리링크(Leerink), 뱅크오브아메리카(BofA) 증권, 에버코어 ISI, 파이퍼 샌들러 등이 연이어 투자의견을 상향했으며, 며칠 뒤 모건 스탠리도 대열에 합류했다. 이들이 제시한 목표주가는 370달러에서 513달러에 이른다.
- 리링크: 투자의견 '시장수익률 상회(Outperform)', 목표주가 $513
- BofA 증권: 투자의견 '매수(Buy)', 목표주가 $500
- 에버코어 ISI: 투자의견 '시장수익률 상회(Outperform)', 목표주가 $480
- 파이퍼 샌들러: 투자의견 '비중확대(Overweight)', 목표주가 $463
'스타 등급' 회복이 관건
월가의 긍정적인 전망은 휴매나의 '2028년 청사진'에 기반한다. 이는 메디케어 어드밴티지(MA) 사업부의 수익성을 단계적으로 회복시키려는 구체적인 계획이다.
- 2026년: MA 개인보험 마진이 손익분기점 이하에 머무는 등 단기적 어려움 직면.
- 2027년: 저수익성 가입자 약 60만 명을 정리하고 MA 마진을 100bp 이상 회복 목표.
- 2028년: 지속 가능한 세전 MA 마진 3% 이상 달성. 파이퍼 샌들러는 2028년 EPS를 25.72달러로 전망했다.
 Ad
이 계획의 성패는 핵심적인 변수인 '스타 등급(Star ratings)' 회복 여부에 달려있다. MA 플랜은 미 정부로부터 받는 평가 등급이 높을수록 추가 보너스를 지급받아 마진이 수백 베이시스 포인트(bp) 개선될 수 있다. 특히 전체 MA 가입자의 33%를 차지하는 핵심 플랜(H5216)이 2027년에 4성 등급을 되찾는 것이 매우 중요하다.
엇갈린 시각과 잠재적 위험
모든 투자은행이 낙관적인 것은 아니다. 레이먼드 제임스는 오히려 투자의견을 '시장수익률(Market Perform)'로 하향 조정했다. 이들은 스타 등급 결정이 너무 많은 불확실성을 내포한 '거대한 이진적 사건(large binary event)'이며, 현재 주가가 이미 상당한 호재를 반영하고 있다고 평가했다.
공격적인 MA 가입자 성장(전년 대비 21%)이 고비용 환자 유치로 이어질 수 있다는 점, 야심찬 마진 목표 달성을 위한 실행 리스크, 그리고 예측 불가능한 정책 및 리스크 모델 변경 등도 잠재적인 위험 요인으로 꼽힌다.
2분기 실적이 신뢰 불어넣어
이번 투자의견 상향 릴레이를 촉발한 것은 역설적으로 안정적인 의료비용 지표였다. 2분기 의료손해율(medical cost ratio)이 91.2%로 시장의 우려와 달리 안정적으로 유지된 것이다. 투자자들은 가입자 급증이 의료 이용률 폭증으로 이어질 것을 우려했으나, 입원 환자 수와 단위 비용이 감소하며 안정세를 보였다.
이 데이터 하나가 애널리스트들에게 휴매나의 장기적인 마진 관리 능력에 대한 신뢰를 주었고, 평가 기준을 현재 실적이 아닌 2028년의 미래 이익으로 옮겨갈 수 있는 근거를 제공했다. 고령화라는 구조적인 순풍 속에서 휴매나가 마진 회복에 성공할 경우, MA 시장에서의 규모의 경제를 바탕으로 견고한 해자를 구축할 수 있을 것으로 보인다.