
Story
Cổ phiếu Humana nhận loạt nâng hạng nhờ kỳ vọng phục hồi biên lợi nhuận vào năm 2028
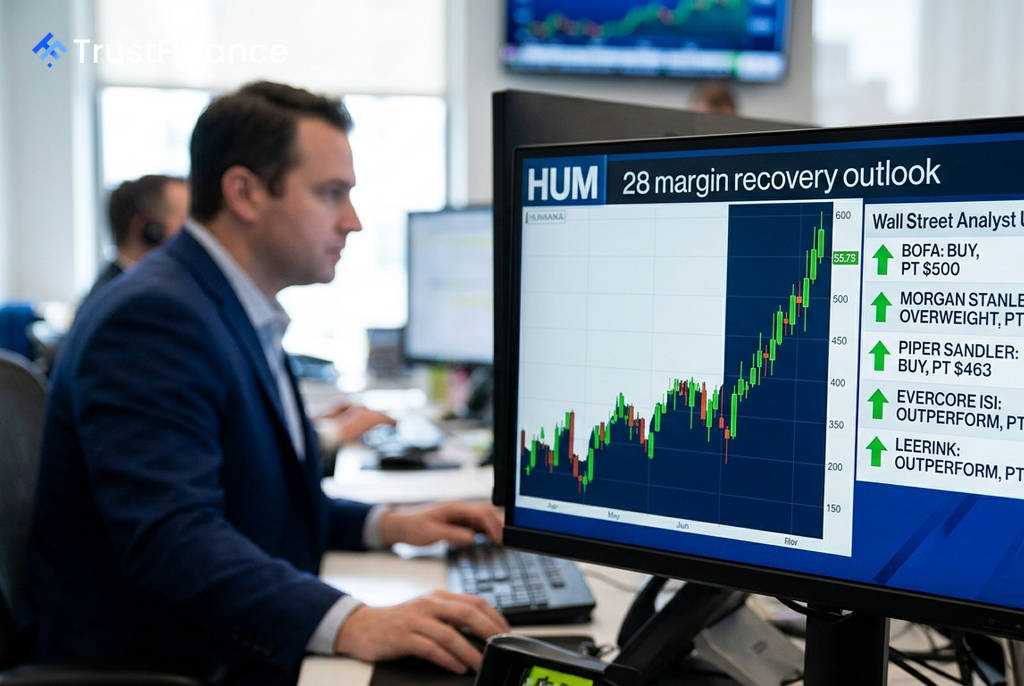
Cổ phiếu của công ty bảo hiểm y tế Humana (mã: HUM) đã nhận được năm quyết định nâng hạng từ các nhà phân tích Phố Wall chỉ trong khoảng một tuần, cho thấy niềm tin ngày càng tăng vào chiến lược phục hồi biên lợi nhuận dài hạn của công ty. Làn sóng lạc quan này không xuất phát từ kết quả kinh doanh hiện tại mà tập trung vào lộ trình mà ban lãnh đạo vạch ra đến năm 2028.
Làn sóng nâng hạng từ Phố Wall
Sau báo cáo kết quả kinh doanh Quý 2 năm 2026 của Humana, một loạt các tổ chức tài chính đã đưa ra khuyến nghị tích cực hơn cho cổ phiếu này. Đáng chú ý, cổ phiếu đã giảm khoảng 7-9% vào ngày công bố báo cáo mặc dù lợi nhuận trên mỗi cổ phiếu (EPS) vượt dự báo.
Các nhà phân tích đang nhìn xa hơn những biến động ngắn hạn, với các mức giá mục tiêu mới cho thấy tiềm năng tăng trưởng đáng kể so với mức giá hiện tại khoảng $364,46:
- Leerink: Nâng hạng lên "Outperform" với giá mục tiêu $513
- BofA Securities: Nâng hạng lên "Buy" với giá mục tiêu $500
- Evercore ISI: Nâng hạng lên "Outperform" với giá mục tiêu $480
- Piper Sandler: Nâng hạng lên "Overweight" với giá mục tiêu $463
- Morgan Stanley: Nâng hạng lên "Equalweight" với giá mục tiêu $370
Trọng tâm là kế hoạch phục hồi đến năm 2028
Cơ sở cho các quyết định nâng hạng này là một kế hoạch phục hồi kéo dài nhiều năm, tập trung vào mảng kinh doanh cốt lõi Medicare Advantage (MA). Các nhà phân tích tin rằng thị trường đang bắt đầu định giá đúng tiềm năng này.
Lộ trình của Humana bao gồm:
- Năm 2026: Biên lợi nhuận mảng MA cá nhân đối mặt với áp lực, chịu ảnh hưởng tiêu cực khoảng 250 điểm cơ bản từ xếp hạng Stars đối với Tỷ lệ chi phí y tế (Medical Loss Ratio).
- Năm 2027: Mục tiêu phục hồi hơn 100 điểm cơ bản biên lợi nhuận MA, một phần thông qua việc chấm dứt hợp đồng với khoảng 600.000 thành viên có hiệu suất thấp.
- Năm 2028: Hướng tới biên lợi nhuận trước thuế bền vững của mảng MA ở mức ≥3%. Piper Sandler dự báo EPS có thể đạt $25,72 vào năm này.
 Ad
Yếu tố then chốt quyết định thành công là xếp hạng Stars của Medicare Advantage. Xếp hạng cao hơn sẽ giúp công ty nhận được các khoản thanh toán thưởng, có thể cải thiện biên lợi nhuận hàng trăm điểm cơ bản. Ban lãnh đạo cho biết một chương trình bảo hiểm quan trọng, chiếm 33% số thành viên MA, đang có lộ trình rõ ràng để lấy lại xếp hạng 4 Sao vào năm 2027.
Rủi ro và những quan điểm trái chiều
Không phải tất cả các nhà phân tích đều bị thuyết phục. Cùng ngày, Raymond James đã hạ bậc khuyến nghị của Humana xuống "Market Perform". Họ cho rằng quyết định về xếp hạng Stars là một sự kiện có rủi ro lớn với quá nhiều yếu tố không chắc chắn.
Theo Raymond James, với mức định giá khoảng 13,5 lần EPS dự phóng năm 2028, cổ phiếu đã phản ánh phần lớn tin tốt. Các rủi ro khác bao gồm việc tăng trưởng thành viên quá nhanh có thể thu hút những người có chi phí y tế cao, yêu cầu thực thi hoàn hảo các mục tiêu biên lợi nhuận đầy tham vọng, và những thay đổi tiềm tàng về chính sách hoặc mô hình rủi ro.
Chất xúc tác từ kết quả kinh doanh
Chất xúc tác thực sự đằng sau làn sóng nâng hạng đến từ một dữ liệu quan trọng trong báo cáo Quý 2: chi phí y tế ổn định. Mặc dù số lượng thành viên MA tăng ~25% so với cùng kỳ năm trước, các nhà đầu tư đã lo ngại về sự gia tăng đột biến trong việc sử dụng dịch vụ y tế.
Tuy nhiên, tỷ lệ chi phí y tế ở mức 91,2% đã không thay đổi, cho thấy chi phí được kiểm soát tốt. Dữ liệu này đã mang lại đủ sự tự tin cho các nhà phân tích để chuyển trọng tâm định giá của họ sang các mục tiêu lợi nhuận năm 2028, thay vì đòi hỏi bằng chứng ngay lập tức.