
Story
Humana Raih 5 Kenaikan Taraf Susulan Tesis Pemulihan Margin 2028
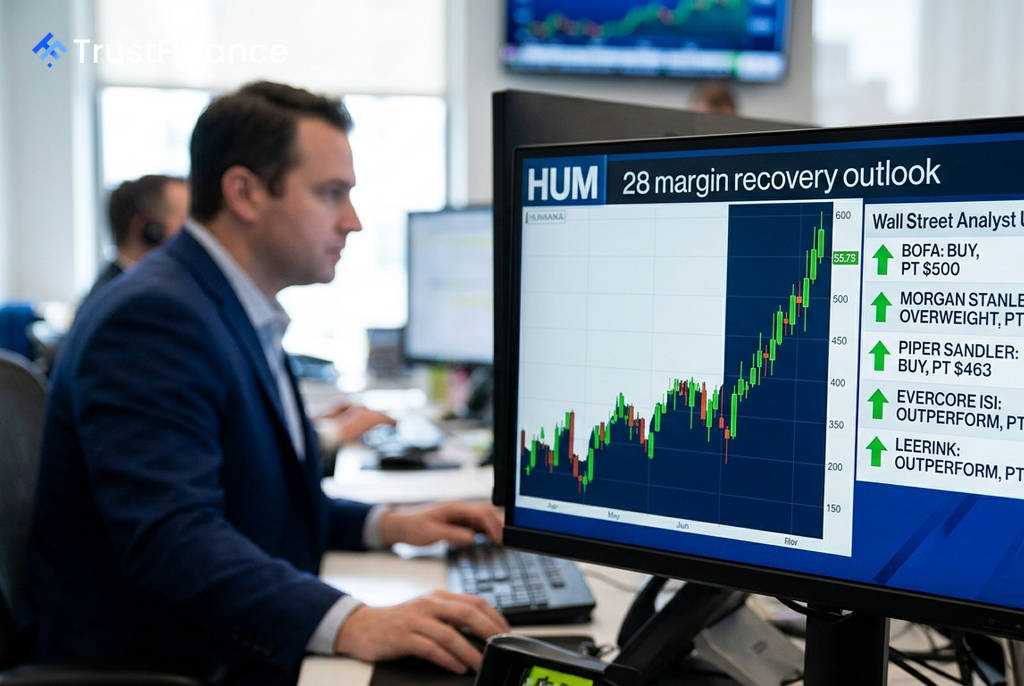
Saham syarikat insurans kesihatan Humana (HUM) telah menerima lima kenaikan taraf daripada penganalisis Wall Street dalam tempoh seminggu, didorong oleh keyakinan terhadap naratif pemulihan margin syarikat menjelang 2028. Peningkatan sentimen ini berlaku walaupun saham syarikat jatuh selepas laporan pendapatan suku kedua (S2) 2026, menandakan para pelabur kini melihat melangkaui cabaran jangka pendek.
Gelombang Keyakinan Penganalisis
Berikutan laporan pendapatan S2 2026 Humana pada 29 Julai, beberapa firma terkemuka telah menyemak semula penarafan mereka dengan sasaran harga yang optimistik. Ini menunjukkan peralihan fokus daripada prestasi semasa kepada potensi pendapatan masa depan.
- Leerink: Menaik taraf kepada 'Outperform' dengan sasaran harga $513.
- BofA Securities: Menaik taraf kepada 'Beli' dengan sasaran harga $500.
- Evercore ISI: Menaik taraf kepada 'Outperform' dengan sasaran harga $480.
- Piper Sandler: Menaik taraf kepada 'Overweight' dengan sasaran harga $463.
- Morgan Stanley: Menyusul beberapa hari kemudian dengan menaik taraf kepada 'Equalweight' dan sasaran harga $370.
Sasaran harga ini menunjukkan potensi kenaikan yang signifikan berbanding harga semasa saham sekitar $364.46, mencerminkan kepercayaan pasaran terhadap pelan strategik jangka panjang syarikat.
Teras Tesis: Pelan Pemulihan Menjelang 2028
Kenaikan taraf ini bukan didorong oleh keputusan S2—di mana Humana sebenarnya mengatasi jangkaan pendapatan sesaham (EPS) ($7.61 berbanding unjuran $7.23). Sebaliknya, penganalisis memberi tumpuan kepada pelan pemulihan margin berbilang tahun, terutamanya dalam segmen terasnya, Medicare Advantage (MA).
 Ad
Pelan tersebut menggariskan sasaran berikut:
- 2027: Memulihkan lebih 100 mata asas (bps) margin MA.
- 2028: Mencapai margin MA sebelum cukai yang mampan pada kadar ≥3%.
Piper Sandler mengunjurkan bahawa jika pelan ini berjaya, EPS Humana boleh mencecah $25.72 pada 2028. Ini memberikan justifikasi kepada penganalisis untuk menilai saham berdasarkan potensi pendapatan masa depan dan bukannya prestasi semasa.
Faktor Penentu dan Risiko
Pemacu utama kejayaan pelan ini ialah penarafan 'Medicare Advantage Star'. Penarafan yang lebih tinggi membolehkan syarikat menerima bayaran bonus, yang secara langsung meningkatkan margin. Pengurusan melaporkan kemajuan yang memberangsangkan dalam metrik utama, memberikan keyakinan bahawa penarafan yang lebih tinggi boleh dicapai.
Namun, tidak semua penganalisis yakin. Raymond James menurunkan taraf saham kepada 'Market Perform', dengan alasan keputusan penarafan 'Star' adalah satu peristiwa binari yang besar dengan terlalu banyak ketidakpastian. Mereka berpendapat bahawa saham itu sudah pun dinilai dengan mengambil kira banyak berita baik. Risiko lain termasuk potensi kemasukan ahli berisiko tinggi akibat pertumbuhan agresif dan cabaran dalam pelaksanaan pelan margin yang bercita-cita tinggi.