
Story
ह्यूमाना को मिले 5 अपग्रेड, विश्लेषकों को 2028 तक मार्जिन रिकवरी की उम्मीद
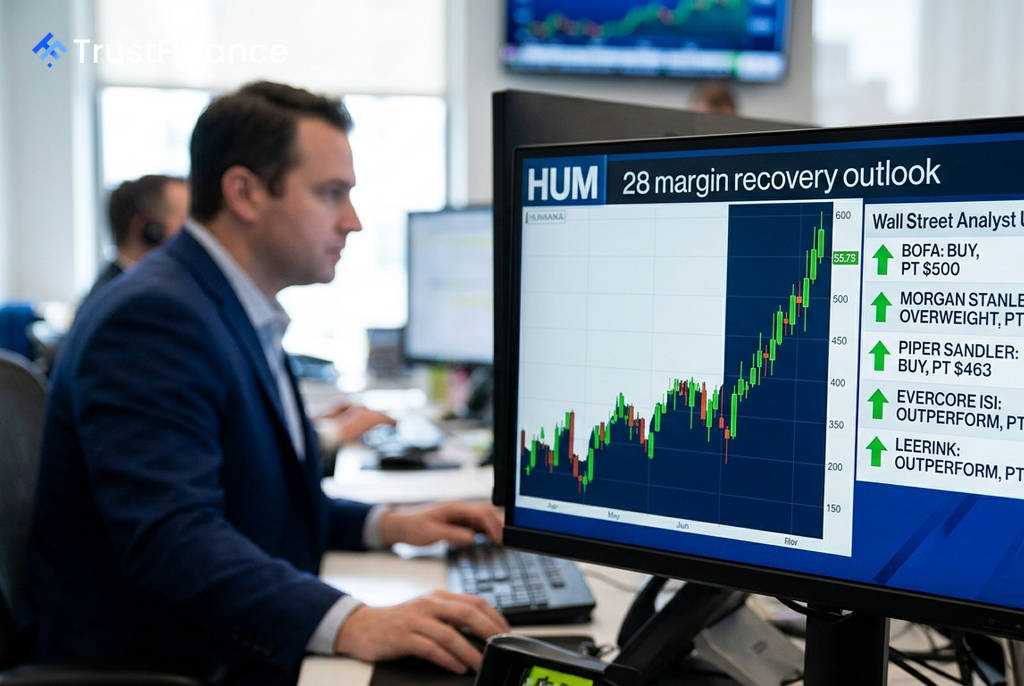
अमेरिकी हेल्थकेयर बीमा कंपनी ह्यूमाना (Humana) के स्टॉक को लगभग एक सप्ताह के भीतर पांच वॉल स्ट्रीट विश्लेषकों ने अपग्रेड किया है। यह अपग्रेड कंपनी के हालिया नतीजों पर नहीं, बल्कि इस विश्वास पर आधारित है कि कंपनी 2028 तक अपने लाभ मार्जिन में एक बड़ी रिकवरी करने में सक्षम होगी।
विश्लेषकों ने क्यों किया अपग्रेड?
ह्यूमाना की दूसरी तिमाही 2026 की आय रिपोर्ट के बाद कई प्रमुख फर्मों ने अपनी रेटिंग बढ़ाई। दिलचस्प बात यह है कि नतीजों के दिन अनुमान से बेहतर प्रति शेयर आय (EPS) के बावजूद कंपनी का शेयर 7-9% तक गिर गया था। विश्लेषकों ने इस अल्पकालिक गिरावट को नजरअंदाज करते हुए कंपनी के दीर्घकालिक सुधार की क्षमता पर ध्यान केंद्रित किया है।
प्रमुख अपग्रेड्स में शामिल हैं:
- Leerink: आउटपरफॉर्म रेटिंग, $513 का प्राइस टारगेट
- BofA Securities: बाय रेटिंग, $500 का प्राइस टारगेट
- Evercore ISI: आउटपरफॉर्म रेटिंग, $480 का प्राइस टारगेट
- Piper Sandler: ओवरवेट रेटिंग, $463 का प्राइस टारगेट
2028 की रिकवरी का रोडमैप
विश्लेषकों का यह आशावाद ह्यूमाना की एक विशिष्ट, बहु-वर्षीय रिकवरी योजना पर आधारित है। वे निकट भविष्य की चुनौतियों से आगे देख रहे हैं और उनका मानना है कि बाजार अब इस रिकवरी की कीमत को सही ढंग से आंकना शुरू कर रहा है।
 Ad
कंपनी का लक्ष्य है:
- 2027 तक: मेडिकेयर एडवांटेज (MA) मार्जिन में 100+ बेसिस पॉइंट्स की रिकवरी करना।
- 2028 तक: 3% या उससे अधिक का स्थायी प्री-टैक्स MA मार्जिन हासिल करना। पाइपर सैंडलर ने 2028 के लिए $25.72 के EPS का अनुमान लगाया है।
इस रिकवरी का एक महत्वपूर्ण हिस्सा मेडिकेयर एडवांटेज (MA) "स्टार रेटिंग्स" पर निर्भर करता है। उच्च स्टार रेटिंग से सरकारी बोनस भुगतान मिलता है, जो सीधे मार्जिन को बढ़ाता है। कंपनी अपनी एक प्रमुख योजना के लिए 4-स्टार रेटिंग फिर से हासिल करने की दिशा में प्रगति कर रही है।
जोखिम और निवेशकों के लिए मायने
हालांकि, सभी विश्लेषक सहमत नहीं हैं। रेमंड जेम्स ने स्टॉक को "मार्केट परफॉर्म" पर डाउनग्रेड कर दिया, यह तर्क देते हुए कि स्टार रेटिंग का निर्णय एक बड़ा अनिश्चित कारक है। उनका मानना है कि स्टॉक की मौजूदा कीमत में पहले से ही काफी सकारात्मक खबरें शामिल हैं।
इन अपग्रेड्स का तात्कालिक कारण कंपनी के दूसरी तिमाही के नतीजे थे, जिसमें मेडिकल लागत नियंत्रण में दिखी। सदस्यों की संख्या में 25% की वृद्धि के बावजूद, कंपनी का मेडिकल कॉस्ट रेशियो 91.2% पर स्थिर रहा, जिससे निवेशकों का विश्वास बढ़ा। इस एक डेटा बिंदु ने विश्लेषकों को कंपनी का मूल्यांकन 2028 की कमाई की क्षमता के आधार पर करने का आत्मविश्वास दिया।