
Story
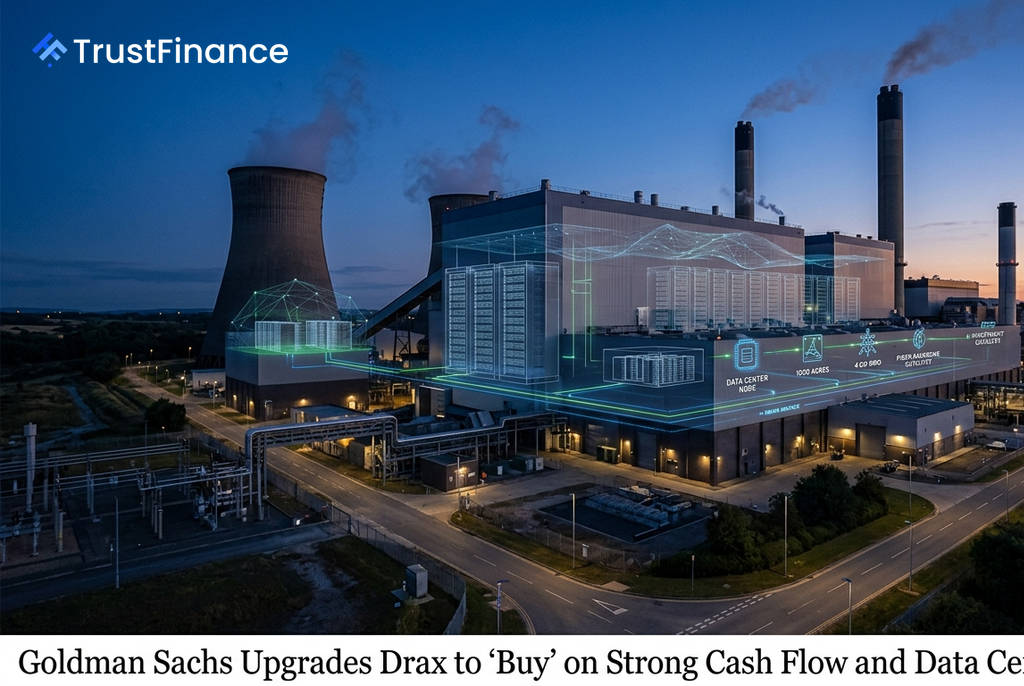
高盛上調Drax評級至「買入」,看好現金流與資料中心潛力
Text size
Background
高盛(Goldman Sachs)週二將英國發電商Drax集團(Drax Group)的評級從「中性」上調至「買入」,並將其12個月目標價從924便士提高至1,020便士。該行分析師指出,Drax強勁的現金流能見度以及其在資料中心開發方面的潛力,是此次評級上調的主要驅動力。
轉型與現金流成關鍵
根據高盛的報告,市場普遍認為Drax是一家低本益比、且高度依賴將於2031年到期的政府生質能補貼的公司,但這種看法已經過時。近年來,Drax對彈性發電、電池儲能和太陽能資產的投資,已成功轉變其長期獲利結構。
高盛預測,Drax在2025年至2031年間,將產生約35億英鎊的累計自由現金流,相當於其目前市值的1.4倍。該行預計,Drax將透過股利和股票回購,將其中約三分之一的現金(相當於目前市值的50%)返還給股東,並預期公司將在2027年第三季重啟暫停的4.5億英鎊股票回購計畫。
資料中心潛力與其他催化劑
 Ad
報告特別強調了Drax在資料中心領域的發展潛力。高盛指出,將Drax發電廠的部分場地轉變為大規模資料中心,可能為其分部加總估值(sum-of-the-parts value)每股增加高達207便士。該場地擁有超過1,000英畝的土地、4 GW的電網接入容量和現有的冷卻塔等關鍵優勢。
除了資料中心,高盛還點出其他可能推動估值上升的催化劑:
- 資產負債表記畫: 將剩餘的資產負債表能量投入其2.2 GW的淨開發計畫,可望為每股增加103便士的價值。
- 補貼延長: Drax發電廠的差價合約(CfD)若能在2031年後獲得延長,預計到2035年每年可產生高達2億英鎊的增額EBITDA。
高盛分析師Ajay Patel在報告中寫道:「在我們看來,這創造了一個風險回報偏向上行的前景。」