
Story
Goldman Sachs Naikkan Peringkat Drax Jadi 'Beli' Berkat Prospek Arus Kas dan Rencana Pusat Data
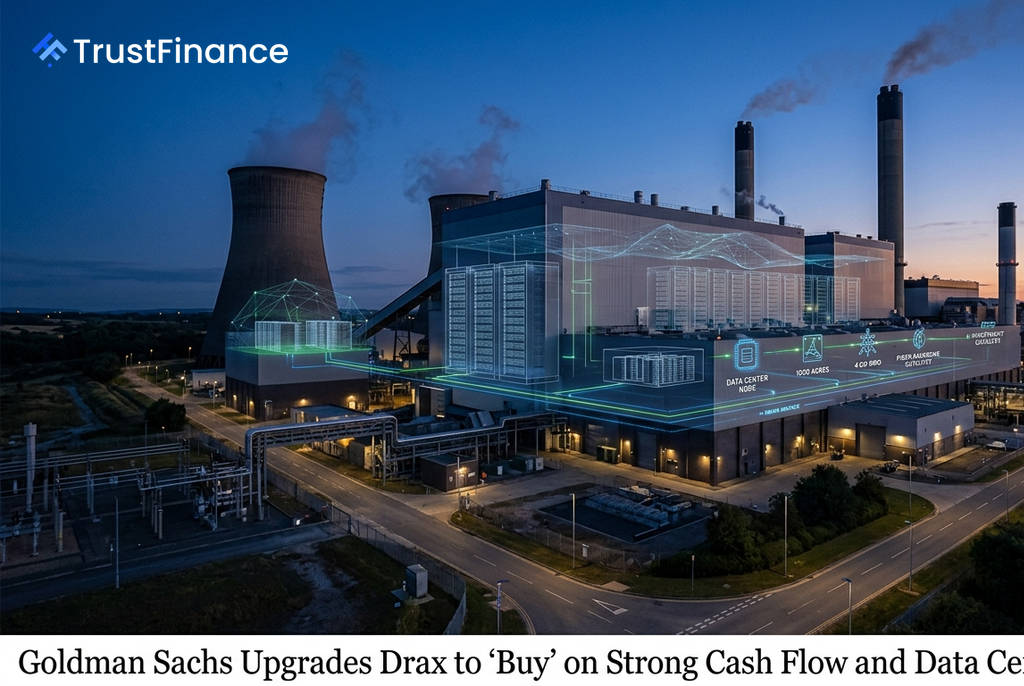
Goldman Sachs meningkatkan peringkat saham produsen listrik Inggris, Drax Group, menjadi "Beli" dari "Netral", dengan menaikkan target harga 12 bulannya menjadi 1.020p dari 924p. Peningkatan ini didasarkan pada visibilitas arus kas bebas yang kuat dan potensi signifikan dari pengembangan pusat data di aset perusahaan.
Target harga baru tersebut menyiratkan potensi kenaikan sekitar 31,6% dari harga penutupan saham sebelumnya di 775p. Menurut analis Goldman Sachs, persepsi pasar bahwa Drax adalah perusahaan dengan valuasi rendah yang sangat bergantung pada subsidi biomassa pemerintah yang akan berakhir pada 2031 sudah usang.
Prospek Arus Kas dan Imbal Hasil Pemegang Saham
Goldman Sachs menyoroti transformasi profil pendapatan jangka panjang Drax berkat investasi baru-baru ini dalam pembangkitan fleksibel, penyimpanan baterai, dan aset tenaga surya. Bank investasi tersebut memperkirakan Drax akan menghasilkan arus kas bebas kumulatif sekitar £3,5 miliar antara tahun 2025 dan 2031, setara dengan 1,4 kali kapitalisasi pasarnya saat ini.
Dari jumlah tersebut, Drax diproyeksikan akan mengembalikan sekitar sepertiganya—atau setara dengan 50% dari kapitalisasi pasar saat ini—kepada pemegang saham melalui dividen dan pembelian kembali saham. Goldman Sachs juga memperkirakan Drax akan memulai kembali program pembelian kembali saham senilai £450 juta yang sempat ditunda pada kuartal ketiga 2027, seiring dengan kembalinya leverage ke target rasio utang bersih terhadap EBITDA sebesar 2,0x.
Katalis dari Pusat Data dan Aset Terbarukan
 Ad
Laporan tersebut menunjukkan pergeseran strategis dalam model bisnis Drax. Pada tahun 2032, Goldman Sachs memperkirakan bahwa aset energi terbarukan, pembangkitan fleksibel, dan pasokan akan menyumbang sekitar 90% dari EBITDA grup.
Salah satu katalis utama yang dapat mendorong valuasi lebih lanjut adalah potensi pengembangan pusat data. Beberapa pendorong utama meliputi:
- Pengembangan Pusat Data: Mengubah sebagian lokasi Pembangkit Listrik Drax—yang memiliki lahan lebih dari 1.000 hektar, akses jaringan 4 GW, dan menara pendingin—menjadi pusat data skala besar dapat menambah nilai hingga 207p per saham.
- Pengerahan Neraca Keuangan: Mengalokasikan sisa kapasitas neraca keuangan ke dalam pipa pengembangan bersih sebesar 2,2 GW dapat menambah nilai 103p per saham.
- Perpanjangan Subsidi: Potensi perpanjangan skema *Contracts for Difference* (CfD) di Pembangkit Listrik Drax setelah 2031 dapat menghasilkan EBITDA tambahan tahunan hingga £200 juta pada tahun 2035.
"Menurut pandangan kami, ini menciptakan gambaran dengan rasio risiko-imbalan yang condong ke arah kenaikan," tulis analis Goldman Sachs, Ajay Patel, dalam catatannya.