
Story
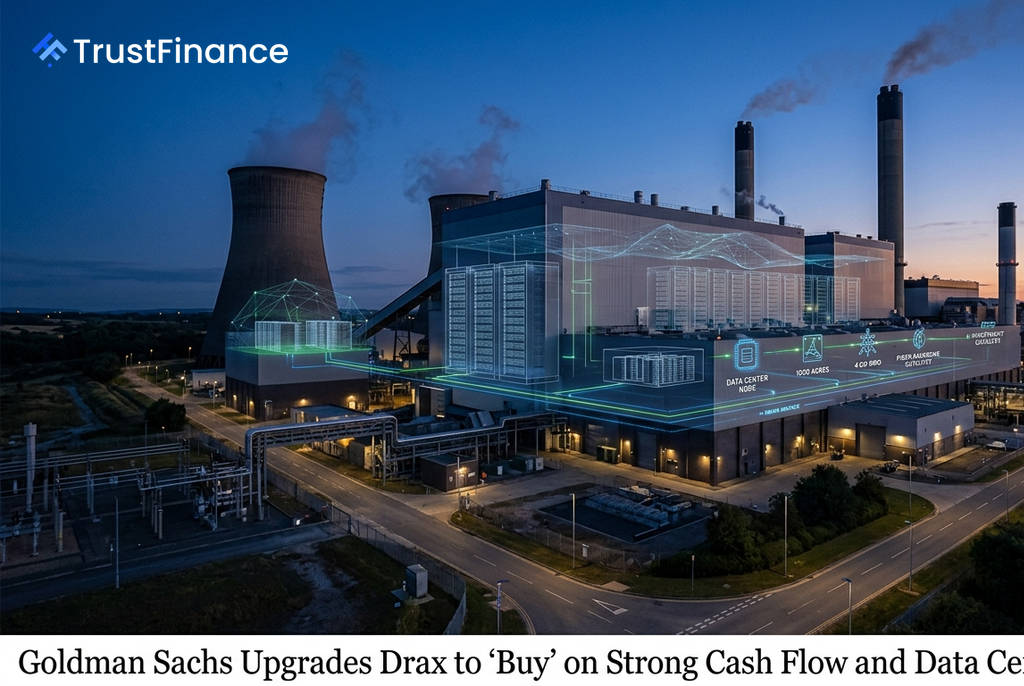
高盛上调德拉克斯评级至“买入”,看好其现金流和数据中心潜力
Text size
Background
高盛周二将英国发电商德拉克斯集团 (Drax Group) 的股票评级从“中性”上调至“买入”,并将其12个月目标价从924便士上调至1,020便士。该行指出,德拉克斯强劲的现金流可见度以及在数据中心开发方面的潜力是此次评级上调的关键驱动因素。
新的目标价意味着该股较其前一交易日775便士的收盘价有约31.6%的上涨空间。高盛分析师认为,市场对德拉克斯的传统看法——即认为其是一家严重依赖将于2031年到期的政府生物质补贴的低估值公司——已经过时。
强劲的现金流与股东回报
高盛的报告强调,德拉克斯近期在灵活发电、电池储能和太阳能资产方面的投资,已经改变了其长期盈利结构。该行预测,在2025年至2031年期间,德拉克斯将产生累计约35亿英镑的自由现金流,相当于其当前市值的1.4倍。
高盛预计,德拉克斯将把其中约三分之一的现金(相当于当前市值的50%)通过股息和股票回购的方式返还给股东。该行还预计,随着公司杠杆率回到净负债与EBITDA之比2.0倍的目标水平,其暂停的4.5亿英镑股票回购计划将于2027年第三季度重启。
 Ad
数据中心及其他增长催化剂
高盛认为,到2032年,可再生能源、灵活发电和供应资产将占集团EBITDA(息税折旧及摊销前利润)的约90%。此外,报告还指出了可能进一步推动估值上升的三大催化剂:
- 数据中心开发:将德拉克斯发电站的部分场地(拥有超过1,000英亩土地、4吉瓦电网接入和现有冷却塔)改造成大规模数据中心,可能为其每股价值增加高达207便士。
- 资产负债表部署:将其剩余的资产负债表能力投入到2.2吉瓦的净开发项目中,可能为每股增加103便士的价值。
- 补贴延长:德拉克斯发电站的差价合约 (CfD) 若能在2031年后获得延长,到2035年每年可能产生高达2亿英镑的增量EBITDA。
高盛分析师Ajay Patel在报告中写道:“在我们看来,这创造了一个风险回报偏向上行的前景。”