
Story
Goldman Sachs Naik Taraf Drax kepada 'Beli' Berdasarkan Potensi Jana Tunai dan Pusat Data
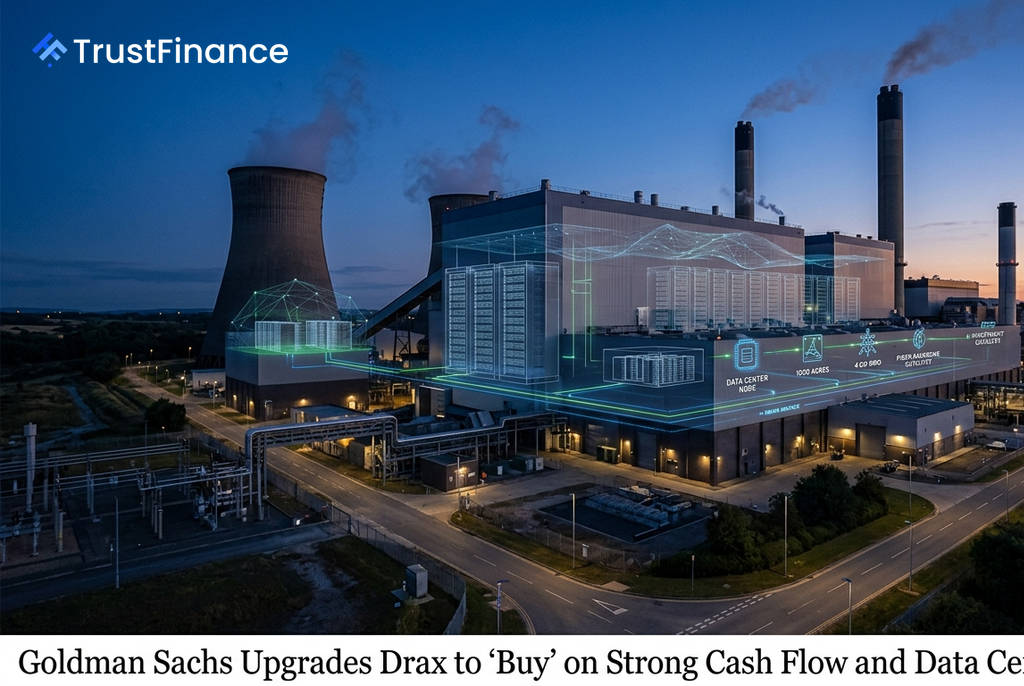
Goldman Sachs telah menaikkan taraf syarikat penjana kuasa British, Drax Group, kepada saranan 'Beli' daripada 'Neutral', dengan alasan unjuran aliran tunai yang kukuh dan potensi pertumbuhan jangka panjang daripada pembangunan pusat data.
Bank pelaburan itu turut menaikkan sasaran harga 12 bulannya untuk saham Drax kepada 1,020p daripada 924p, yang membayangkan potensi peningkatan kira-kira 31.6% daripada harga penutup sebelumnya.
Sebab di Sebalik Peningkatan Taraf
Penganalisis di Goldman Sachs menyatakan bahawa persepsi pasaran terhadap Drax sebagai syarikat yang sangat bergantung pada subsidi biojisim kerajaan yang akan tamat pada 2031 adalah sudah ketinggalan zaman. Pelaburan terkini syarikat dalam penjanaan fleksibel, penyimpanan bateri dan aset solar telah mengubah profil pendapatan jangka panjangnya.
Goldman Sachs mengunjurkan Drax akan menjana aliran tunai bebas kumulatif berjumlah kira-kira £3.5 bilion antara 2025 dan 2031, bersamaan dengan 1.4 kali permodalan pasarannya sekarang. Bank itu menjangkakan Drax akan memulangkan kira-kira satu pertiga daripada tunai tersebut kepada pemegang saham melalui dividen dan pembelian semula saham.
Pemangkin Pertumbuhan Masa Depan
Laporan tersebut turut mengenal pasti tiga pemangkin utama yang boleh mendorong penilaian Drax lebih tinggi pada masa hadapan. Potensi ini dilihat sebagai faktor yang menjadikan profil risiko-ganjaran syarikat "condong ke arah peningkatan," menurut penganalisis Goldman Sachs, Ajay Patel.
 Ad
Faktor-faktor pemangkin tersebut termasuk:
- Pembangunan Pusat Data: Menukar sebahagian daripada tapak Stesen Janakuasa Drax kepada pusat data berskala besar boleh menambah nilai sehingga 207p sesaham. Tapak ini menawarkan lebih 1,000 ekar tanah, akses grid 4 GW dan menara penyejuk sedia ada.
- Penggunaan Lembaran Imbangan: Menggunakan baki kapasiti lembaran imbangan untuk membiayai projek pembangunan bersih seluas 2.2 GW boleh menambah nilai sebanyak 103p sesaham.
- Lanjutan Subsidi: Potensi lanjutan Kontrak untuk Perbezaan (CfD) di Stesen Janakuasa Drax selepas 2031 boleh menjana EBITDA tahunan tambahan sehingga £200 juta menjelang 2035.
Implikasi kepada Pelabur
Peningkatan taraf ini menunjukkan keyakinan terhadap strategi kepelbagaian Drax yang beralih kepada sumber tenaga boleh diperbaharui dan aset fleksibel. Menjelang 2032, Goldman Sachs menganggarkan bahawa segmen ini akan menyumbang kira-kira 90% daripada EBITDA kumpulan.
Bank itu juga menjangkakan Drax akan memulakan semula program pembelian semula sahamnya yang bernilai £450 juta pada suku ketiga 2027, apabila leveraj kembali ke sasaran 2.0x hutang bersih berbanding EBITDA.