
Story
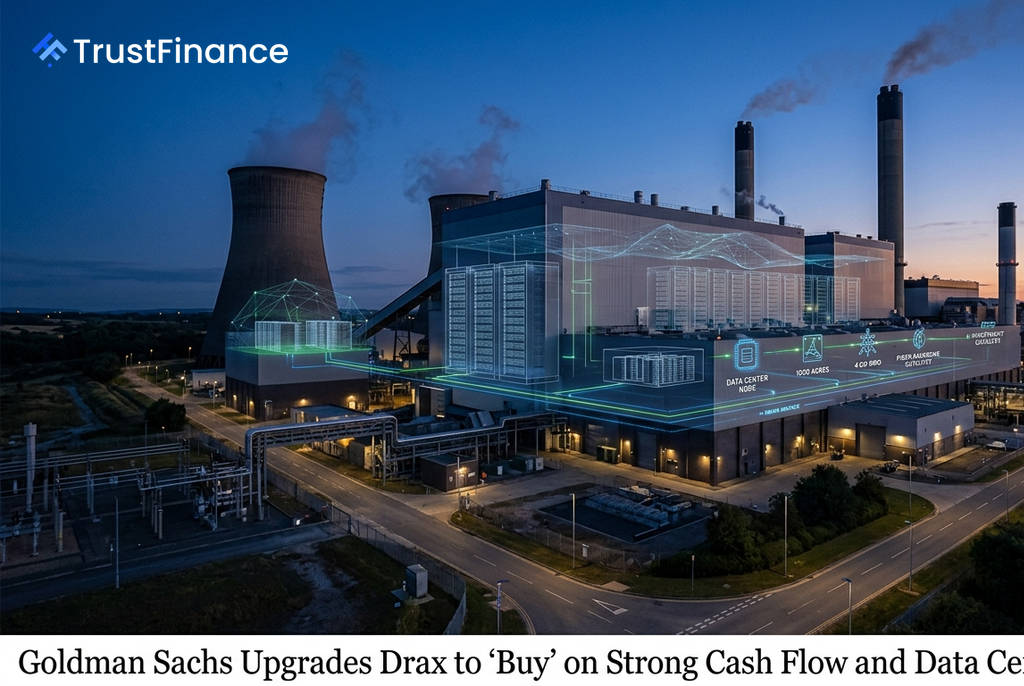
ゴールドマン・サックス、英ドラックスを「買い」に格上げ データセンター事業の潜在性を評価
Text size
Background
ゴールドマン・サックスは9日、英国の発電大手ドラックス・グループの投資判断を「中立」から「買い」に引き上げ、12カ月目標株価を従来の924ペンスから1,020ペンスに上方修正した。これは前日終値の775ペンスから約31.6%の上昇余地があることを示唆する。
## 評価見直しの背景
ゴールドマンは、ドラックスを2031年に期限が切れる政府のバイオマス補助金に大きく依存する企業とみなす市場の見方は時代遅れだと指摘。同行は、近年の柔軟な発電設備、蓄電池、太陽光発電資産への投資が、同社の長期的な収益構造を大きく変えたと分析している。
同行の予測によると、ドラックスは2025年から2031年にかけて累計で約35億ポンドのフリーキャッシュフローを生み出す見通し。これは現在の時価総額の1.4倍に相当する。このうち約3分の1(現在の時価総額の50%に相当)が配当や自社株買いを通じて株主に還元されると見込んでいる。
## 将来の成長を促す3つの要因
 Ad
さらに、ゴールドマンはレポートの中で、今後の株価上昇を後押しする可能性のある3つの触媒を挙げている。
- データセンター開発: 1,000エーカーを超える敷地、4GWの系統接続容量、既存の冷却塔といった資産を持つドラックス発電所の一部を大規模データセンターに転用する計画。これにより、SOTP(サムオブザパーツ)評価で1株あたり最大207ペンスの価値が上乗せされる可能性がある。
- 開発パイプラインの活用: 2.2GWに上る開発パイプラインにバランスシート上の余剰資金を投じることで、1株あたり103ペンスの価値が付加される可能性がある。
- 補助金の延長: 2031年以降も発電所における差金決済契約(CfD)が延長された場合、2035年までに年間EBITDAが最大2億ポンド増加する可能性がある。
ゴールドマンのアナリスト、アジャイ・パテル氏は「これらの要因は、リスク・リワードが上方向に偏っている状況を生み出している」とレポートで述べている。