
Story
高盛上調德意志銀行評級至「買入」 看好獲利能力與股東回報前景
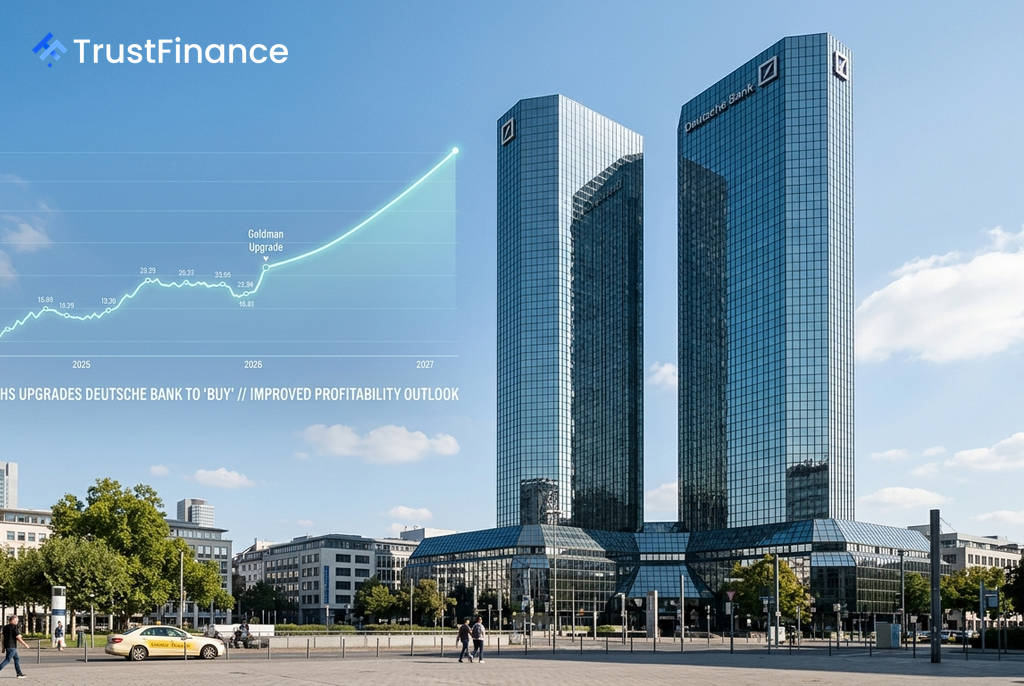
高盛 (Goldman Sachs) 已將德意志銀行 (Deutsche Bank) 的股票評級從「中性」(Neutral) 上調至「買入」(Buy),並將其 12 個月目標價從 37 歐元大幅調升至 43.75 歐元。該投行分析師指出,受惠於營收動能改善與正向的營運槓桿,德意志銀行的有形股東權益報酬率 (RoTE) 有望在三年內提升約 300 個基點。
評級上調關鍵:獲利能力進入新時代
根據高盛的報告,德意志銀行正進入「一個獲利能力更高的時代」。此一樂觀預期的背後,是德國國內日益有利的總體經濟環境所支撐,包括基礎設施投資的增加,以及國防和 IT 服務領域的增長機會,均指向經濟前景正在增強。
高盛預測,德意志銀行的獲利增長速度自 2027 年起將超越同業。分析師認為,市場共識對其獲利能力(來自更強勁的營收)和股東回報(來自更大規模的股票回購)的預估均存在上行風險。
資本實力雄厚 股東回報可期
資本結構是高盛看好的另一項重點。報告預測,到 2026 年底,德意志銀行的資本將完全充足,其普通股權第一級資本比率 (CET1 ratio) 將超過 14%。自 2027 年起,該行每年將能產生超過 175 個基點的資本。
高盛指出,這將使德意志銀行在加速風險加權資產 (RWA) 增長或提高股東回報之間擁有選擇權。報告特別提到,選擇返還多餘資本的歐洲同業,其股價和估值倍數均從中受益,且並未犧牲增長潛力。
 Ad
估值具吸引力 惟風險仍存
儘管前景看好,但德意志銀行的股價今年以來表現落後歐洲銀行業指數達 16 個百分點。高盛將此歸因於市場對其私人信貸曝險的擔憂,以及德國總體經濟前景改善速度不如預期。
然而,高盛認為,目前德意志銀行相對於同業約 15% 的本益比折價「尤其不合理」。
高盛也列出了幾項潛在的催化劑,包括:
- 持續穩定的季度財報表現
- CET1 比率穩定超過 14% 後,股票回購規模增加
- 德國出現有利的總體經濟數據
同時,報告也提醒投資人注意下行風險,包括私人銀行、企業金融和投資銀行部門增長放緩、營運或信貸成本大幅上升、資本回報速度或規模低於預期,以及德國經濟出現嚴重放緩或惡化。高盛強調,這些是評估該股時需納入考量的潛在變數。