
Story
ゴールドマン・サックス、ドイツ銀行を「買い」に格上げ―収益見通し改善を評価
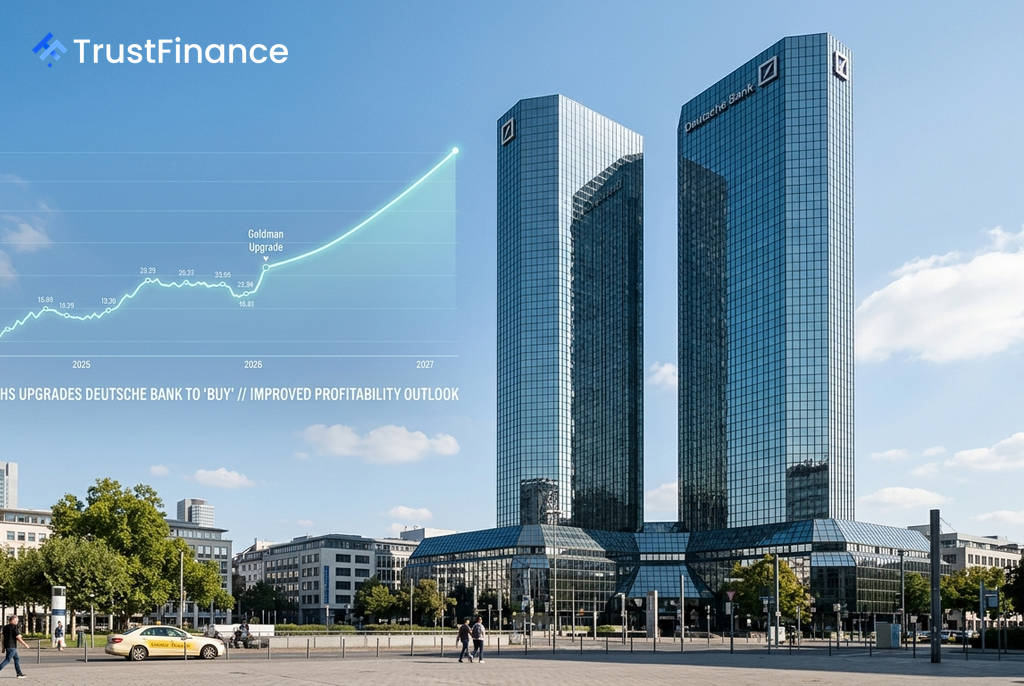
ゴールドマン・サックスは、ドイツ銀行の投資判断を「中立」から「買い」に引き上げ、12ヶ月目標株価を従来の37ユーロから43.75ユーロに上方修正した。収益モメンタムの改善とポジティブなオペレーティング・レバレッジを背景に、今後3年間で有形株主資本利益率(ROTE)が約300ベーシスポイント改善するとの見通しが示された。
格上げの背景
ゴールドマン・サックスは、ドイツ銀行が「より高い収益性の時代」に入りつつあると分析。インフラ投資や防衛・ITサービス分野での成長機会により、本拠地であるドイツの国内マクロ経済見通しが強まっていることも支援材料と見ている。
同行の分析によると、収益力の向上とコスト管理が組み合わさることで、ポジティブなオペレーティング・レバレッジが生まれ、利益率の改善が期待される。ドイツ銀行自身は2028年に13%超のROTEを目標としているが、ゴールドマン・サックスの試算では、この目標の下限を達成するだけでも、市場コンセンサス利益予想が約7%上振れする可能性があるという。
資本力と株主還元への期待
資本の健全性についても肯定的な見方が示された。2026年末までに、ドイツ銀行の普通株式等Tier1(CET1)比率は14%を超え、資本は完全に充足されると予測。さらに2027年以降は、年間175ベーシスポイント以上の資本創出が可能になると見込んでいる。
 Ad
これにより、同行はリスク加重資産の成長を加速させるか、株主還元を強化するかの選択肢を持つことになる。ゴールドマン・サックスは、欧州の同業他社では、余剰資本を株主還元に充てた銀行が、成長を犠牲にすることなく株価と評価倍率の上昇を享受した事例を指摘している。
割安な株価と今後の見通し
良好な見通しにもかかわらず、ドイツ銀行の株価は年初来で欧州の銀行株指数を16パーセントポイント下回っている。これは主に、プライベート・クレジットへのエクスポージャーに関する懸念や、ドイツ経済の改善ペースが想定より遅いことが要因だとゴールドマン・サックスは分析している。
しかし、同行はドイツ銀行が2027年以降、セクター平均を上回る利益成長を達成すると予測。株価収益率(PER)ベースで同業他社に対して約15%のディスカウントで取引されている現状は「特に割安」であると評価した。今後のカタリスト(株価上昇のきっかけ)として、以下の点が挙げられている。
- 四半期ごとの安定した決算発表
- CET1比率が14%を超えた後の自社株買いの拡大
- ドイツの良好なマクロ経済指標