
Story
Goldman Sachs Naik Taraf Saham Deutsche Bank kepada 'Beli' Susulan Prospek Hasil yang Lebih Baik
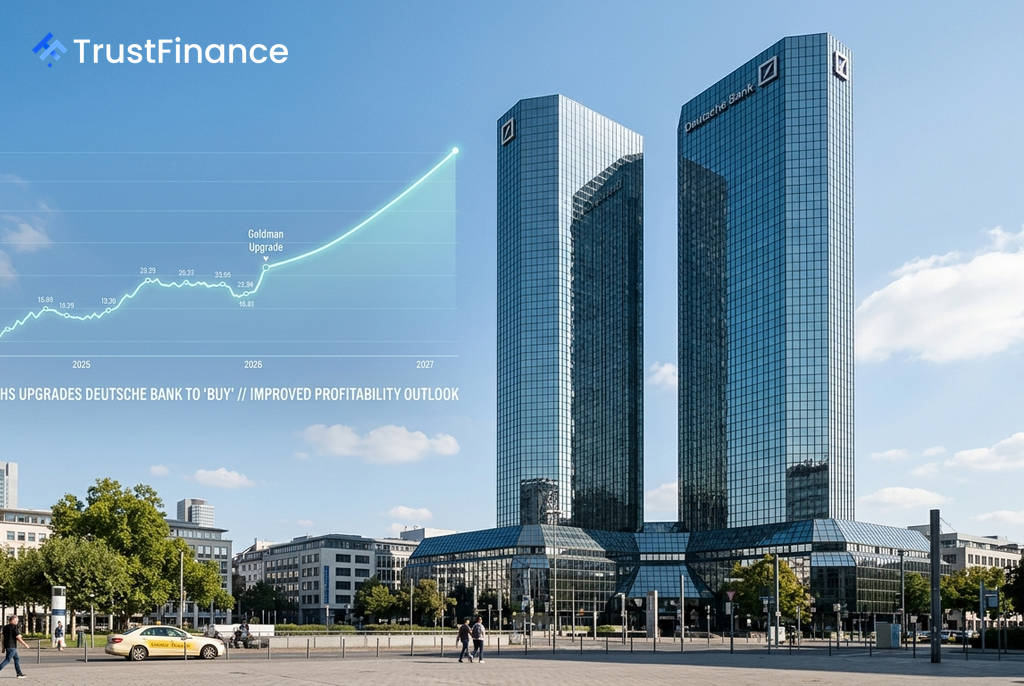
Goldman Sachs telah menaik taraf saranannya untuk saham Deutsche Bank kepada "Beli" daripada "Neutral", dengan alasan momentum hasil yang semakin baik dan leveraj operasi yang positif. Bank pelaburan itu menaikkan sasaran harga 12 bulannya untuk gergasi perbankan Jerman itu kepada €43.75 daripada €37, mencerminkan keyakinan terhadap potensi peningkatan keuntungan bank tersebut.
Prospek Keuntungan Bertambah Baik
Menurut penganalisis Goldman Sachs, Deutsche Bank sedang memasuki "era keuntungan yang lebih tinggi". Unjuran ini disokong oleh jangkaan peningkatan kira-kira 300 mata asas dalam Pulangan atas Ekuiti Ketara (ROTE) dalam tempoh tiga tahun akan datang.
Firma itu turut menyatakan bahawa latar belakang domestik di Jerman menjadi semakin menyokong, dengan peluang pertumbuhan dalam pelaburan infrastruktur, pertahanan dan perkhidmatan IT. Ini dijangka menyumbang kepada prospek makroekonomi yang lebih kukuh, sekali gus memberi manfaat kepada operasi Deutsche Bank.
Penilaian dan Unjuran Kewangan
Walaupun prospek bertambah baik, Goldman Sachs memerhatikan bahawa saham Deutsche Bank telah menunjukkan prestasi kurang cemerlang berbanding indeks perbankan Eropah sebanyak 16 mata peratusan setakat tahun ini. Keadaan ini dikaitkan dengan kebimbangan pelabur terhadap pendedahan kredit swasta dan pemulihan ekonomi Jerman yang lebih perlahan daripada jangkaan.
 Ad
Goldman Sachs berpendapat diskaun penilaian semasa Deutsche Bank, iaitu kira-kira 15% di bawah pesaingnya dari segi nisbah harga kepada pendapatan, adalah "sangat menarik". Firma itu mengunjurkan bank tersebut akan mencatatkan pertumbuhan pendapatan yang lebih kukuh berbanding sektor mulai 2027 dan seterusnya, dengan ROTE dijangka mencapai 13.1% pada 2028.
Pemangkin dan Risiko Utama
Goldman Sachs mengenal pasti beberapa pemangkin yang boleh memacu harga saham, termasuk penyampaian pendapatan suku tahunan yang konsisten, peningkatan dalam program pembelian semula saham, dan data makroekonomi yang menyokong dari Jerman. Bank itu dijangka mempunyai modal yang kukuh dengan nisbah CET1 melebihi 14% menjelang akhir 2026, membolehkannya sama ada mempercepatkan pertumbuhan aset atau meningkatkan agihan kepada pemegang saham.
Walau bagaimanapun, risiko-risiko penurunan turut disenaraikan, seperti:
- Pertumbuhan yang lebih perlahan dalam bahagian perbankan swasta, korporat dan pelaburan.
- Kos operasi atau kos kredit yang meningkat dengan ketara.
- Pulangan modal yang lebih rendah atau lebih perlahan kepada pemegang saham.
- Kelembapan atau kemerosotan teruk dalam keadaan makroekonomi Jerman.