
Story
Goldman Sachs nâng hạng Deutsche Bank lên 'Mua' nhờ triển vọng doanh thu cải thiện
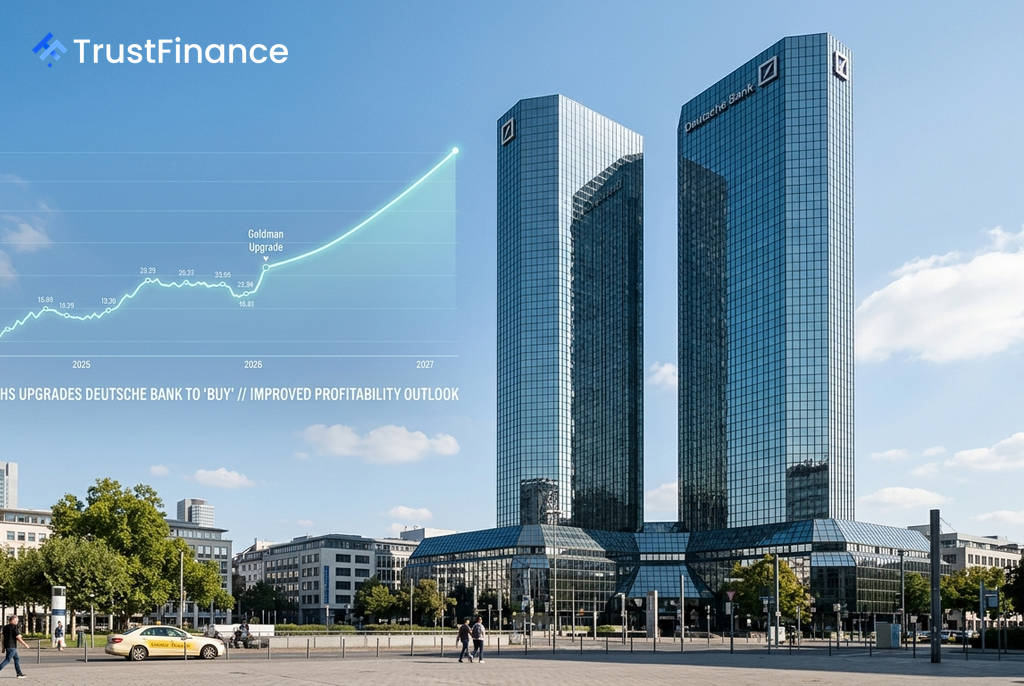
Goldman Sachs đã nâng hạng tín nhiệm đối với Deutsche Bank từ "Trung lập" lên "Mua" và tăng giá mục tiêu 12 tháng cho cổ phiếu của ngân hàng này lên €43,75 từ mức €37. Động thái này dựa trên dự báo tỷ suất sinh lời trên vốn chủ sở hữu hữu hình (ROTE) sẽ cải thiện khoảng 300 điểm cơ bản trong vòng ba năm tới.
Triển vọng lợi nhuận tích cực
Theo Goldman Sachs, Deutsche Bank đang bước vào "một kỷ nguyên lợi nhuận cao hơn", được hỗ trợ bởi bối cảnh kinh tế ngày càng thuận lợi tại Đức. Các chuyên gia phân tích chỉ ra rằng các khoản đầu tư vào cơ sở hạ tầng cùng với cơ hội tăng trưởng trong lĩnh vực quốc phòng và dịch vụ công nghệ thông tin đang củng cố triển vọng kinh tế vĩ mô của quốc gia này.
Báo cáo nhận định rằng đà tăng trưởng doanh thu đang cải thiện và đòn bẩy hoạt động tích cực là những động lực chính thúc đẩy lợi nhuận. Goldman Sachs dự báo đến cuối năm 2026, Deutsche Bank sẽ có đủ vốn với tỷ lệ vốn cấp 1 (CET1) trên 14% và khả năng tạo vốn ngày càng tăng, đạt hơn 175 điểm cơ bản mỗi năm từ năm 2027 trở đi.
Điều này mang lại cho ngân hàng lựa chọn giữa việc đẩy nhanh tăng trưởng tài sản có rủi ro hoặc tăng cường phân phối cho cổ đông. Goldman Sachs lưu ý rằng các ngân hàng châu Âu khác chọn phương án hoàn trả vốn dư thừa đã được hưởng lợi từ giá cổ phiếu và hệ số định giá cao hơn mà không phải hy sinh tăng trưởng.
Định giá hấp dẫn bất chấp rủi ro
 Ad
Bất chấp triển vọng được cải thiện, cổ phiếu của Deutsche Bank đã có hiệu suất kém hơn 16 điểm phần trăm so với chỉ số ngành ngân hàng châu Âu từ đầu năm đến nay. Goldman Sachs cho rằng sự sụt giảm này chủ yếu do lo ngại về rủi ro tín dụng tư nhân và sự phục hồi chậm hơn dự kiến của kinh tế Đức.
Tuy nhiên, các nhà phân tích của Goldman Sachs tin rằng mức chiết khấu khoảng 15% của Deutsche Bank so với các ngân hàng cùng ngành dựa trên tỷ lệ giá trên thu nhập (P/E) là "đặc biệt hấp dẫn". Họ dự báo Deutsche Bank sẽ đạt được mức tăng trưởng lợi nhuận mạnh hơn so với toàn ngành từ năm 2027, với tiềm năng vượt các ước tính đồng thuận về cả lợi nhuận và các khoản chi trả cho cổ đông.
Các yếu tố xúc tác chính được xác định bao gồm:
- Việc công bố kết quả kinh doanh hàng quý ổn định.
- Tăng mức độ mua lại cổ phiếu quỹ khi tỷ lệ CET1 vượt 14%.
- Dữ liệu kinh tế vĩ mô hỗ trợ từ Đức.
Các rủi ro suy giảm tiềm ẩn bao gồm tăng trưởng chậm hơn dự kiến trong các mảng ngân hàng tư nhân, doanh nghiệp và đầu tư; chi phí hoạt động hoặc tín dụng tăng đột biến; và sự suy thoái nghiêm trọng của kinh tế Đức.