
Story
高盛上调德意志银行评级至“买入”,看好其盈利能力和资本回报前景
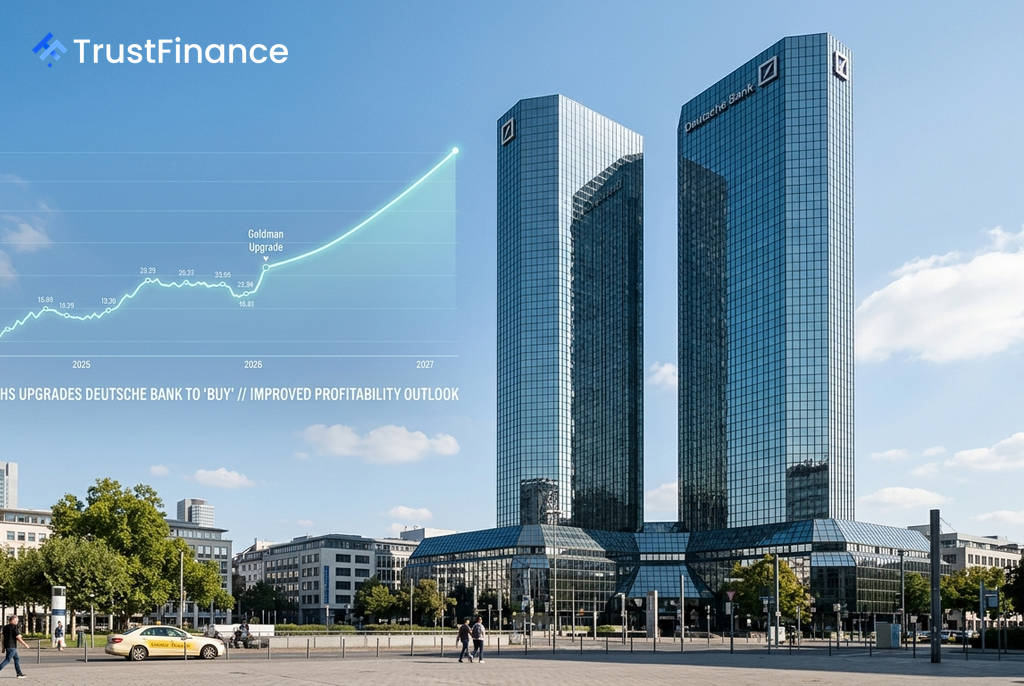
高盛在一份研究报告中宣布,将德意志银行 (Deutsche Bank) 的股票评级从“中性”上调至“买入”,并将其12个月目标价从37欧元上调至43.75欧元。该行分析师认为,受收入增长势头改善和积极经营杠杆的推动,德意志银行的有形股本回报率 (ROTE) 有望在未来三年内提升约300个基点。
评级上调的核心逻辑
高盛指出,德意志银行正进入一个“更高盈利能力的时代”。这一判断基于多方面因素,其中德国国内日益有利的宏观经济背景是关键之一。报告称,德国在基础设施投资、国防和IT服务领域的增长机遇,预示着其宏观经济前景正在走强。
高盛预计,德意志银行的盈利增长将从2027年起超越行业平均水平。分析师认为,市场普遍预期在其盈利能力(得益于更强劲的收入)和股东派发(得益于更大规模的回购)方面均存在上行风险。
资本状况强劲,股东回报可期
报告预测,到2026年底,德意志银行的资本将完全充足,其核心一级资本充足率 (CET1) 将超过14%。从2027年起,该行每年将能产生超过175个基点的资本。
高盛表示,这种强劲的资本状况为银行提供了战略选择:是加速风险加权资产的增长,还是加强对股东的分配。报告特别提到,欧洲银行业中选择返还多余资本的同行,其股价和估值倍数均从中受益,且未牺牲增长。
估值与市场表现
 Ad
尽管前景看好,但德意志银行的股价今年迄今的表现比欧洲银行指数落后了16个百分点。高盛认为,这主要源于市场对该行私募信贷风险敞口的担忧,以及对德国宏观经济改善速度慢于预期的顾虑。
高盛认为,鉴于其盈利前景,德意志银行目前较同业约15%的市盈率折让“尤其不合理”。分析师指出,只要该行达到其2028年有形股本回报率超过13%的目标区间的下限,就意味着市场对其利润的普遍预期有约7%的上调空间。
潜在催化剂与风险
高盛列出了可能推动股价上涨的关键催化剂,包括:
- 持续稳定的季度盈利表现
- 在CET1比率超过14%后增加股票回购规模
- 来自德国的积极宏观经济数据
同时,报告也指出了潜在的下行风险,例如私人、企业和投行业务增长放缓、运营或信贷成本大幅上升、资本回报低于或慢于预期,以及德国宏观经济状况严重放缓或恶化。