
Story
Goldman Sachs Naikkan Peringkat Deutsche Bank Jadi 'Beli' Berkat Prospek Laba yang Membaik
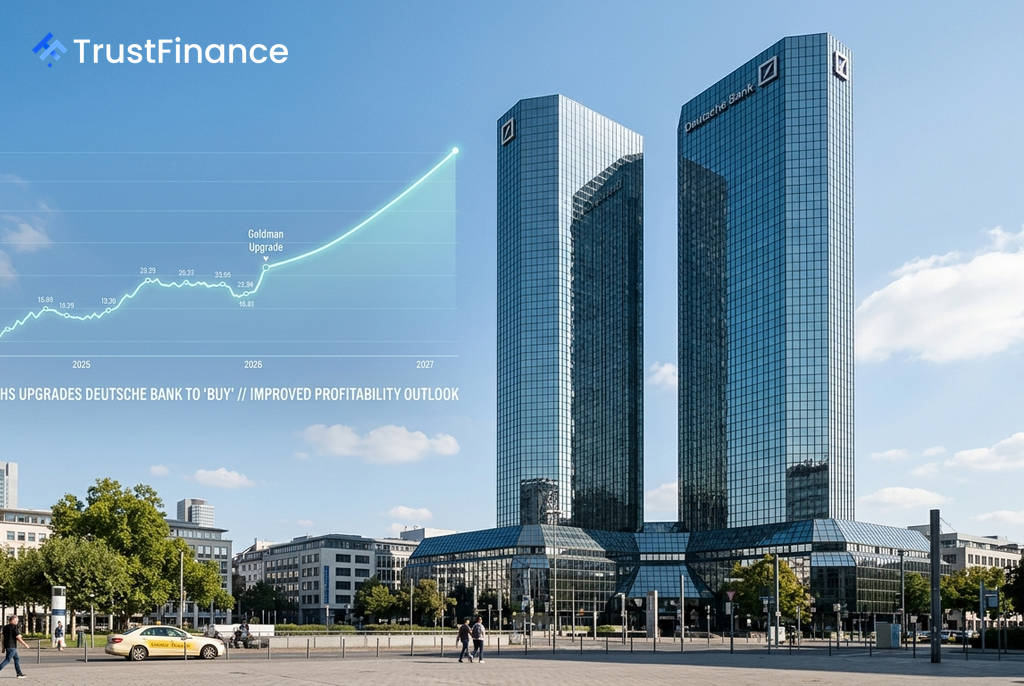
Goldman Sachs telah menaikkan peringkat saham Deutsche Bank menjadi "Beli" dari sebelumnya "Netral", serta merevisi naik target harga 12 bulannya menjadi €43,75 dari €37. Peningkatan ini didasarkan pada ekspektasi perbaikan *return on tangible equity* (RoTE) sekitar 300 basis poin selama tiga tahun ke depan, yang didorong oleh momentum pendapatan dan *operating leverage* yang positif.
Alasan di Balik Peningkatan Peringkat
Analis di Goldman Sachs menyatakan bahwa Deutsche Bank sedang memasuki "era profitabilitas yang lebih tinggi". Pandangan optimistis ini didukung oleh kondisi makroekonomi domestik di Jerman yang semakin suportif, di mana investasi infrastruktur serta peluang pertumbuhan di sektor pertahanan dan layanan TI menunjukkan penguatan prospek ekonomi.
Menurut Goldman Sachs, meskipun prospeknya membaik, saham Deutsche Bank telah mengalami *underperformance* sebesar 16 poin persentase dibandingkan indeks perbankan Eropa secara *year-to-date*. Bank investasi tersebut mengaitkan hal ini dengan kekhawatiran pasar terhadap eksposur kredit swasta dan pemulihan ekonomi Jerman yang lebih lambat dari perkiraan.
Proyeksi Keuangan dan Posisi Modal
Goldman Sachs memproyeksikan Deutsche Bank akan memiliki permodalan yang solid pada akhir 2026, dengan rasio modal inti (CET1) di atas 14%. Mulai tahun 2027, bank ini diperkirakan akan menjadi semakin generatif secara modal, menghasilkan lebih dari 175 basis poin per tahun.
Posisi modal yang kuat ini memberikan pilihan strategis bagi Deutsche Bank: mengakselerasi pertumbuhan aset tertimbang menurut risiko (RWA) atau meningkatkan distribusi kepada pemegang saham. Goldman Sachs mencatat bahwa bank-bank Eropa lain yang memilih untuk mengembalikan kelebihan modal kepada investor telah mendapatkan imbalan berupa harga saham dan valuasi yang lebih tinggi.
 Ad
Valuasi dan Prospek bagi Investor
Goldman Sachs memprediksi Deutsche Bank akan mencatatkan pertumbuhan laba yang lebih kuat dibandingkan sektor perbankan mulai tahun 2027. Dengan valuasi saat ini yang diperdagangkan dengan diskon sekitar 15% terhadap para pesaingnya berdasarkan rasio harga terhadap laba (P/E), Goldman Sachs menganggapnya "sangat menarik".
Beberapa katalis utama yang diidentifikasi untuk saham ini antara lain:
- Kinerja laba kuartalan yang konsisten.
- Peningkatan level pembelian kembali saham (*buyback*) setelah rasio CET1 melampaui 14%.
- Data makroekonomi yang suportif dari Jerman.
Di sisi lain, risiko penurunan mencakup pertumbuhan yang lebih lambat di divisi perbankan swasta, korporat, dan investasi, serta potensi perlambatan ekonomi Jerman yang parah.