
Story
惠譽確認貝萊德TCP資本評級,但因槓桿擔憂展望轉為「負向」
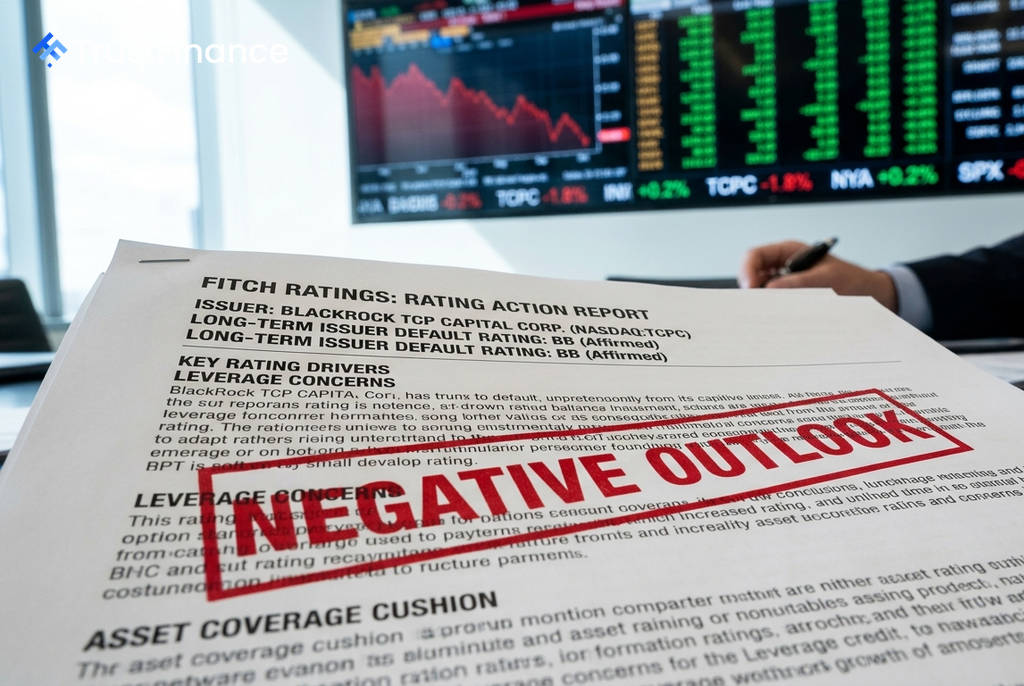
國際信評機構惠譽 (Fitch Ratings) 近日確認了商業發展公司貝萊德TCP資本 (BlackRock TCP Capital Corp., NASDAQ:TCPC) 的長期發行人違約評級、高級擔保債務及高級無擔保債務評級,均維持在 'BB' 級。同時,惠譽將該公司自「負向觀察名單」(Rating Watch Negative) 中移除,但將其評級展望調整為「負向」(Negative)。
此舉反映惠譽認為,儘管 TCPC 的信用指標已趨於穩定,但相較於同業及其自身風險狀況,其槓桿率和不良資產水平仍然偏高,對未來信用狀況構成壓力。
評級展望負向的主因
惠譽將 TCPC 移出「負向觀察名單」,理由是其信用指標已穩定下來,槓桿率也朝著目標水平邁進。然而,評級展望之所以被定為「負向」,主要基於以下幾點擔憂:
- 槓桿率仍高:儘管有所下降,但其槓桿率仍高於同業平均水準。
- 不良資產偏高:未計息 (non-accrual) 的投資部位雖然自高點回落,但佔比依然偏高。
- 潛在虧損風險:較高的實物支付 (paid-in-kind, PIK) 收入可能轉化為未來的已實現虧損。
- 資產覆蓋緩衝較弱:與同業相比,其資產覆蓋緩衝 (asset coverage cushion) 相對不足。
關鍵財務指標分析
 Ad
根據惠譽的報告,TCPC 的多項關鍵指標顯示出其目前的財務狀況。在 2026 年第一季,公司的槓桿率為 1.65 倍,低於 2025 年底的 1.74 倍;淨監管槓桿率則為 1.29 倍,低於去年底的 1.41 倍。
截至 2026 年第一季末,其資產覆蓋緩衝為 10.9%。在不良資產方面,未計息投資佔其債務投資組合的比例,按公允價值計算為 3%,按成本計算則為 8.4%,皆高於行業平均。
近期應對措施
為應對財務壓力,TCPC 在 2026 年第一季將其基礎股息從每股 0.25 美元削減至 0.17 美元。此外,公司還以擔保循環信貸額度,為 3.25 億美元 到期的優先無擔保票據進行了再融資。
此舉導致 TCPC 的無擔保債務佔總債務的比例,從四年平均的 61.7% 大幅下降至 34.8%。截至第一季末,該公司持有 4400 萬美元的現金及約當現金,以及 2.64 億美元的剩餘信貸額度,顯示其短期流動性尚屬充足。