
Story
Credo財報亮眼但股價重挫,市場憂慮毛利率壓力
Text size
Background
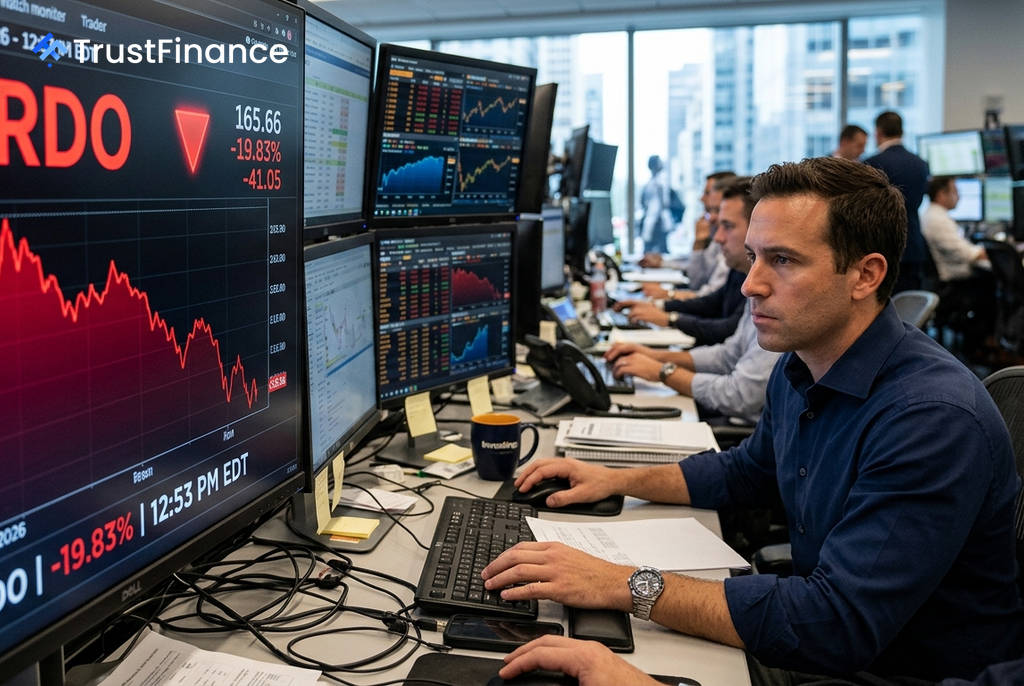
高速連接解決方案領導廠商Credo Technology (CRDO) 公布了強勁的第一季財報,營收與獲利均超出市場預期,然而其股價卻應聲重挫。截至9月2日,其股價下跌19.83%至165.66美元,反映出投資者對其短期毛利率壓力的擔憂,已蓋過對其營收高速成長的樂觀情緒。
財報優於預期,毛利率成隱憂
根據財報,Credo在2027財年第一季的表現強勁,營收達到4.79億美元,年增115%,高於約4.7億美元的市場共識。每股盈餘(EPS)為1.20美元,同樣優於預期。
然而,財報中的警訊來自於獲利能力。公司的GAAP毛利率從去年同期的68.2%下滑至64.5%。更重要的是,公司對第二季的指引暗示毛利率壓力將持續,這成為引發市場賣壓的主要原因。
成長展望強勁,惟光學產品稀釋短期獲利
展望未來,Credo管理層預計2027財年第二季營收將介於5.25億至5.35億美元之間,意味著約10%的季增長。公司更預期全年營收成長將超過85%,主要動能來自下半年光學產品的出貨加速。
 Ad
儘管成長前景看好,但市場的擔憂在於,新一代光學產品在量產初期毛利率較低,進而稀釋了整體獲利能力。管理層預計,2027財年光學產品營收將超過6億美元,但這也意味著短期內對毛利率的挑戰依然存在。
市場關注焦點與未來催化劑
本次財報解答了市場對其需求的疑慮,但留下了關於獲利能力的問號。投資者將密切關注以下幾個關鍵發展,以判斷Credo的後續走勢:
- 毛利率回升:市場需要看到證據,證明第二季預估的67%至69%(non-GAAP)毛利率區間是暫時性的,而非結構性下滑。
- 客戶集中度:第一季最大客戶佔營收33%。雖然管理層預期客戶基礎將更為廣泛,但市場仍關注其降低單一客戶風險的進展。
- 1.6T產品時程:備受期待的1.6T DSP產品預計在2027財年稍晚開始貢獻營收,但真正顯著的影響預計要到2028財年,屬於中期催化劑。
- 光學產品量產:下半年光學DSP、矽光子PIC等產品的營收進展,將是驗證公司執行能力的關鍵。