
Story
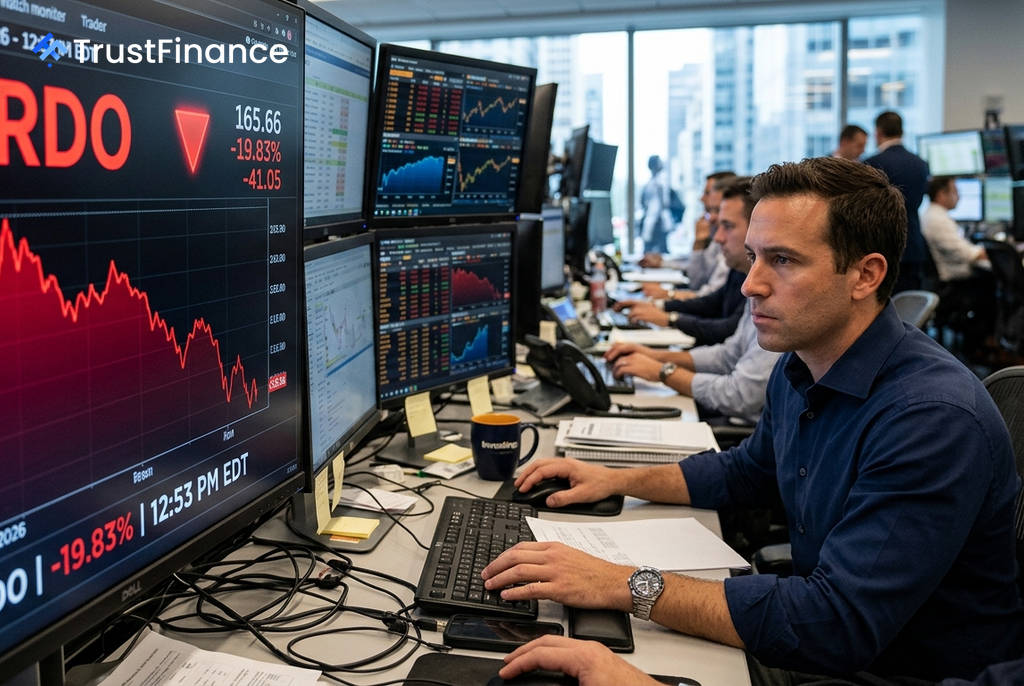
クレド・テクノロジー、好決算も株価急落―利益率への懸念が成長期待に影
Text size
Background
半導体ソリューションを提供するクレド・テクノロジー・グループ(CRDO)は、市場予想を上回る2027年度第1四半期決算を発表したが、その後の株価は約20%急落した。好調な売上高成長にもかかわらず、利益率の低下が投資家の懸念を招き、ポジティブな内容を打ち消す形となった。
好決算を打ち消した利益率への懸念
同社の第1四半期(5-7月期)決算は、売上高が前年同期比115%増の4億7900万ドルとなり、市場予想の約4億7000万ドルを上回った。1株当たり利益(EPS)も1.20ドルと、同様に予想を上回る結果だった。
しかし、市場の注目は利益率に集まった。GAAPベースの粗利益率は前年の68.2%から64.5%に低下。さらに、会社が示した第2四半期の見通しが、利益率へのさらなる圧力を示唆したため、投資家は短期的な収益性の悪化を売り材料とした。
成長は続くも、収益性の課題が浮上
会社側は、第2四半期の売上高見通しを5億2500万ドルから5億3500万ドルとし、第1四半期から約10%の増収を見込んでいる。また、2027年度通期の売上高成長率は85%を超えると予想しており、特に年度後半に光(オプティカル)製品の加速が寄与するとしている。
 Ad
一方で、この光製品事業の拡大が、利益率低下の背景にある。同社は2027年度に光製品関連で6億ドル以上の売上を見込んでいるが、この事業は立ち上げ段階にあるため、既存事業に比べて利益率が低い傾向にある。市場は、この事業構成の変化が全体の収益性を一時的に押し下げるリスクを織り込み始めている。
今後の注目点と市場の評価
今回の決算は、同社の製品に対する需要の強さを示した一方で、収益性に関する新たな疑問を提示した。今後の株価の動向は、以下の点にかかっているとみられる。
- 利益率の回復: 第2四半期の非GAAPベース粗利益率見通し(67%~69%)が一時的なものか、構造的なものかを見極める必要がある。
- 光製品事業の進捗: 光学DSPやシリコンフォトニクスPICなどの製品群が計画通りに収益貢献できるかどうかが焦点となる。
- 顧客基盤の多様化: 第1四半期時点で最大顧客が売上の33%を占めており、顧客集中リスクの低減が求められる。
- 1.6T製品の収益化: 次世代の1.6T製品は2027年度後半から初期の売上が見込まれるが、本格的な貢献は2028年度以降となる見通しで、中期的な成長ドライバーとして期待される。