
Story
Saham Credo Technology Jatuh Walaupun Hasil S1 Kukuh Akibat Tekanan Margin
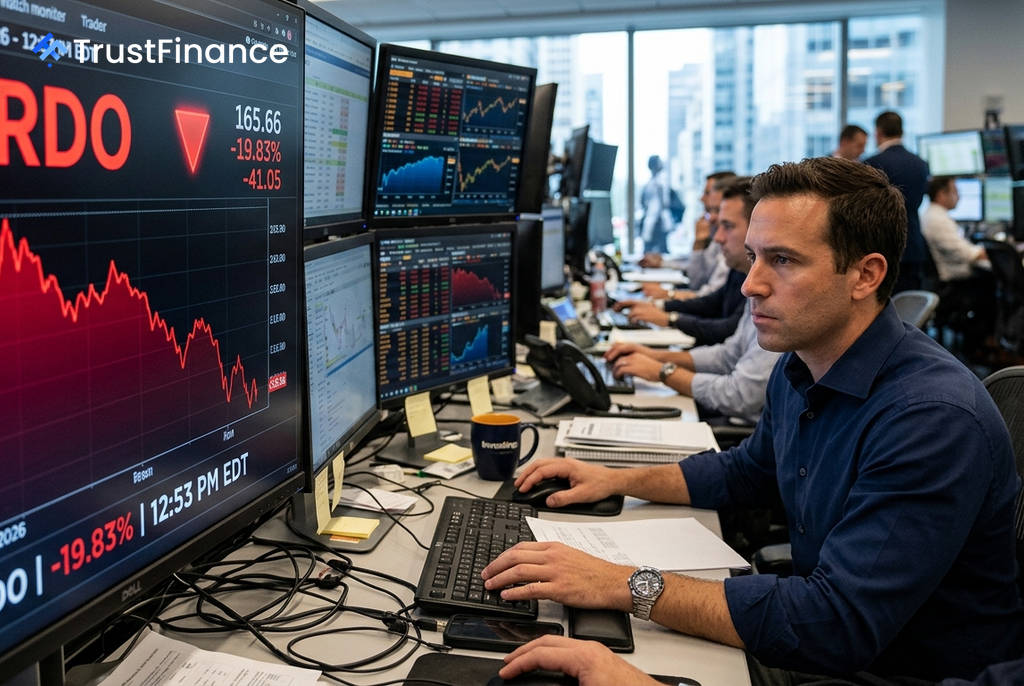
Saham Credo Technology Group Holding Ltd (CRDO) menjunam dengan ketara walaupun syarikat melaporkan keputusan suku pertama (S1) fiskal 2027 yang mengatasi jangkaan penganalisis. Reaksi pasaran yang negatif ini didorong oleh kebimbangan pelabur terhadap tekanan ke atas margin keuntungan syarikat, yang membayangi pertumbuhan hasil yang memberangsangkan.
Keputusan Kukuh Dicemari Kebimbangan Margin
Bagi suku pertama yang berakhir pada 1 September 2026, Credo melaporkan hasil sebanyak $479 juta, peningkatan 115% tahun-ke-tahun dan mengatasi anggaran konsensus sekitar $470 juta. Perolehan sesaham (EPS) sebanyak $1.20 juga melepasi jangkaan. Walau bagaimanapun, saham syarikat jatuh hampir 20% kepada $165.66 dalam dagangan berikutnya.
Sebab utama penjualan ini adalah margin kasar GAAP syarikat, yang jatuh kepada 64.5% daripada 68.2% pada tempoh sebelumnya. Tambahan pula, panduan yang dikeluarkan oleh pihak pengurusan untuk suku kedua membayangkan tekanan margin yang berterusan, menyebabkan pelabur mempersoalkan keuntungan jangka pendek syarikat walaupun pertumbuhan jualannya kukuh.
Prospek Pertumbuhan Berbanding Tekanan Keuntungan
Pihak pengurusan mengunjurkan hasil untuk S2 TK2027 berada dalam julat $525 juta hingga $535 juta, mewakili pertumbuhan berurutan sekitar 10%. Syarikat juga menjangkakan pertumbuhan hasil tahun penuh melebihi 85%, dipacu oleh pecutan dalam produk optiknya pada separuh kedua tahun ini.
 Ad
Walaupun segmen optik dijangka menyumbang lebih $600 juta kepada hasil TK2027, ia juga menjadi punca utama tekanan margin. Pelabur bimbang bahawa peningkatan dalam perniagaan optik yang mempunyai margin lebih rendah pada peringkat awal akan menjejaskan keuntungan keseluruhan syarikat. Isu lain yang menjadi tumpuan termasuk:
- Kepekatan Pelanggan: Pelanggan terbesar syarikat menyumbang 33% daripada hasil S1.
- Pemangkin 1.6T: Sumbangan hasil yang signifikan daripada produk DSP 1.6T dijangka hanya akan bermula pada tahun fiskal 2028, menjadikannya pemangkin jangka sederhana dan bukan penyelesaian segera untuk isu margin.
Pemangkin Seterusnya dan Pandangan Penganalisis
Pelabur akan memantau beberapa perkembangan utama dalam beberapa bulan akan datang untuk menilai semula prospek syarikat. Ini termasuk laporan perolehan S2 yang dijadualkan pada 2 Disember 2026, yang akan memberikan petunjuk sama ada tekanan margin bersifat sementara atau struktur.
Faktor lain yang akan diperhatikan ialah pencapaian dalam pengeluaran produk optik, kepelbagaian pangkalan pelanggan, dan sebarang tanda pemulihan margin. Penganalisis pasaran menunjukkan pandangan yang berbeza, dengan Bank of America mengurangkan harga sasarannya kepada $275 sambil mengekalkan penarafan 'Beli', manakala Stifel mengekalkan sasaran $350. Perbezaan ini mencerminkan keyakinan terhadap pertumbuhan jangka panjang tetapi ketidakpastian mengenai masa dan keuntungan segmen optik.