
Story
Credo业绩超预期后股价重挫,市场担忧利润率压力
Text size
Background
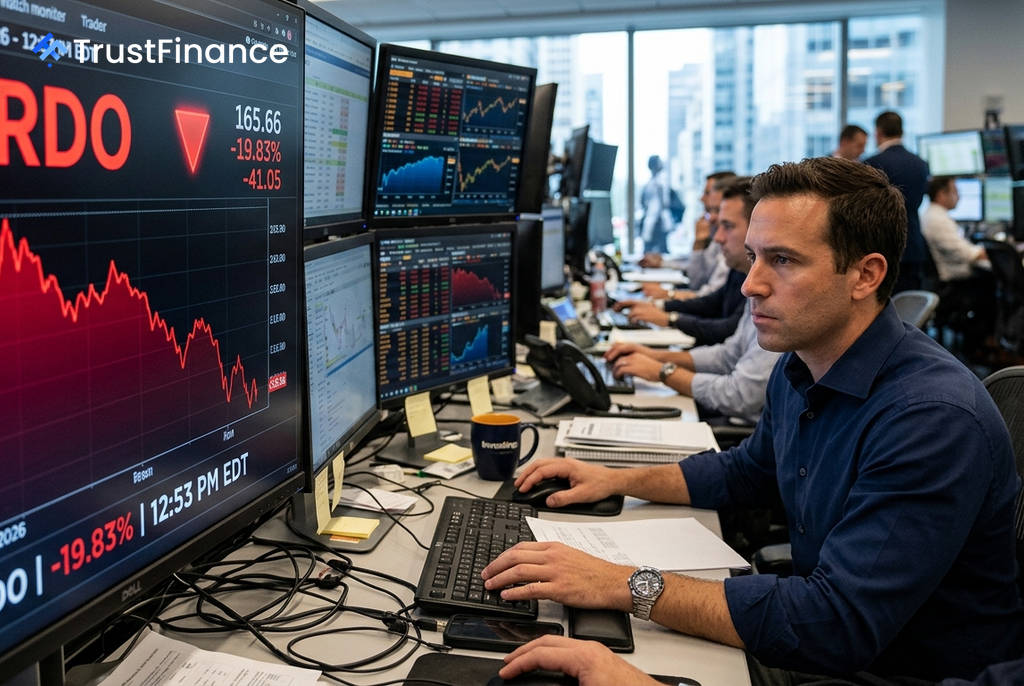
尽管高速互联解决方案提供商Credo Technology (CRDO) 公布了强劲的第一财季业绩,但其股价在9月2日交易中大幅下挫近20%。财报显示,公司营收和利润均超出市场预期,然而投资者对利润率下滑的担忧,抵消了其高速增长带来的积极影响。
业绩增长与利润压力的博弈
根据财报,Credo在2027财年第一季度的营收达到 4.79亿美元,同比增长115%,超出了约4.7亿美元的市场共识。每股收益(EPS)为1.20美元,同样优于预期。
然而,市场的负面反应主要源于其盈利能力的疲软。该季度的GAAP(公认会计准则)毛利率从去年同期的68.2%下降至64.5%。此外,公司对第二季度的业绩指引也暗示了利润率将面临持续压力,这成为引发股价抛售的关键因素。
增长引擎与未来展望
尽管存在利润率问题,Credo的管理层对增长前景依然乐观。公司预计2027财年第二季度营收将在5.25亿至5.35亿美元之间,意味着约10%的环比增长。管理层预计,整个财年的营收增长将超过85%。
 Ad
这一增长主要由光学产品的加速放量驱动,预计该业务将在本财年下半年提速,全年贡献超过6亿美元的收入。公司的增长前景(营收增长超85%)与运营成本控制(预计运营费用增长约55%)之间形成的运营杠杆,是支持其长期价值的核心论点。然而,短期内,新光学产品在产能爬坡阶段的利润率较低,对整体盈利构成了挑战。
市场关注的催化剂
投资者正在密切关注Credo能否在扩大规模的同时恢复其盈利能力。未来的关键看点包括:
- 利润率恢复:市场需要看到证据,证明第二季度指引中67%-69%的非GAAP毛利率范围是暂时性的,而非结构性下降。
- 光学产品进展:ZeroFlap光学器件、光学DSP和硅光子PIC等产品的营收增长情况,将是衡量公司执行能力的重要指标。
- 客户多元化:目前,其最大客户占第一季度营收的33%。能否吸引更多超大规模数据中心和云服务商客户,对于降低集中度风险至关重要。
- 1.6T产品:作为中期催化剂,1.6T DSP产品预计将在本财年晚些时候开始产生初步收入,并在2028财年做出更重要的贡献。