
Story
Saham Credo Technology Anjlok Hampir 20% Meski Laba Melampaui Ekspektasi
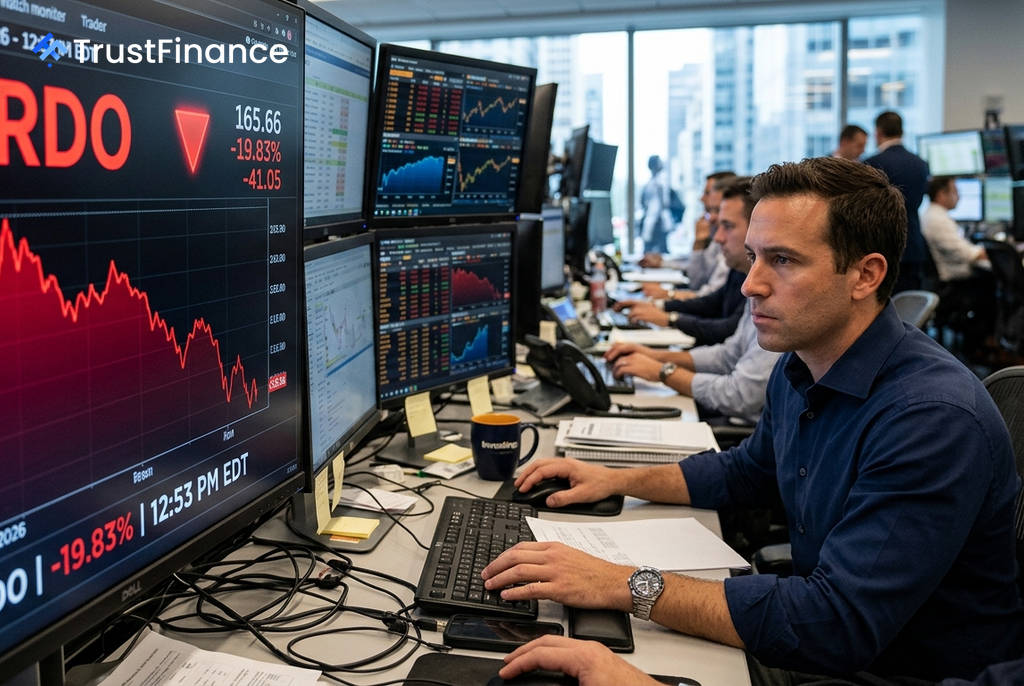
Saham Credo Technology (CRDO) anjlok 19,83% menjadi $165,66 pada 2 September 2026, meskipun perusahaan melaporkan hasil keuangan kuartal pertama (Q1) fiskal 2027 yang melampaui ekspektasi. Reaksi pasar yang negatif menyoroti bahwa kekhawatiran investor terhadap tekanan margin laba untuk jangka pendek lebih besar daripada optimisme atas pertumbuhan pendapatan yang kuat.
Laba Melampaui Target, Margin Jadi Kekhawatiran
Credo melaporkan pendapatan Q1 FY2027 sebesar $479 juta, tumbuh 115% dari tahun ke tahun dan melampaui konsensus analis sekitar $470 juta. Laba per saham (EPS) juga melampaui ekspektasi di angka $1,20. Namun, sentimen positif ini dibayangi oleh penurunan margin laba kotor GAAP yang turun menjadi 64,5% dari 68,2% pada periode sebelumnya.
Manajemen juga memberikan proyeksi untuk Q2 yang mengimplikasikan adanya tekanan lebih lanjut pada margin. Hal ini menjelaskan mengapa pertumbuhan yang sangat tinggi gagal mendorong harga saham. Bagi pasar, profitabilitas saat ini menjadi fokus utama, terutama saat perusahaan meningkatkan produksi produk-produk optik barunya yang dinilai memiliki margin lebih rendah pada tahap awal.
Prospek Pertumbuhan Tetap Kuat
Terlepas dari kekhawatiran margin, prospek pertumbuhan pendapatan Credo tetap solid. Manajemen memproyeksikan pendapatan Q2 FY2027 berada di kisaran $525 juta hingga $535 juta, yang menyiratkan pertumbuhan sekuensial sekitar 10%. Untuk setahun penuh, pertumbuhan pendapatan diperkirakan akan melampaui 85%.
Mesin pertumbuhan utama perusahaan adalah produk optik, yang diperkirakan akan berakselerasi di paruh kedua tahun fiskal dan menyumbang lebih dari $600 juta pendapatan untuk FY2027. Selain itu, perusahaan juga berupaya mengurangi risiko konsentrasi pelanggan. Meskipun pelanggan terbesar masih menyumbang 33% dari pendapatan Q1, manajemen melihat partisipasi yang lebih luas dari para pemain *hyperscaler* dan *neo-cloud* di masa depan.
 Ad
Katalis Jangka Menengah dan Risiko Eksekusi
Investor kini mengamati beberapa katalis utama untuk pemulihan saham. Salah satunya adalah adopsi produk DSP 1.6T, yang diharapkan mulai memberikan kontribusi pendapatan pada akhir FY2027 dan menjadi lebih signifikan pada FY2028, menjadikannya pendorong jangka menengah.
Katalis penting lainnya meliputi:
- Laporan keuangan Q2 FY2027: Hasil yang melampaui proyeksi dapat menantang narasi negatif pasar seputar margin.
- Tonggak produksi optik: Kemajuan pendapatan dari produk optik akan menjadi bukti skalabilitas.
- Pemulihan margin: Investor membutuhkan bukti bahwa kisaran margin kotor non-GAAP 67%-69% yang diproyeksikan untuk Q2 bersifat sementara, bukan struktural.
Laporan keuangan terakhir telah menjawab pertanyaan pasar mengenai permintaan, namun belum sepenuhnya menjawab pertanyaan mengenai profitabilitas. Laporan berikutnya akan menjadi krusial untuk menunjukkan bahwa Credo dapat meningkatkan skala bisnis optiknya tanpa mengorbankan margin laba secara permanen.