
Story
碧桂園上半年虧損收窄16%,惟營收銳減近四成
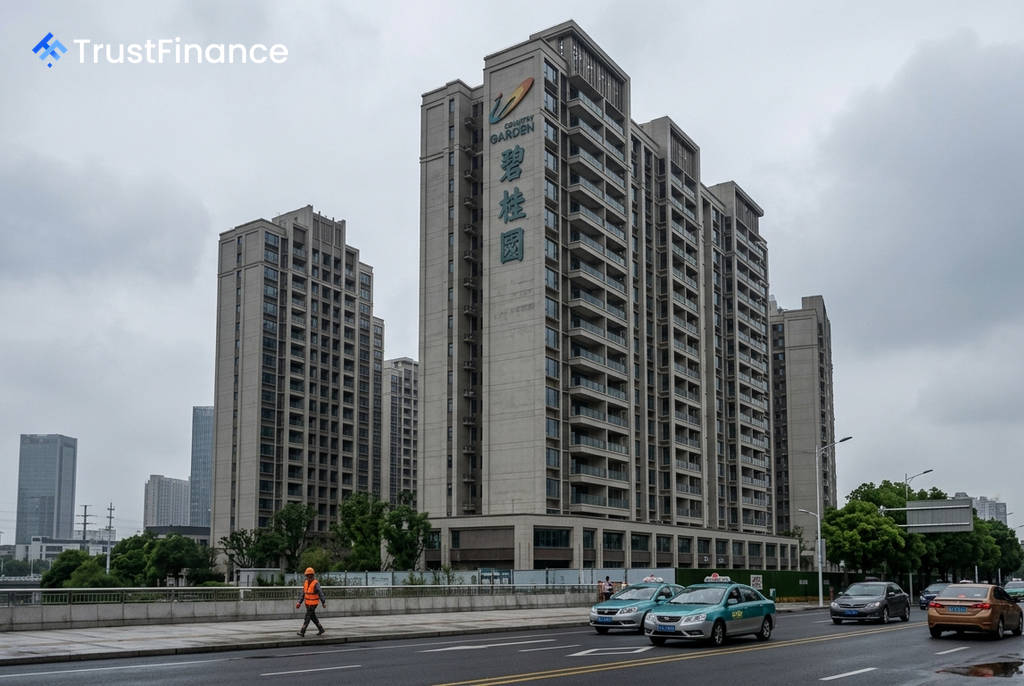
中國陷入困境的房地產開發商碧桂園(02007.HK)於8月28日公布最新中期業績,財報顯示公司虧損有所收窄,但營運壓力依然沉重。根據公告,公司上半年股東應佔淨虧損約為156.2億人民幣,較去年同期減虧16.3%;然而,營業收入約440.8億人民幣,年減39.3%。
營收下滑與資產減損侵蝕獲利
碧桂園在財報中解釋,營收下滑主要受房地產開發收入減少影響。隨著集團「保交房」任務進入收尾階段,當期交付的物業數量大幅縮減,導致收入相應下降。
儘管虧損收窄,但公司的獲利能力仍面臨嚴峻挑戰。上半年毛虧損約59.9億人民幣,主因是公司對在建物業及已完工待售物業計提了約61.7億人民幣的減損。碧桂園指出,前期以高成本取得的土地項目,在當前降價銷售的市場環境中結算,對利潤造成了負面衝擊。此外,公司還計提了約62億人民幣的存貨減值,以及約38億人民幣的金融資產減值損失。
在財務方面,碧桂園持續努力降低成本與負債。上半年行銷及行政費用年減19.7%,總借貸較2025年底下降約53億人民幣至1426.6億人民幣。截至6月底,公司淨資產仍維持在310億人民幣的正值。
 Ad
銷售回穩,經營重心轉向修復
在銷售方面,碧桂園上半年表現相對平穩。公司連同其合營及聯營公司共實現權益合同銷售金額約142.5億人民幣。根據克而瑞(CRIC)數據,今年1至7月,碧桂園的操盤面積達到233萬平方公尺,重返行業前十名,顯示其營運活動正逐步恢復。
碧桂園表示,2026年是公司從「保交房」轉向「正常經營」的關鍵一年。公司判斷,目前市場分化加劇,一線及強二線城市加速觸底,而三四線城市仍處於調整期。未來,公司將採取「一盤一策」的靈活銷售策略,並在必要時處置資產以增加現金流,力求將市場的結構性回暖轉化為業績支撐。
對投資者而言,碧桂園雖在債務重組與確保建案交付方面解決了眼前的生存問題,但其後續如何修復經營能力、恢復持續的現金流與獲利能力,將是市場關注的下一個焦點。