
Story
正泰電器申請香港雙重上市 營收波動下高負債成隱憂
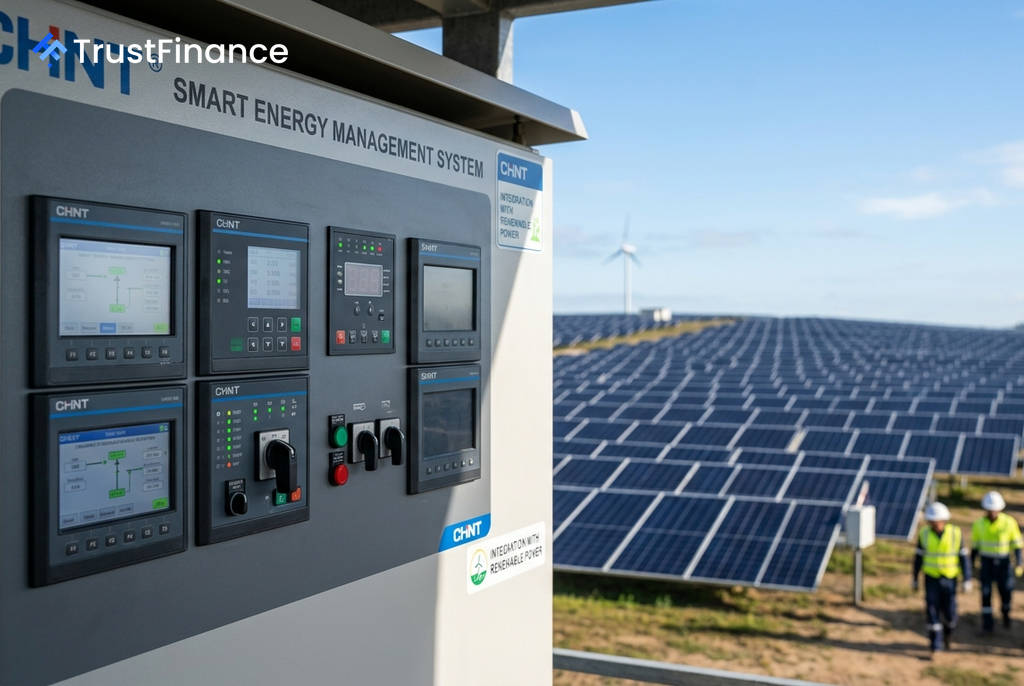
已在上海A股上市的中國電器與能源巨頭浙江正泰電器,近日正式向香港交易所遞交主板上市申請,尋求「A+H」兩地雙重上市。此舉旨在拓寬國際融資管道,支持其全球化戰略,聯席保薦人為中金公司、華泰國際與國泰君安證券。
業務雙引擎:智慧電器與綠色能源
根據其公開說明書,正泰電器主要業務由「智慧電器」與「綠色能源」兩大板塊構成,形成從發電、儲能、輸配電到終端用電的完整產業鏈。
- 智慧電器:公司是全球領先的低壓電器供應商。根據弗若斯特沙利文報告,按2023年數據,正泰電器在全球低壓電器市場排名第五,在中國市場則穩居第二,為中國境內規模最大的業者。隨著工業升級與AI數據中心等新興需求崛起,公司正推動產品朝數位化、智慧化轉型。
- 綠色能源:正泰電器在太陽能光電領域佈局完整,涵蓋開發、建設、營運及資產轉讓。尤其在戶用光電領域,截至2023年底,其累計裝機容量達58.0 GW,位居全球第一,市佔率約12.8%。
財務剖析:「增利不增收」背後的結構轉型
近年財報顯示,正泰電器正處於業務結構調整的關鍵期。在2021年至2023年間,公司營收呈現波動,分別為人民幣572.5億元、645.2億元及591.7億元,2023年營收年減約8.3%。然而,股東應佔淨利潤卻逆勢從36.9億元持續增長至45.0億元,2023年增幅達16.2%。
利潤增長主要得益於業務組合優化。公司大幅縮減了毛利率較低的電站工程承包業務,同時擴大了毛利率高達53%的電站營運維護業務,以及逆變器與儲能產品的銷售。這種「增利不增收」的現象反映了公司主動調整業務結構的策略。
 Ad
然而,進入2024年,新的財務壓力浮現。上半年營收雖年增28.46%至380.6億元,主要由戶用光電業務驅動,但傳統智慧電器業務僅增長3.6%。業務結構的轉變導致整體毛利率下滑,從2023全年的25.9%降至2024上半年的23.6%。此外,公司債務壓力持續攀升,截至2024年6月底,資產負債率為64.7%,有息負債總額近500億元,短期償債壓力不容忽視。
行業前景與潛在風險
正泰電器所處的賽道前景廣闊。弗若斯特沙利文報告預測,在智慧電網升級、新能源整合及AI數據中心需求的推動下,全球低壓電器市場增長將提速。同時,全球太陽能光電與儲能市場也正處於高速增長期。
儘管前景看好,公司仍面臨多重風險:
- 政策依賴:綠色能源業務高度依賴各國的補貼政策與電價機制,政策變動將直接衝擊收入。
- 成本波動:銅、銀等大宗商品是核心原料,其價格波動將影響產品毛利。
- 營運風險:戶用光電業務大量依賴第三方服務商進行安裝,帶來品質控管與合規風險。
- 資金壓力:光電站開發需鉅額前期投資,若資產無法及時出售,將面臨巨大的資金週轉壓力。
此次赴港上市所募資金,預計將用於智慧電器研發、全球產能佈局及數位化轉型。對投資者而言,正泰電器雖在核心市場擁有穩固地位,但在「A+H」新時代,其全球化佈局的成效、現金流管理效率,以及應對新能源政策變化的能力,將是評估其長期價值的關鍵。