
Story
정태전기, 홍콩 IPO 추진... 'A+H' 이중상장으로 글로벌 확장 가속화
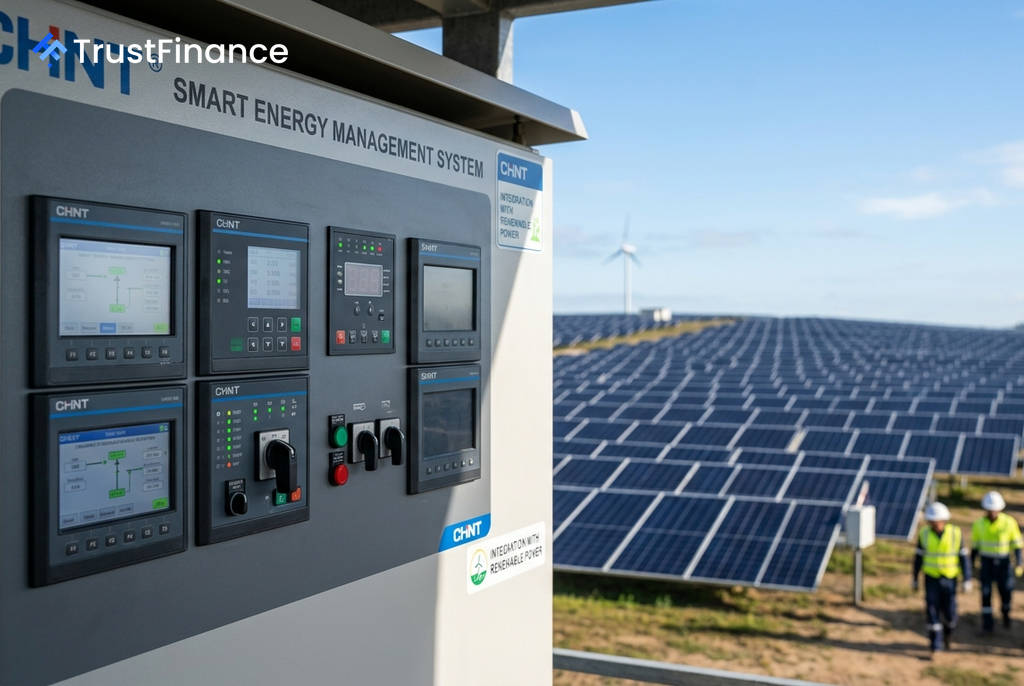
중국의 대표적인 전기 장비 및 신재생에너지 기업인 저장 정태전기(Zhejiang Chint Electrics)가 홍콩증권거래소(HKEX)에 상장을 공식 신청하며 'A+H' 이중상장(dual listing)을 추진한다. 이미 상하이 증시에 상장된 이 회사는 이번 홍콩 상장을 통해 글로벌 사업 확장과 기술 혁신을 위한 자금 조달에 나설 계획이다.
사업 구조 및 시장 지위
정태전기의 사업은 크게 '스마트 전기'와 '녹색 에너지' 두 부문으로 나뉜다. 스마트 전기 부문에서는 저압 전기 제품을 주력으로 하며, 발전부터 최종 소비까지 전력 시스템의 전 가치 사슬에 걸친 제품을 공급한다. 프로스트 앤 설리번 보고서에 따르면, 2025년 기준 정태전기는 전 세계 저압 전기 시장 5위, 중국 시장에서는 2위를 차지하는 선도 기업이다.
녹색 에너지 부문에서는 '개발-건설-운영-매각'의 전체 생애주기를 아우르는 사업 모델을 구축했다. 특히 가정용 태양광 분야에서 글로벌 1위 기업으로, 2025년 말 기준 누적 설치 용량 58.0GW, 시장 점유율 12.8%를 기록했다. 회사는 태양광 발전소를 건설한 후 제3자에게 매각해 자금을 회수하거나, 직접 운영하며 장기적인 발전 수익을 창출하는 '순환 개발' 전략을 구사한다.
재무 분석: '매출 감소 속 이익 증가'의 이면
최근 재무 실적은 사업 구조 조정기의 특징을 명확히 보여준다. 회사의 매출은 2023년 572.5억 위안, 2024년 645.2억 위안을 기록한 후 2025년 591.7억 위안으로 약 8.3% 감소했다. 그러나 같은 기간 순이익은 36.9억 위안에서 45.0억 위안으로 16.2% 증가하며 '매출 감소 속 이익 증가' 현상을 보였다.
이러한 현상은 수익성 중심의 사업 포트폴리오 조정에 기인한다. 마진이 낮은 발전소 엔지니어링·조달·시공(EPC) 사업 매출이 2024년 60.2억 위안에서 2025년 17.2억 위안으로 급감한 반면, 마진율이 53%에 달하는 발전소 운영 및 유지보수(O&M) 사업 매출은 78.8억 위안에서 110.6억 위안으로 증가했다.
 Ad
하지만 부채 부담은 지속적인 과제다. 회사의 총자산부채비율은 2023년 61.5%에서 2025년 66.1%까지 상승했으며, 2026년 6월 말 기준 이자 발생 부채는 약 500억 위안에 달한다. 같은 시점 단기성 부채가 약 245억 위안인 데 비해 현금성 자산은 약 157억 위안에 그쳐 단기 상환 능력에 대한 우려가 제기된다. 다만, 2025년 231억 위안에 달하는 견조한 영업활동 현금흐름은 재무적 안정성을 일부 뒷받침하고 있다.
성장 전망과 잠재적 리스크
정태전기가 속한 산업은 AI 데이터센터의 전력 수요 급증, 스마트 그리드 고도화, 글로벌 '탄소 중립' 목표 등으로 인해 성장 잠재력이 크다. 프로스트 앤 설리번에 따르면, 전 세계 저압 전기 시장은 2025년부터 2030년까지 연평균 4.6%의 성장이 예상되며, 태양광 및 에너지 저장 시스템 시장 역시 가파른 성장세가 전망된다.
그러나 여러 잠재적 리스크도 존재한다.
- 정책 의존성: 녹색 에너지 사업은 각국 정부의 보조금, 전력 가격 정책 등 규제 변화에 매우 민감하다.
- 원자재 가격 변동: 저압 전기 제품의 핵심 원료인 구리, 은 등 원자재 가격의 변동성은 수익성에 직접적인 영향을 미친다.
- 운영 리스크: 가정용 태양광 사업에서 외부 협력업체에 대한 높은 의존도는 시공 품질 관리 및 규정 준수 리스크를 야기할 수 있다.
이번 홍콩 IPO를 통해 조달된 자금은 스마트 전기 연구개발, 글로벌 생산 설비 최적화, 디지털 전환 등에 투입될 예정이다. 투자자들은 회사가 가진 시장 지배력을 긍정적으로 평가하면서도, 부채 관리 효율성, 글로벌 사업 성과, 신재생에너지 정책 변화의 영향을 면밀히 관찰할 필요가 있다.