
Story
正泰电器申请香港上市,拟构建“A+H”双融资平台
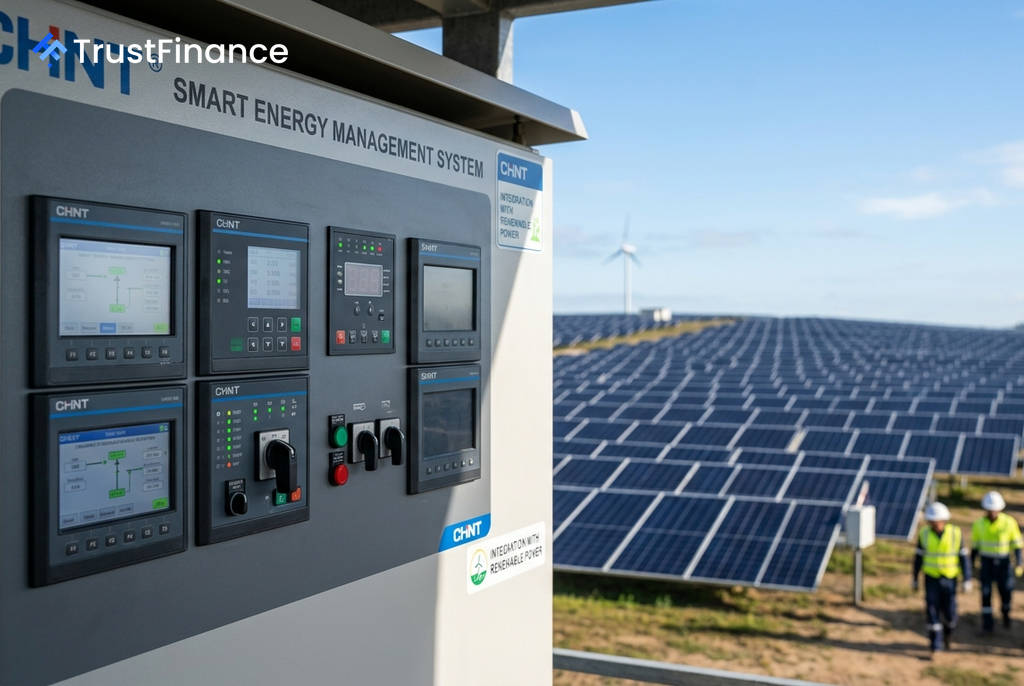
已在A股上市的浙江正泰电器股份有限公司(601877.SH)近日已正式向香港联交所主板递交上市申请,计划通过“A+H”两地上市拓宽其融资渠道。此举旨在支持其智慧电器与绿色能源两大核心业务的全球化扩张。
业务双轮驱动:智慧电器与绿色能源并进
正泰电器的业务主要由“智慧电器”和“绿色能源”两大板块构成,形成从发电、储电、输配电到终端用电的完整产业链闭环。
在智慧电器领域,公司是低压电器市场的核心参与者。根据弗若斯特沙利文的报告,按2025年收入计算,正泰电器在全球低压电器市场排名第五,在中国市场稳居第二。其产品广泛应用于电力系统各环节,并在工业升级及AI数据中心等新兴需求的推动下,向数字化、智能化转型。
在绿色能源领域,公司已成为全球户用光伏市场的领导者。截至2025年底,其累计完成的户用光伏装机容量达58.0吉瓦,位居全球第一。公司采用“开发-建设-运营-转让”的滚动开发模式,同时提供逆变器及储能系统销售等业务。
财务解析:“增利不增收”与债务压力
招股书显示,公司正处于业务结构调整的关键期。在2023年至2025年间,公司营收分别为572.51亿元、645.24亿元和591.67亿元,呈波动趋势。然而,同期归母净利润却从36.86亿元持续增长至45.01亿元,2025年同比增长16.19%。
这种“增利不增收”的现象,主要源于业务结构的优化。公司主动缩减了毛利率较低的电站工程承包业务,同时扩大了毛利率高达53%的电站运营维护业务以及逆变器和储能销售。这一调整推动整体毛利率从2023年的21.6%提升至2025年的25.9%。
 Ad
然而,进入2026年上半年,公司营收虽同比增长28.46%至380.64亿元,但增长主要由户用光伏业务驱动,导致整体毛利率下滑。与此同时,公司的债务压力不容忽视。截至2026年6月末,公司资产负债率虽微降至64.7%,但仍处高位,有息负债合计近500亿元,短期偿债缺口明显,高昂的财务费用正在侵蚀利润空间。
机遇与挑战
正泰电器所处的赛道前景广阔。弗若斯特沙利文报告预测,受智能电网升级和AI数据中心建设等因素驱动,全球低压电器市场规模的复合年增长率预计将从2.2%(2020-2025年)提升至4.6%(2025-2030年)。同时,全球光伏与储能市场预计将继续保持高速增长。
但机遇背后也存在风险。招股书坦言,公司的绿色能源业务高度依赖各国新能源政策及补贴。此外,铜等原材料价格波动、户用光伏业务对第三方服务商的依赖所带来的品控风险,以及光伏电站开发所需的大量前期垫资,都是公司面临的主要挑战。
上市展望
根据计划,本次H股上市募集的资金将重点投向智慧电器研发、全球产能布局优化及数字化转型。对于投资者而言,正泰电器凭借其在核心市场的领先地位构筑了坚实的护城河。然而,在评估其投资价值时,仍需审慎关注其债务管理、盈利质量的真实性以及全球化战略的执行成效。此次赴港上市,是正泰电器在全球能源变革浪潮中巩固其行业地位的关键一步。