
Story
正泰電器、香港で重複上場を申請 A株上場の巨大企業、成長と財務リスクの狭間で
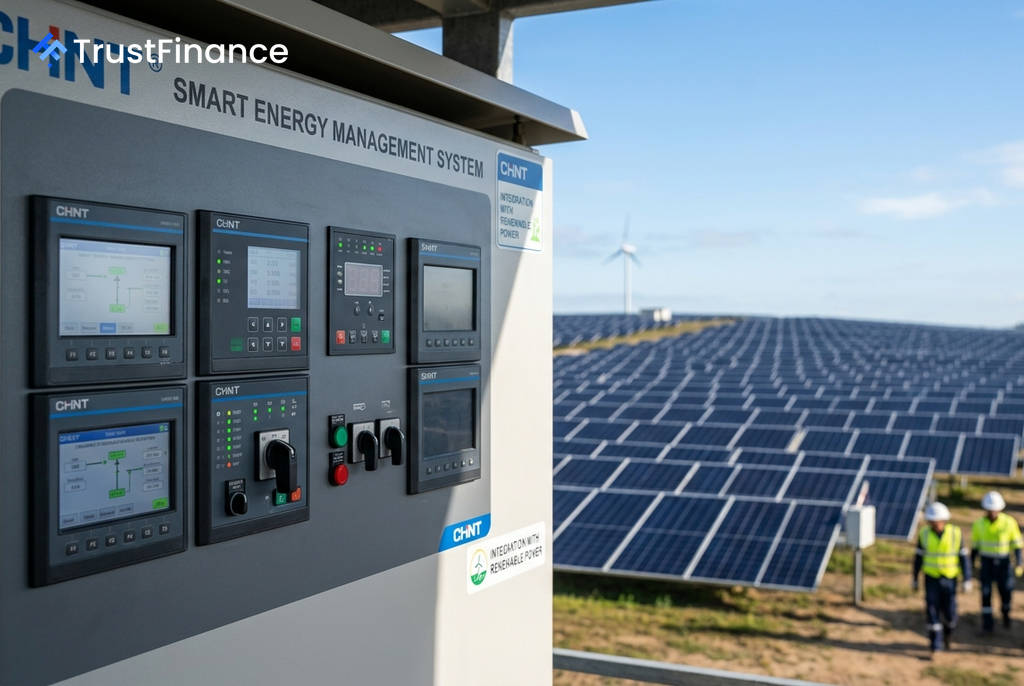
中国の上海A株市場に上場する電気機器・新エネルギー大手、浙江正泰電器(CHINT Electrics)が香港証券取引所のメインボードへの上場を正式に申請した。同社は「A株+H株」の重複上場を目指しており、スマート電機とグリーンエネルギーという2つの主要事業の成長性をアピールする一方、その財務状況は投資家の注目を集めている。
事業の二本柱:スマート電機とグリーンエネルギー
正泰電器の事業は、スマート電機製品とグリーンエネルギーソリューションの2部門で構成されている。スマート電機事業では、低圧電気機器のリーディングカンパニーとして、発電から蓄電、配電、末端での利用まで、電力バリューチェーン全体をカバーする製品を提供している。
フロスト&サリバン社の報告書によると、同社は世界の低圧電気機器市場で第5位、中国市場では第2位のシェアを誇る。一方、グリーンエネルギー事業では、特に家庭用太陽光発電分野で世界トップの地位を確立しており、2025年末時点の累計設置容量は58.0ギガワットに達し、世界シェアは12.8%を占める。太陽光発電所を建設後に第三者へ売却して資金を回収する「ローリング開発」モデルが特徴だ。
財務分析:「増収なき増益」の背景
同社の近年の財務指標は、事業構造の転換期にあることを示唆している。目論見書によると、売上収益は2023年の572.5億元から2024年には645.2億元に増加したが、2025年には591.7億元へと約8.3%減少した。しかし、親会社株主に帰属する純利益は2023年の36.9億元から2025年には45.0億元へと一貫して増加している。
 Ad
この「増収なき増益」の主な要因は、売上総利益率の改善にある。利益率の低い発電所エンジニアリング請負事業を縮小し、利益率の高い発電所の運営・保守事業やインバーター・蓄電システム販売を拡大したことで、全体の利益率が2023年の21.6%から2025年には25.9%まで上昇した。
財務リスクと今後の展望
事業の成長が期待される一方で、財務面には懸念材料も存在する。資産負債率は2023年の61.5%から2025年には66.1%まで上昇しており、依然として高水準にある。2026年6月末時点での有利子負債は約500億元に達し、手元の現預金を大幅に上回っている。増加する財務費用が利益を圧迫する構造だ。ただし、営業キャッシュフローは堅調で、2025年には231億元の純額を記録しており、一定の財務安定性を確保している。
今回の香港上場で調達する資金は、スマート電機分野の研究開発、グローバルな生産体制の最適化、デジタル変革などに充当される計画だ。正泰電器は業界での主導的な地位を固めているが、投資家は同社の財務管理能力、グローバル戦略の実行性、そして新エネルギー政策の変動リスクを慎重に見極める必要があるだろう。