
Story
廣發證券:運動品牌零售上半年穩健成長,上游代工業績承壓
Text size
Background
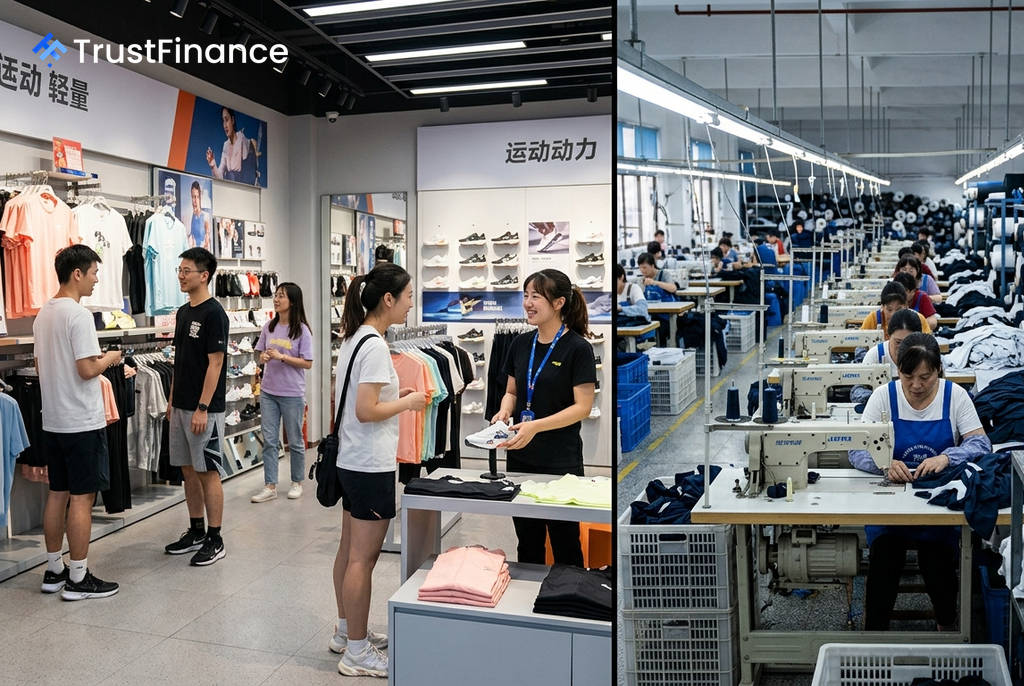
廣發證券發布最新研究報告指出,2026年上半年運動鞋服產業呈現「下游熱、上游冷」的兩極化趨勢。品牌零售商受益於市場穩健增長,而上游代工廠則因海外需求疲軟及成本波動,業績普遍承壓。
品牌零售與代工業績兩樣情
根據廣發證券引述的公司財報與 iFind 數據,2026年上半年下游品牌零售業表現強勁,主要財務指標均錄得增長。
- 總營收:達人民幣 806.6 億元,年增 7.5%。
- 歸母淨利潤:達人民幣 132.9 億元,年增 23.9%。
- 毛利率:上升 1.2 個百分點至 54.9%。
然而,產業鏈上游的代工廠則面臨顯著挑戰,報告指出主要受到原物料價格波動、匯率變動及部分海外品牌需求減弱的影響。
- 總營收:為人民幣 626.7 億元,年減 9.5%。
- 歸母淨利潤:為人民幣 40.0 億元,大幅下滑 44.6%。
- 毛利率:下降 3.9 個百分點至 17.4%。
下半年展望:品牌商迎賽事利多,代工廠待需求回暖
 Ad
展望 2026 年第三季,報告預期品牌零售業有望實現溫和復甦。主要動能來自去年同期的低基期,以及九月底的愛知・名古屋亞運會,預期將透過賽事曝光有效拉抬國產運動品牌的市場關注度與短期銷售。
對於代工產業,報告預估第三季表現有望較第二季回暖。分析指出,隨著外部需求回溫、美國關稅政策趨於明朗,下游客戶下單節奏可望恢復正常。此外,去年同期的低基期與匯率因素干擾減弱,也將有助於業績改善。
分析與潛在風險
廣發證券在報告中表示,短期內看好國產運動品牌龍頭企業的業績復甦。中長期而言,運動鞋服市場空間廣闊,龍頭企業在行銷與研發上的競爭優勢將持續鞏固其市場地位。對於代工廠,報告認為下半年業績有望溫和復甦,且龍頭廠商憑藉優質的客戶基礎與穩定的產能擴張,中長期增長前景依然穩健。
報告同時提醒投資人應注意潛在風險,包括:總體經濟下滑、匯率波動,以及勞動力成本上升等因素可能對產業鏈造成衝擊。