
Story
广发证券:2026上半年运动品牌零售稳健增长,代工行业面临压力
Text size
Background
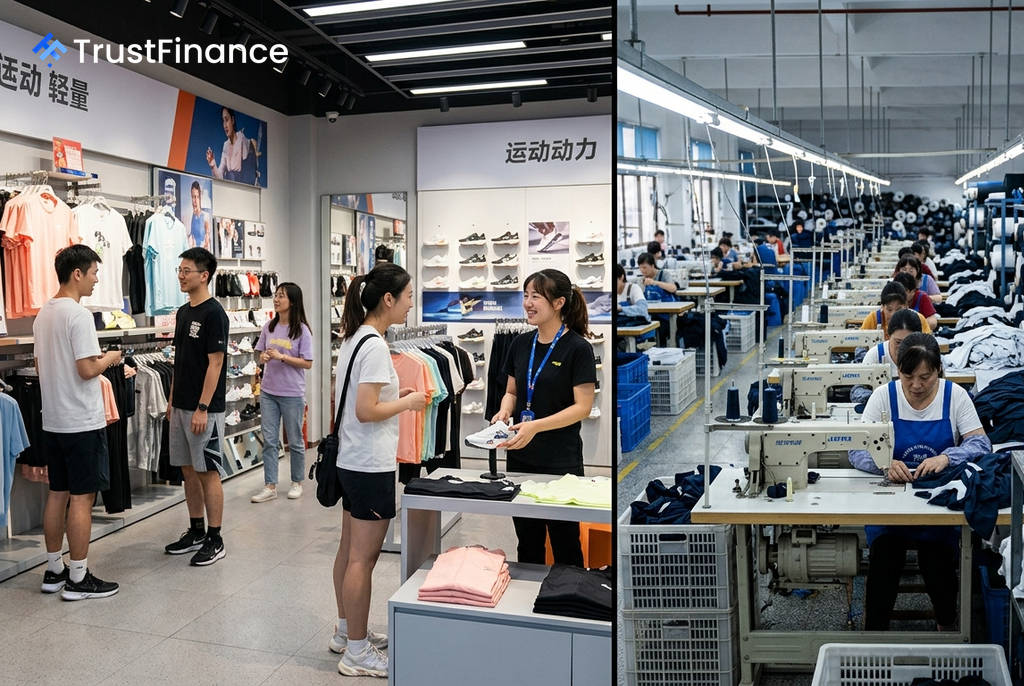
广发证券发布研究报告指出,2026年上半年中国运动鞋服行业呈现出明显的上下游分化态势。下游品牌零售行业实现稳健增长,利润端表现尤为强劲;而上游代工行业则因需求疲软和成本波动等多重因素,业绩普遍承压。
品牌零售业绩稳健,利润大幅增长
根据广发证券援引iFind及公司财报的数据,2026年上半年,运动鞋服品牌零售行业整体表现出色。
- 营收与利润:行业实现总营收806.6亿元,同比增长7.5%;归母净利润达到132.9亿元,同比大幅增长23.9%。
- 盈利能力:毛利率同比提升1.2个百分点至54.9%,显示出较强的定价能力和品牌溢价。
- 运营指标:存货周转天数同比增加7天至112天,应收账款周转天数则同比减少1天至37天。
上游代工业绩承压,营收利润双双下滑
与下游的繁荣景象相反,运动鞋服上游代工行业在同期面临显著挑战。报告分析认为,这主要受到原材料价格波动、汇率变动以及部分海外品牌需求减弱的影响。
 Ad
- 营收与利润:行业总营收为626.7亿元,同比减少9.5%;归母净利润为40.0亿元,同比大幅下滑44.6%。
- 盈利能力:毛利率同比下降3.9个百分点至17.4%,利润空间受到严重挤压。
- 运营指标:存货周转天数和应收账款周转天数分别同比增加2天和6天,显示出运营效率有所下降。
展望下半年:亚运会或提振零售,代工有望回暖
展望2026年下半年,广发证券预计两个细分领域的表现将有所改善。对于品牌零售商而言,去年同期的低基数效应,叠加9月底即将召开的亚运会赛事热度,有望对国产运动品牌的销售起到积极的拉动作用。
对于代工行业,报告预计第三季度有望较第二季度回暖。分析师认为,随着外需回暖、下游客户下单节奏恢复正常,以及去年同期低基数的影响,代工企业的业绩有望迎来弱复苏。同时,汇率等不利因素的扰动预计将有所减弱。