
Story
광발증권 분석: 中 스포츠웨어, 브랜드는 '견조'·OEM은 '부진'
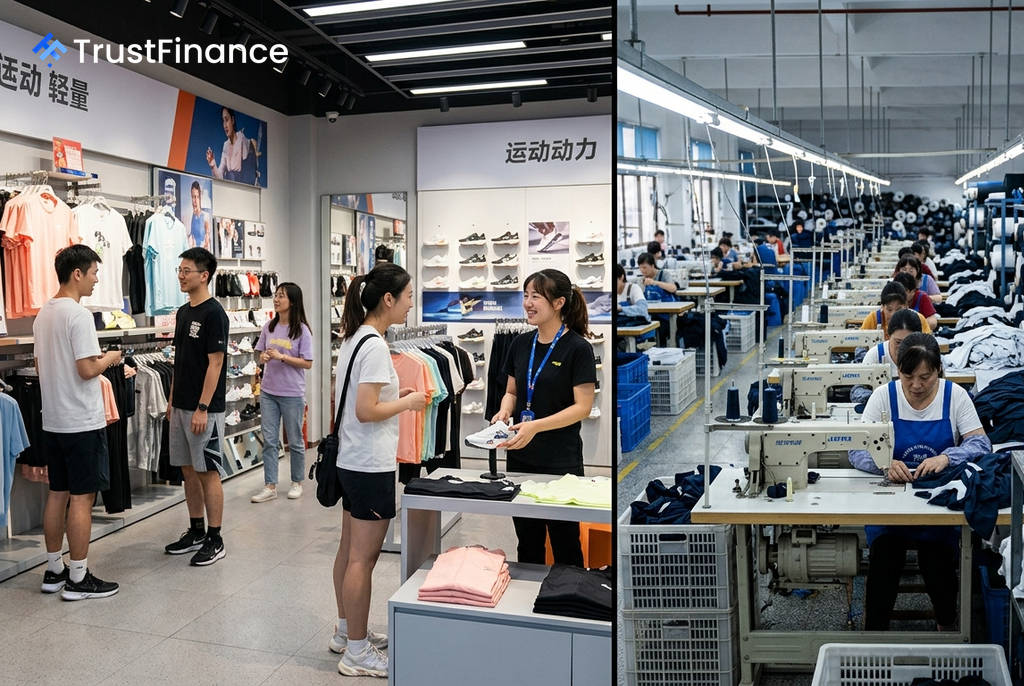
광발증권(GF Securities)은 2026년 상반기 중국 스포츠웨어 산업이 브랜드 소매업과 상류 OEM(주문자상표부착생산) 제조업 간의 뚜렷한 실적 격차를 보였다고 발표했다. 브랜드 소매 부문은 견조한 성장세를 기록한 반면, OEM 부문은 원자재 가격 변동과 일부 해외 수요 약화로 인해 상당한 실적 압박에 직면했다.
상반기 실적 희비: 브랜드 '맑음', OEM '흐림'
광발증권이 아이파인드(iFind)와 기업 재무제표를 인용해 분석한 바에 따르면, 2026년 상반기 양 부문의 실적은 극명한 대조를 보였다.
브랜드 소매업: 견조한 성장세
중국 스포츠웨어 브랜드 소매업은 매출과 이익 모두에서 안정적인 성장을 달성했다.
- 총매출: 806억 6천만 위안 (전년 동기 대비 +7.5%)
- 지배주주 귀속 순이익: 132억 9천만 위안 (전년 동기 대비 +23.9%)
- 매출 총이익률: 54.9% (전년 동기 대비 +1.2%p)
- 재고 회전일수: 112일 (전년 동기 대비 7일 증가)
OEM 제조업: 실적 압박 심화
반면, 상류에 위치한 OEM 제조업은 매출 감소와 수익성 악화를 겪었다. 이는 주로 원자재 가격 변동, 환율 및 일부 해외 브랜드의 수요 부진에 기인한 것으로 분석된다.
 Ad
- 총매출: 626억 7천만 위안 (전년 동기 대비 -9.5%)
- 지배주주 귀속 순이익: 40억 위안 (전년 동기 대비 -44.6%)
- 매출 총이익률: 17.4% (전년 동기 대비 -3.9%p)
- 재고 회전일수: 72일 (전년 동기 대비 2일 증가)
- 매출채권 회전일수: 66일 (전년 동기 대비 6일 증가)
하반기 전망 및 투자 전략
광발증권은 하반기 전망에 대해 두 부문 모두 개선의 여지가 있다고 내다봤다. 브랜드 소매업은 지난해 동기 낮은 기저효과와 9월 아이치·나고야 아시안게임 개최에 따른 마케팅 효과로 완만한 회복세를 보일 것으로 예상했다. 아시안게임은 특히 중국 현지 브랜드의 인지도를 높이고 단기 매출을 견인하는 긍정적인 요인으로 작용할 전망이다.
OEM 부문 역시 3분기부터 2분기 대비 개선될 것으로 기대된다. 광발증권은 외부 수요 회복과 내수 안정화, 미국 관세 정책의 점진적 명확화가 하류 고객사의 주문 정상화로 이어질 것으로 분석했다. 또한, 지난해 무역 마찰로 인한 낮은 기저효과와 원자재 가격 상승분의 판가 반영 등이 실적 개선에 기여할 것으로 보인다.
주요 리스크 요인
다만 광발증권은 거시 경제 둔화, 환율 변동성, 노동 비용 상승 등은 향후 업계 전반에 영향을 미칠 수 있는 잠재적 리스크 요인으로 지적하며 투자자들의 주의를 당부했다.