
Story
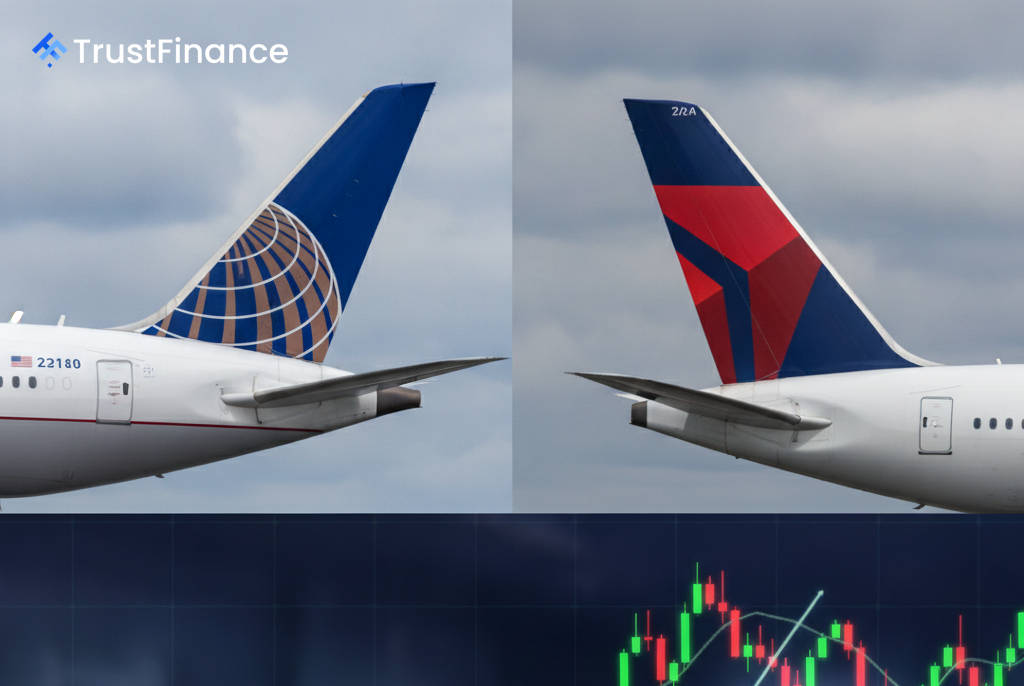
尽管燃油成本面临不利影响,但TD Cowen仍将美联航和达美航空评为首选航空公司。
Text size
Background
TD Cowen 维持其对美联航和达美航空的首选评级,并强调了这两家公司多元化的收入来源和稳健的资产负债表。这家投资银行在 10 月 26 日发布的运力追踪报告中指出,燃油成本上涨预计将对整个航空业第四季度的盈利构成重大压力。
燃油成本挤压盈利能力
TD Cowen 预测,第四季度燃油价格可能超过第二季度水平,这将对每股收益构成威胁。预计这将加大航空公司管理运力和保障盈利能力的压力,尤其是那些利润率较低、债务负担较重的航空公司,它们可能需要削减不盈利的航班。
因此,投资者正在密切评估航空旅行需求的韧性以及航空业的定价能力。尽管 TD Cowen 指出,国内外市场的价格同比持续强劲上涨,但燃油成本上涨仍然是影响整个行业业绩的主要担忧。
差异化航空公司实力
TD Cowen 之所以更看好美联航和达美航空,是因为它们被认为更有能力应对充满挑战的成本环境。该银行还维持对美国航空、西南航空和阿拉斯加航空集团的“买入”评级。
 Ad
然而,该报告提醒,尽管美国航空的收入结构相对多元化,但燃油成本持续走高可能会延缓该公司降低债务的努力。
运力增长前景
尽管面临成本压力,美国航空公司的运力预计仍将继续增长。TD Cowen 提供了以下同比运力增长预测:
- 2026 年第四季度:总运力预计增长 1.8%,主要得益于国内运力增长 3%,但部分被国际运力下降 1.2% 所抵消。
- 2027 年第一季度:预计增长将加速至 2.4%,其中国内产能增长 3%,国际产能增长 0.9%。