
Story
开普勒-盛富上调SEGRO评级至“买入”,目标价大幅提高近30%
Summary
券商开普勒-盛富将英国仓储地产商SEGRO的股票评级上调至“买入”,并大幅提高其目标价,理由是该公司内在价值被低估,且长期盈利潜力强劲。
Text size
Background
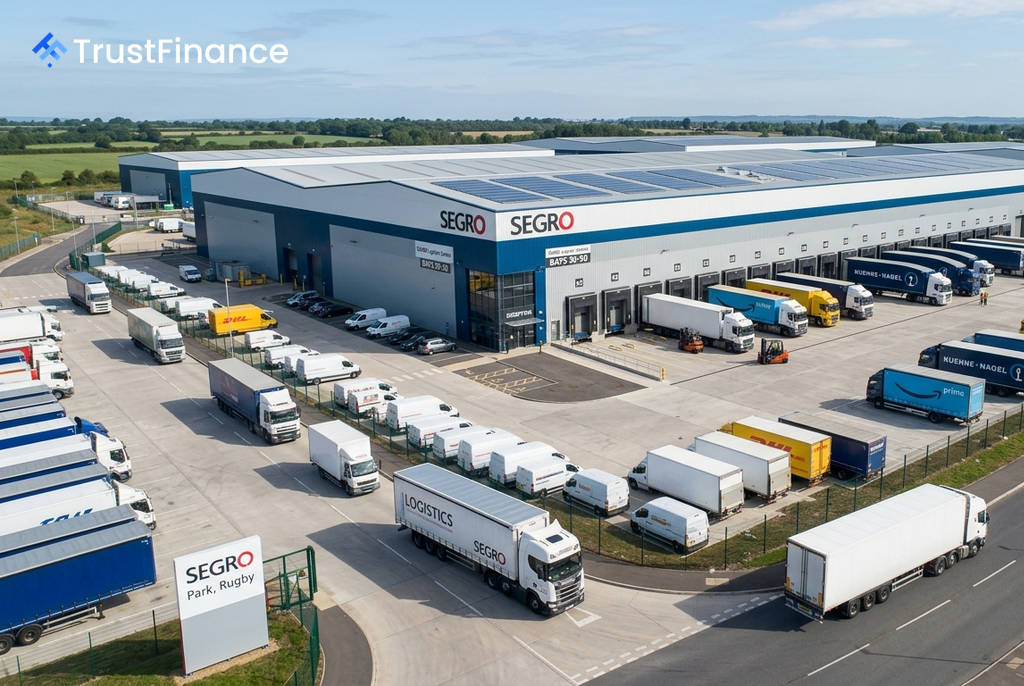
券商开普勒-盛富(Kepler Cheuvreux)已将英国仓储地产商SEGRO Plc (LON:SGRO) 的股票评级从“持有”上调至“买入”,并将其目标价大幅上调近30%,称即使潜在的收购未能实现,该股价值依然被低估。
评级与目标价详情
根据Investing.com报道,开普勒-盛富将SEGRO的目标股价从780便士上调至1,010便士。该券商指出,管理层增加了信息披露的透明度,这增强了市场对其长期盈利潜力和内在价值的信心。
报告发布时,SEGRO股价在伦敦交易中基本持平,约为884便士,与富时100指数的整体走势一致。
上调背后的逻辑
开普勒-盛富认为,全球物流地产巨头普洛斯(Prologis)的潜在收购意向,已导致投资者将注意力集中在收购方可能支付的价格上,而非公司独立的自身价值。该券商强调,更详尽的披露使其能够将财务预测延长至2035年,从而为基于现金流和资产净值(NAV)的更高估值提供了支持。
 Ad
该机构分析师表示,市场讨论的焦点应从“竞购者可能支付的价格”转向“企业的基本价值”。开普勒-盛富同时补充称,不会建议投资者接受任何低于1,010便士的收购要约。
长期盈利展望
开普勒-盛富预计,SEGRO的每股收益(EPS)到2030年将达到约50便士,到2035年将达到56.5便士,这意味着从2025年起的复合年增长率(CAGR)约为6%。
该券商承认,与普洛斯的交易可能永远不会发生,但随着投资者逐渐认识到公司的内在价值,其股价应会逐步跑赢大盘。