
Story
케플러 슈브뢰, 세그로 투자의견 '매수' 상향... 목표주가 30% 인상
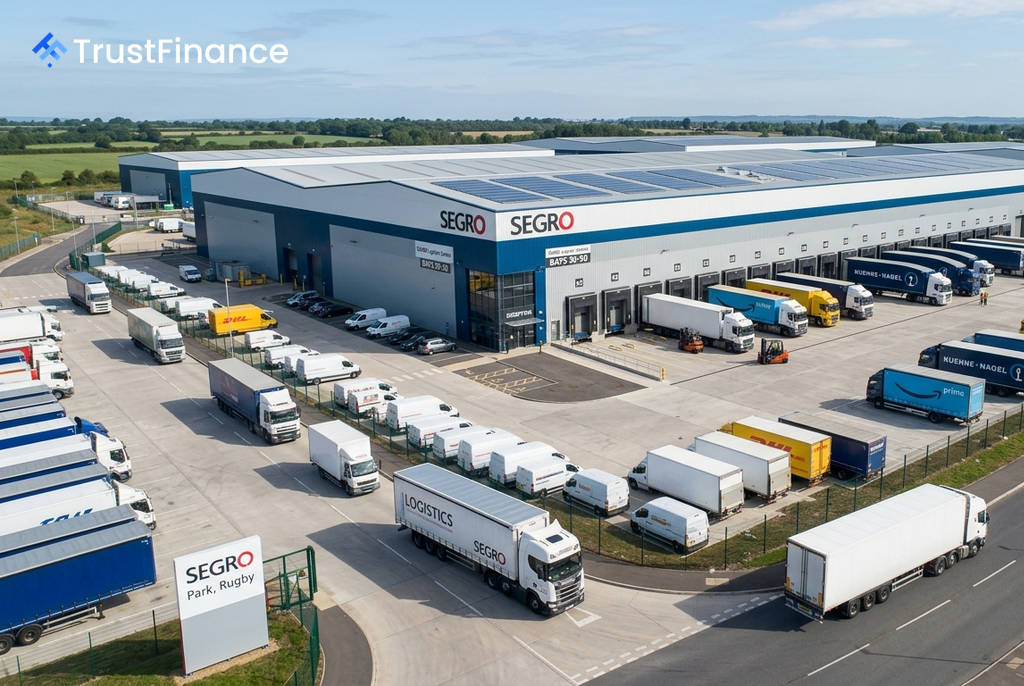
Summary
케플러 슈브뢰가 영국 물류 부동산 기업 세그로의 투자의견을 '보유'에서 '매수'로 상향 조정하고 목표주가를 1,010펜스로 대폭 인상했다. 잠재적 인수 가능성과 무관하게 기업의 내재가치가 저평가되었다는 분석이다.
유럽계 투자은행 케플러 슈브뢰(Kepler Cheuvreux)가 영국 물류창고 리츠 세그로(SEGRO Plc, LON:SGRO)에 대한 투자의견을 '보유(Hold)'에서 '매수(Buy)'로 상향 조정했다. 목표주가는 기존 780펜스에서 1,010펜스로 약 30% 가까이 대폭 인상하며 장기 성장 잠재력에 대한 강한 신뢰를 나타냈다.
목표주가 상향 배경
케플러 슈브뢰는 이번 보고서에서 세그로의 주가가 경쟁사 프롤로지스(Prologis)의 잠재적 인수 가능성이 실현되지 않더라도 여전히 저평가된 상태라고 진단했다. 최근 세그로 경영진의 강화된 정보 공개가 장기적인 수익 잠재력과 내재가치에 대한 신뢰도를 높였다는 것이 상향 조정의 핵심 근거다.
투자자들의 관심이 인수자가 지불할 가격에 쏠려 있었지만, 케플러 슈브뢰는 이제 기업의 독립적인 가치에 집중해야 할 때라고 주장했다. 향상된 정보 공개 덕분에 2035년까지의 실적 전망이 가능해졌으며, 이는 현금 흐름과 순자산가치(NAV) 기반의 더 높은 밸류에이션을 뒷받침한다고 설명했다.
장기 성장 전망과 시장 영향
 Ad
케플러 슈브뢰는 세그로가 2030년까지 주당순이익(EPS) 약 50펜스, 2035년까지는 56.5펜스를 달성할 것으로 전망했다. 이는 2025년부터 연평균 성장률(CAGR) 약 6%에 해당하는 수치다.
프롤로지스와의 인수 거래가 성사되지 않을 수 있음을 인정하면서도, 투자자들이 세그로의 내재가치를 점차 인식하게 되면서 주가가 점진적으로 시장 수익률을 상회할 것이라고 내다봤다. 또한, 1,010펜스 미만의 인수 제안은 받아들이지 말 것을 권고하며 시장의 논의가 인수 가격에서 사업의 근본 가치로 전환되어야 한다고 강조했다.
이러한 분석에도 불구하고 런던 증시에서 세그로의 주가는 약 884펜스 수준에서 소폭의 움직임만 보이며 FTSE 100 지수와 비슷한 흐름을 보였다.