
Story
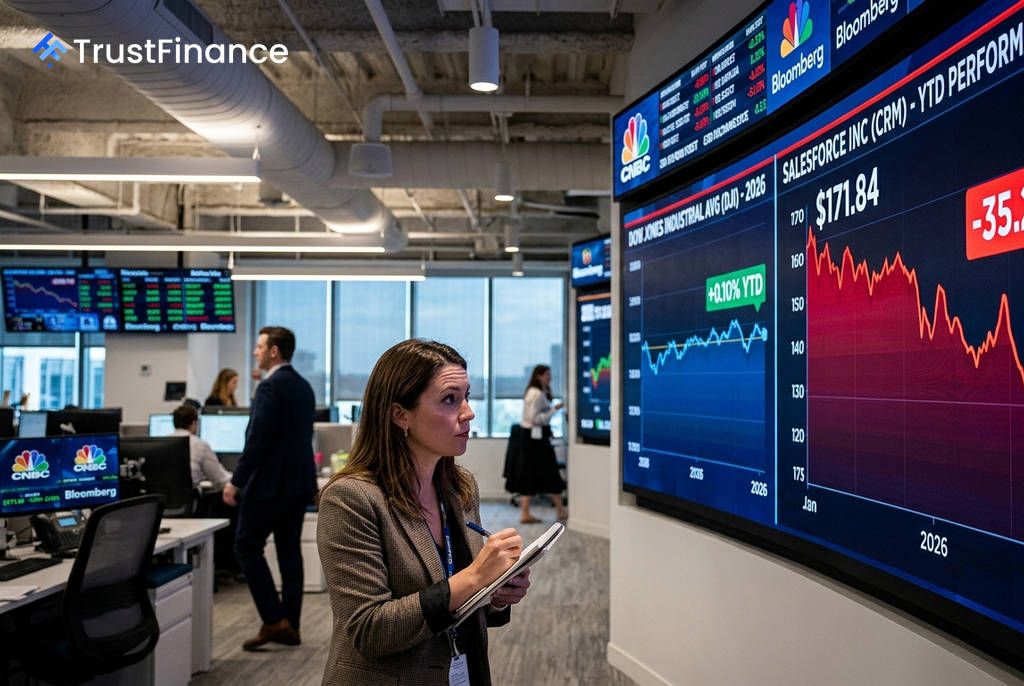
Salesforce股价年内重挫35%,因AI产品前景不明成道指表现最差成分股
Summary
由于市场对其关键AI产品Agentforce的信心动摇,加上多重业务逆风,Salesforce股价在2026年已下跌超过35%,在道琼斯工业平均指数中表现垫底。
企业软件巨头Salesforce (CRM) 已成为2026年道琼斯工业平均指数中表现最差的成分股,其股价年初至今已累计下跌35.2%。市场对该公司寄予厚望的人工智能产品前景感到担忧,是导致投资者信心危机的核心原因。
AI叙事受挫与多重逆风
Salesforce的增长故事一度严重依赖其自主AI代理平台Agentforce,但企业客户的反馈却不尽如人意。多家投行指出,许多企业的客户数据尚未准备好进行“有意义的AI工作”,导致产品落地困难。
基于此,分析师纷纷下调其评级和目标价:
- KeyBanc于7月9日将其评级下调至“行业权重”,指出客户数据尚未为AI应用做好准备。
- 伯恩斯坦(Bernstein)同样下调评级,并完全移除了目标价。其首席信息官调查显示,计划在未来12个月内“减少”Salesforce支出的企业买家多于计划“增加”的买家。
除了AI产品的困境外,Salesforce还面临其他挑战,包括旗下Tableau和Commerce Cloud业务板块的疲软,以及星巴克等大客户转向自研AI工具带来的竞争压力。此外,公司斥资约36亿美元收购Fin,并计划通过发行250亿美元债券来资助一项500亿美元的股票回购计划,其激进的资本配置策略也引发了市场对其短期优先事项的质疑。
市场表现与估值争议
 Ad
从市场表现来看,Salesforce -35.2% 的年初至今跌幅远超道指中的其他落后者。相比之下,表现第二差的耐克(Nike)同期下跌29.3%,微软(Microsoft)则下跌20.0%。这种巨大的差距凸显了Salesforce面临的独特困境。
尽管股价大幅回调,但其估值仍存在争议。根据源数据,该股目前的市盈增长比率(PEG)为0.49,这一水平可能暗示其股价被严重低估,具备“深度价值”;但如果其核心的AI增长故事最终无法兑现,这也可能是一个“价值陷阱”。
多空分歧依然显著
并非所有市场参与者都持悲观态度。高盛(Goldman Sachs)维持对Salesforce的“买入”评级和242美元的目标价,预计其第三季度有机增长将加速,并在9月的Agentforce活动上提供更清晰的AI商业化路径。
同样,古根海姆(Guggenheim)近期也将其评级上调至“买入”,目标价为228美元,认为市场对AI的悲观情绪“反应过度”。最终,该公司的股价能否扭转颓势,将取决于Agentforce能否在未来证明其价值并成功转化为收入增长。