
Story
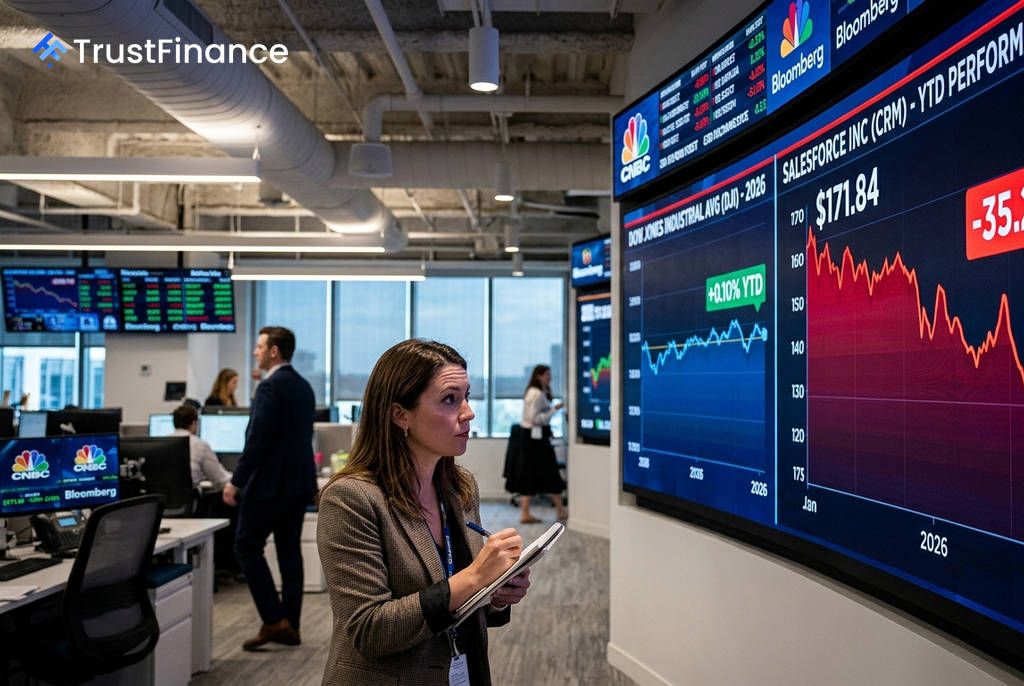
세일즈포스, AI 신뢰 위기에 다우 최악의 종목으로 전락... 연초 대비 35% 급락
Summary
클라우드 소프트웨어 기업 세일즈포스가 주력 AI 제품에 대한 신뢰 위기로 2026년 다우존스 산업평균지수 구성 종목 중 최악의 수익률을 기록했다. 연초 대비 35% 이상 하락하며 투자자들의 우려가 커지고 있다.
클라우드 소프트웨어 대기업 세일즈포스(CRM)가 주력 인공지능(AI) 제품에 대한 시장의 신뢰를 잃으면서 2026년 다우존스 산업평균지수 구성 종목 중 최악의 실적을 기록하고 있다. 인베스팅닷컴에 따르면 세일즈포스 주가는 연초 대비 35.2% 급락하며 투자자들의 우려를 낳고 있다.
AI 기대감이 실망감으로
세일즈포스 주가 하락의 핵심 원인은 자율 AI 에이전트 플랫폼인 '에이전트포스(Agentforce)'에 대한 기대감이 무너지고 있기 때문이다. 기업 최고정보책임자(CIO)들은 제품 자체는 물론, AI를 의미 있게 활용하기 위한 데이터 준비가 미흡하다는 냉정한 평가를 내리고 있다.
월가에서도 비판적인 분석이 이어졌다. 주요 투자은행들의 분석은 다음과 같다.
- 키뱅크(KeyBanc): 지난 7월 9일, 고객 데이터가 "의미 있는 AI 작업을 위해 정리되지 않았다"고 지적하며 투자의견을 '섹터 비중(Sector Weight)'으로 하향 조정했다.
- 번스타인(Bernstein): CIO 설문조사 결과, 향후 12개월간 세일즈포스에 대한 지출을 우선순위에서 제외하려는 기업 구매자가 더 많다는 점을 근거로 투자의견을 '섹터 비중'으로 낮추고 목표주가를 철회했다.
복합적인 악재와 시장 반응
AI에 대한 실망감 외에도 여러 악재가 겹쳤다. 에버코어 ISI는 지난 7월 14일, 태블로(Tableau) 및 커머스 클라우드 부문의 부진을 이유로 목표주가를 260달러에서 250달러로 낮췄다.
 Ad
또한 스타벅스가 연간 약 4억 달러 규모로 추정되는 외부 공급업체 소프트웨어를 자체 개발 AI 도구로 대체하려는 움직임을 보이자, 이는 엔터프라이즈 소프트웨어 시장 전반에 대한 재평가로 이어졌다. 이 소식이 전해진 7월 9일, 세일즈포스 주가는 개장 전 거래에서 4% 하락하기도 했다.
여기에 핀(Fin)을 약 36억 달러에 인수하고, 500억 달러 규모의 자사주 매입 자금을 조달하기 위해 250억 달러의 회사채를 발행하는 등 공격적인 자본 운용도 단기적 우선순위에 대한 의문을 키우고 있다.
엇갈리는 월가 전망
모든 분석가가 비관적인 것은 아니다. 골드만삭스는 '매수' 의견과 목표주가 242달러를 유지하며, 3분기 유기적 성장 가속화와 오는 9월 에이전트포스 행사에서 AI 수익화에 대한 명확한 계획이 나올 것으로 기대했다. 구겐하임 역시 비관론이 "과장됐다"며 투자의견을 '매수'로 상향하고 목표주가 228달러를 제시했다.
현재 세일즈포스의 주가수익성장비율(PEG)은 0.49로, 향후 에이전트포스의 성공 여부에 따라 주가가 극심한 저평가 상태이거나 투자자를 유인하는 '가치 함정(value trap)'일 수 있음을 시사한다.