
Story
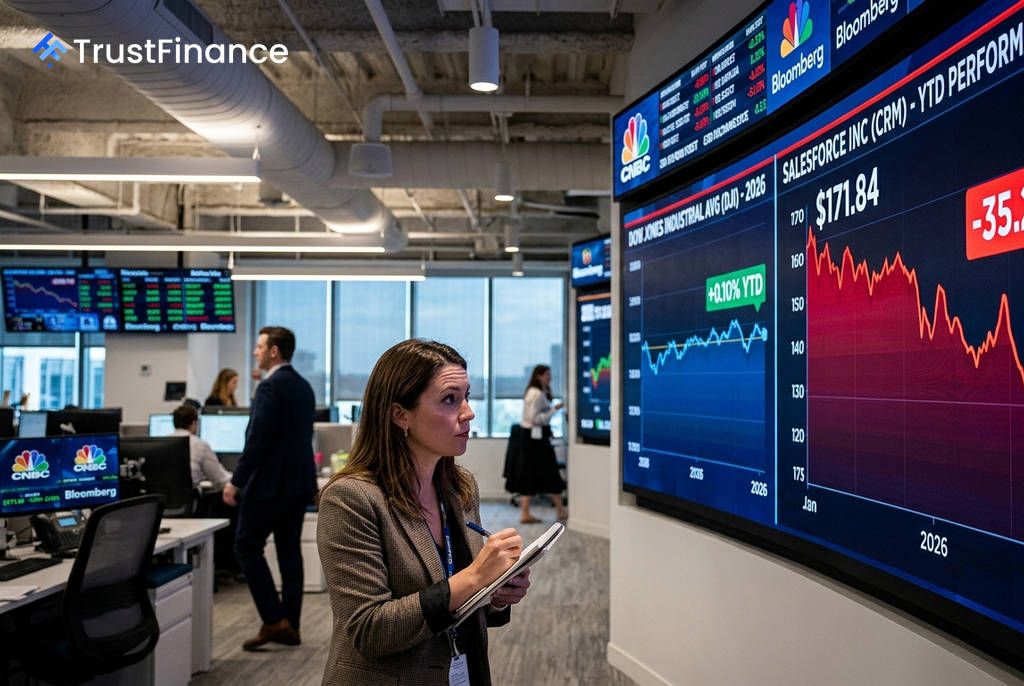
セールスフォース株、年初来35%安でダウ最悪のパフォーマンス AI戦略への懸念が重し
Summary
クラウド大手セールスフォースの株価が、2026年に入りダウ工業株30種平均で最悪のパフォーマンスとなっている。主力AI製品への期待剥落と複数の逆風が重なり、年初来で35%以上下落した。
クラウドソフトウェア大手のセールスフォース(CRM)の株価が、2026年のダウ工業株30種平均において最悪のパフォーマンスを記録している。同社の株価は年初来で35.2%下落し、7月16日時点の終値は171.84ドルと、52週高値の274.00ドルを大きく下回った。株価不振の主因は、同社が成長の柱と位置付けるAI製品「Agentforce」に対する市場の信認が揺らいでいることにある。
AI戦略への期待剥落
セールスフォースは自律型AIエージェントプラットフォーム「Agentforce」を成長戦略の中核に据えてきたが、顧客となる企業の最高情報責任者(CIO)からは厳しい評価が下されている。多くの企業で「AIを本格活用できるほどデータが整理されていない」ことや、製品自体の準備不足が指摘されている。
この状況を受け、アナリストの評価も厳しさを増している。Investing.comによると、KeyBancは7月9日、顧客のデータがAI活用に適した状態になく、パートナー企業も概念実証から案件化へ移行し始めたばかりだとして、投資判断を「セクターウェイト」に引き下げた。また、BernsteinもCIO調査の結果、今後12ヶ月でセールスフォースへの支出を優先する企業より削減を計画する企業の方が多いことが判明したとして、投資判断を「セクターウェイト」に引き下げ、株価目標を撤回した。
複合的な逆風
AIへの失望感に加え、複数の要因が株価の重しとなっている。
 Ad
- 既存事業の不振: Evercore ISIは7月14日、データ分析ツール「Tableau」および「Commerce Cloud」部門の不振を指摘し、株価目標を260ドルから250ドルに引き下げた。
- ソフトウェア内製化の動き: スターバックスがベンダー製ソフトウェアの代わりにAIツールを自社開発する方針を示したことで、セールスフォースの株価は7月9日の時間外取引で一時4%下落した。
- 積極的な資本政策: 同社はFin社を約36億ドルで買収する一方、500億ドルの自社株買い資金を調達するために250億ドルの社債を発行しており、その積極的な資本配分が短期的な経営の優先順位に対する懸念を呼んでいる。
一部には強気な見方も
一方で、悲観的な見方ばかりではない。ゴールドマン・サックスは、第3四半期にオーガニックな成長が加速し、9月に開催されるイベントでAIの収益化に関する詳細が明らかになると予想。投資判断「買い」、目標株価242ドルを維持している。また、グッゲンハイムも最近、AIに対する悲観論は「行き過ぎ」だとして、投資判断を「買い」に引き上げ、目標株価を228ドルとした。
同社の現在のPEGレシオは0.49倍と低水準にあり、市場からは「Agentforce」が最終的に成果を上げるかどうかが問われている。この水準は、投資家にとって割安株(ディープバリュー)と映るか、あるいは価値の罠(バリュートラップ)と映るかの分水嶺となる可能性がある。