
Story
加拿大皇家银行上调罗格朗评级,看好数据中心需求推动增长
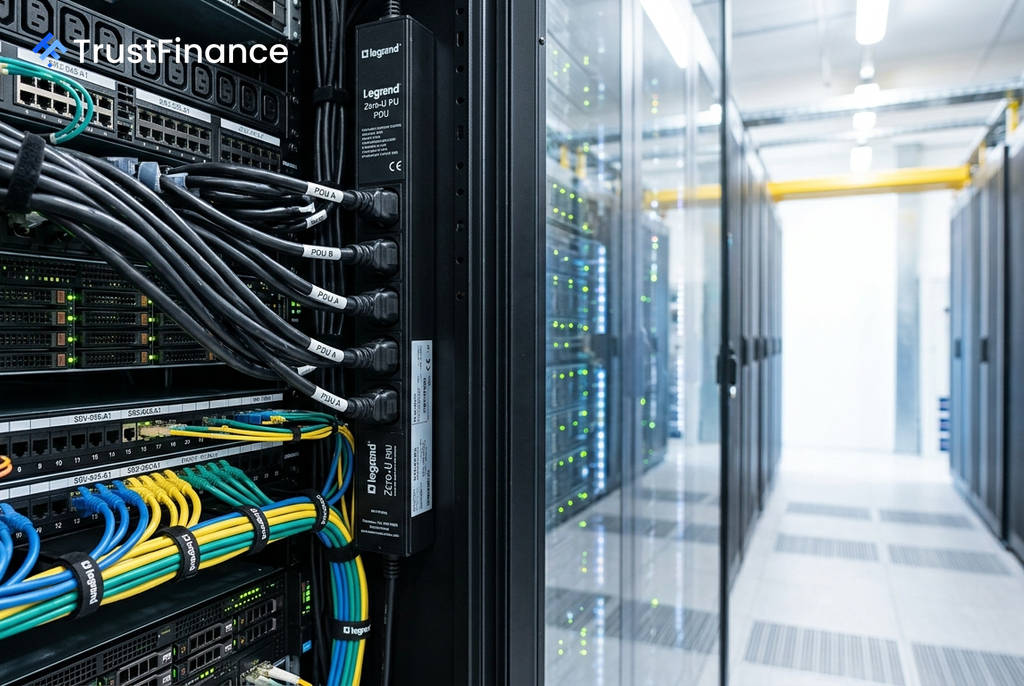
加拿大皇家银行资本市场 (RBC Capital Markets) 周一将法国电气设备制造商罗格朗 (Legrand SA) 的股票评级从“与行业同步”上调至“跑赢大盘”,并将其目标价从150欧元上调至160欧元。该行指出,数据中心业务的强劲需求是推动罗格朗实现更快增长的关键驱动力。
业绩指引上调,数据中心业务成亮点
此次评级上调的背景是罗格朗公布了强劲的第二季度业绩。财报显示,公司当季内生销售额增长了10.4%,比市场共识预期高出210个基点。数据中心业务的蓬勃发展是其核心增长引擎。
- 罗格朗的数据中心销售额在2025年增长了近40%,公司预计2026年将继续增长25%至30%。
- 该业务在集团销售额中的占比已从2023年的15%大幅提升至2026年上半年的32%。
受此驱动,罗格朗管理层已将2026年全年内生增长指引从原先的4%-7%上调至8%-10%。RBC预测,在数据中心扩张的推动下,罗格朗在2026年至2030年间的内生销售额复合年均增长率将达到6%,显著高于2012年至2019年间的2%。
股价表现滞后于基本面
 Ad
加拿大皇家银行分析师指出,尽管罗格朗的基本面强劲,但其股价表现却相对滞后。自6月下旬以来,其股价表现比欧洲工业板块落后约15个百分点,年初至今则落后约8个百分点。分析师认为,这完全是由估值下调而非基本面疲软所致。
事实上,自6月22日股价见顶以来,市场对罗格朗2026年和2027年的调整后每股收益共识预测分别上调了2.5%和3.1%,显示出市场对其盈利能力的信心仍在增强。此外,公司向北美和中美洲市场的地域结构转移也为增长提供了支持。
财务稳健,关注未来催化剂
从财务状况来看,罗格朗表现稳健。其调整后息税前利润率自2010年以来一直稳定在20%左右,而自由现金流转换率自2014年以来平均为114%,表现优于竞争对手。RBC认为,对于800VDC架构可能带来的颠覆性影响,其对罗格朗数据中心业务的威胁是可控的。
展望未来,罗格朗将于9月29日在新加坡举办一场以数据中心为主题的资本市场日活动,这可能成为提振投资者信心的积极催化剂。RBC表示,其160欧元的新目标价是基于现金流折现模型得出的,反映了对公司未来盈利预测的上调。