
Story
RBC, 르그랑 투자의견 상향 조정..."데이터센터 수요가 성장 견인"
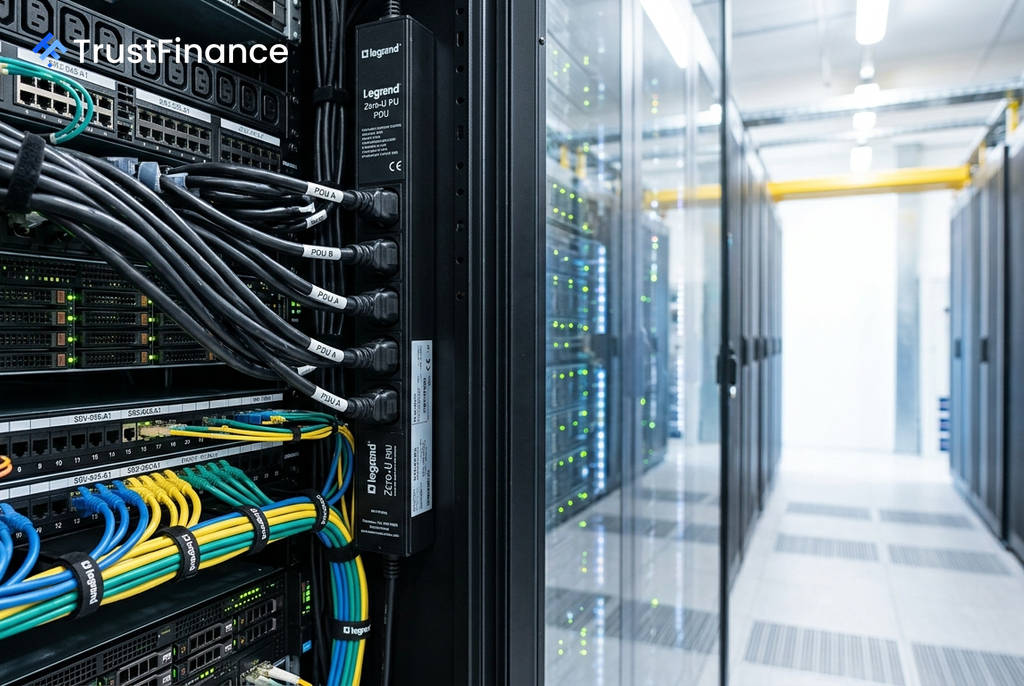
RBC 캐피털 마켓이 프랑스 전기 장비 제조업체 르그랑(Legrand SA)에 대한 투자의견을 기존 '섹터 수익률(sector perform)'에서 '시장수익률 상회(outperform)'로 상향 조정하고, 목표 주가를 150유로에서 160유로로 높였다. 이번 상향 조정은 시장 예상을 뛰어넘는 2분기 실적과 데이터센터 부문의 강력한 수요가 향후 성장을 주도할 것이라는 분석에 따른 것이다.
견고한 실적과 상향된 가이던스
르그랑은 2분기에 시장 컨센서스를 210bp(2.1%p) 상회하는 10.4%의 유기적 매출 성장을 기록했다. 이에 힘입어 경영진은 2026년 연간 유기적 성장률 가이던스를 기존 4~7%에서 8~10%로 상향 조정했다. 인수합병(M&A) 효과 약 8%를 포함한 통화 조정 매출 성장률 전망치 역시 10~15%에서 16~19%로 높였다.
RBC는 르그랑의 주가가 6월 말 이후 유럽 산업재 섹터 대비 약 15% 저조한 성과를 보였으나, 이는 펀더멘털 약화가 아닌 밸류에이션 하락(de-rating)에 기인했다고 분석했다. 실제로 주가 고점이었던 6월 22일 이후 2026년과 2027년의 컨센서스 조정 주당순이익(EPS) 전망치는 각각 2.5%, 3.1% 상승했다.
데이터센터, 핵심 성장 동력으로 부상
르그랑의 성장을 이끄는 핵심 동력은 데이터센터 사업이다. RBC에 따르면, 르그랑의 데이터센터 매출은 2025년에 약 40% 성장했으며, 2026년 상반기 30% 이상 성장한 데 이어 연간 25~30%의 성장이 예상된다. 이로 인해 전체 매출에서 데이터센터가 차지하는 비중은 2023년 15%에서 2026년 상반기 32%로 급증했다.
 Ad
RBC는 이러한 추세를 반영하여 르그랑의 2026-2030년 연평균 유기적 매출 성장률(CAGR)을 2012-2019년의 2%에서 6%로 상향 조정했다. 또한, 매출 비중이 유럽(55%→36%)에서 북미 및 중미(17%→47%)로 이동하는 지정학적 다변화 역시 성장에 긍정적인 요인으로 꼽았다.
향후 전망 및 촉매
RBC는 르그랑이 9월 29일 싱가포르에서 개최할 데이터센터 중심의 '캐피털 마켓 데이'가 긍정적인 촉매가 될 수 있다고 전망했다. 이 행사에서 경영진은 800VDC 아키텍처 전환과 같은 기술 변화에 대한 투자자들의 우려를 해소할 기회를 가질 것으로 보인다. RBC는 800VDC로의 전환이 르그랑의 데이터센터 사업에 미치는 위협은 관리 가능한 수준이며, 관련 매출의 80%는 영향을 받지 않거나 오히려 순이익을 볼 것으로 예상했다.
르그랑은 2010년 이후 조정 EBIT 마진을 약 20% 수준에서 안정적으로 유지하고 있으며, 2014년 이후 평균 잉여현금흐름 전환율은 114%에 달해 견고한 재무 구조를 입증하고 있다. RBC의 새로운 목표 주가 160유로는 가중평균자본비용(WACC) 7.5%, 영구성장률 3%를 적용한 현금흐름할인(DCF) 모델에 기반한다.