
Story
RBC、ルグランの投資判断を「アウトパフォーム」に引き上げ データセンター需要を評価
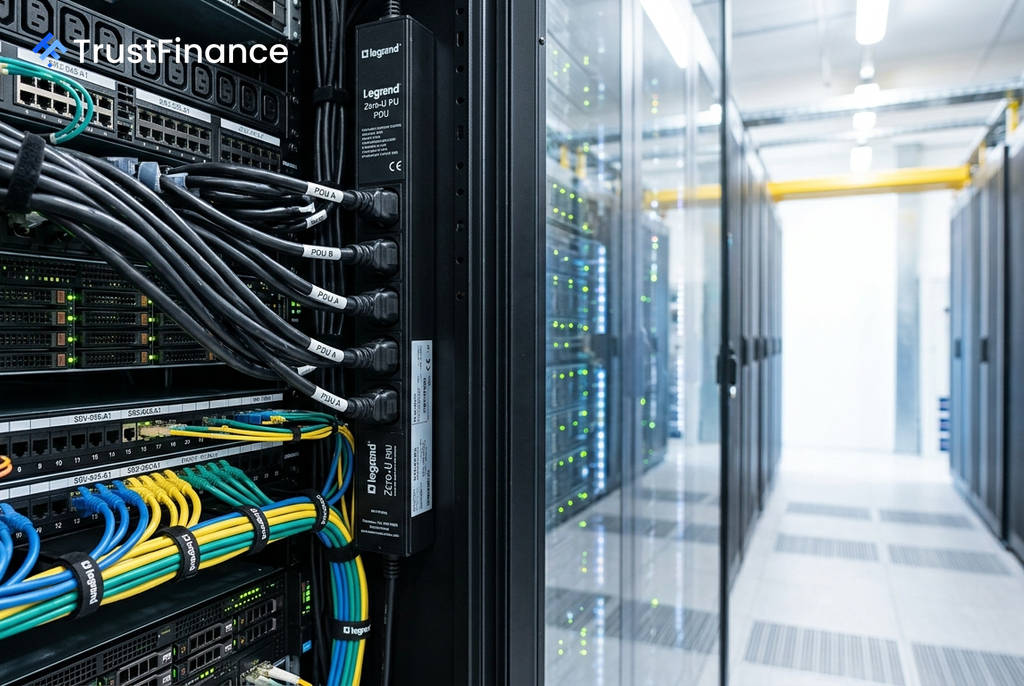
RBCキャピタル・マーケッツは月曜日、フランスの電機大手ルグラン(Legrand SA)の投資判断を「セクターパフォーム」から「アウトパフォーム」へと引き上げた。同時に、目標株価を従来の150ユーロから160ユーロに上方修正した。この背景には、AI(人工知能)の普及などを追い風としたデータセンター需要の力強い伸びが、同社の成長を加速させているとの分析がある。
格上げの背景:データセンター事業の急成長
今回の格上げは、ルグランが発表した第2四半期の好調な業績を受けたものだ。同社のオーガニック成長率(本業ベースの売上高成長率)は10.4%に達し、市場コンセンサス予想を2.1ポイント上回った。この成長を牽引したのがデータセンター事業である。
ルグランのデータセンター向け売上高は、2025年に約40%増を記録した後、2026年も25%~30%の成長が見込まれている。これにより、総売上高に占める同事業の割合は2023年の15%から、2026年上半期には32%へと急拡大した。この力強い成長を受け、同社は2026年通期のオーガニック成長率見通しを従来の4%~7%から8%~10%へと引き上げている。
市場評価と今後の注目点
RBCは、ルグランの株価が欧州の資本財セクターに対して年初来で約8%、6月下旬からは約15%アンダーパフォームしている点を指摘。しかし、これはファンダメンタルズの悪化ではなく、主に株価評価の調整(デレーティング)によるものだと分析している。実際、2026年および2027年のコンセンサスEPS(1株当たり利益)予想は、株価がピークを付けた6月22日以降もそれぞれ2.5%、3.1%上昇している。
 Ad
今後の注目材料として、RBCは9月29日にシンガポールで開催されるデータセンター事業に特化したキャピタル・マーケット・デーを挙げている。このイベントは、800VDC(直流)アーキテクチャへの移行といった技術変化に対する投資家の懸念を払拭し、株価にとってポジティブなカタリスト(触媒)となる可能性があると見られている。
安定した財務とバリュエーション
RBCは、ルグランの調整後EBIT(利払い・税引き前利益)マージンが2010年以降、約20%で安定的に推移していることや、フリーキャッシュフロー転換率が2014年以降平均114%と高い水準にあることを評価している。これは同社の堅固な財務体質と収益性を示すものだ。
今回引き上げられた目標株価160ユーロは、DCF(ディスカウンテッド・キャッシュフロー)法に基づき算出された。RBCは2027年および2028年のEPS予想をそれぞれ5%、8%引き上げており、これが新たな目標株価に反映されている。