
Story
耐克股价逼近低点,中国市场豪赌引发“价值陷阱”担忧
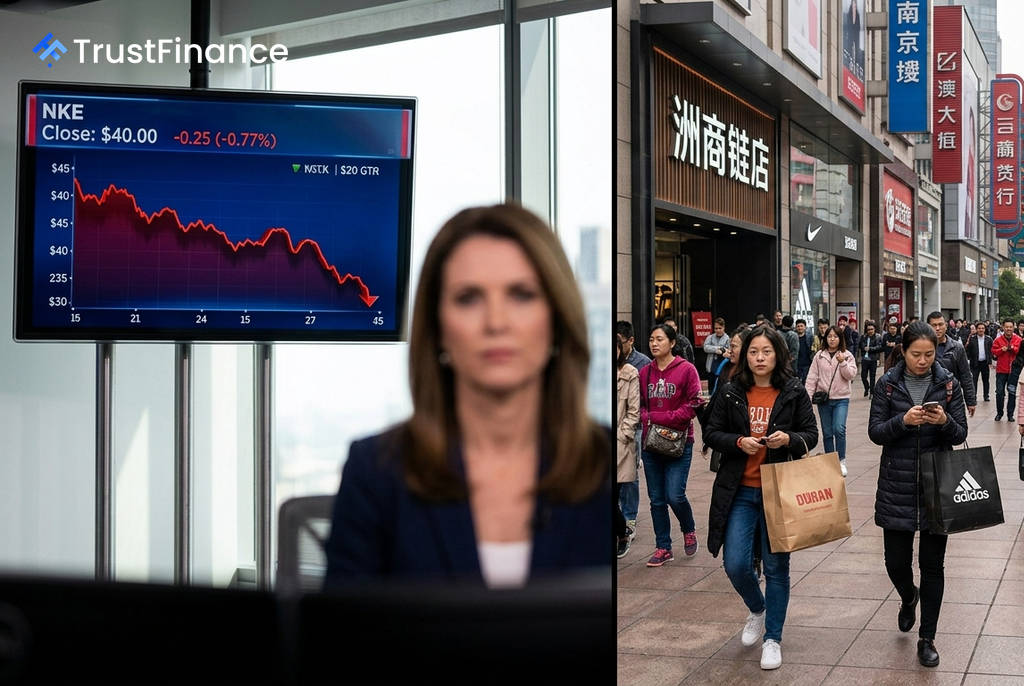
耐克 (NKE) 股价今年以来已累计下跌近 35%,目前正徘徊在52周低点附近。与此同时,该公司正在其关键的中国市场推行一项高风险的战略调整,此举已引发投资者激烈辩论:当前股价究竟是深度价值的体现,还是一个危险的价值陷阱。
豪赌中国市场:重塑分销渠道
耐克正在对其第三大市场——大中华区进行一次彻底的分销渠道改革。根据公司计划,将从 2027年1月1日起,终止与主要分销商滔搏 (Topsports) 和宝胜 (Pou Sheng) 的线上分销权。此举预计将导致约 7.5亿美元的年收入损失,相当于其中国市场销售额的 9.5%。
这项决策的背景是,耐克在中国已连续八个季度出现销售额下滑。花旗银行 (Citi) 将此举称为一次“极端举措”,并警告称其带有“相当大的执行风险”。该战略的核心逻辑是通过牺牲短期销量来保护品牌定价能力和长期利润率。
市场表现与技术面警示
耐克的挣扎与其竞争对手形成了鲜明对比。今年迄今,耐克股价下跌 34.84%,而阿迪达斯 (ADDYY) 仅下跌 7.51%。分析师指出,阿迪达斯已成为耐克中国策略调整的最大受益者,其2026年第一季度在中国实现了 17% 的货币中性增长。
 Ad
从技术分析角度看,耐克的前景同样堪忧。所有时间框架——从分钟线到月线——均显示“强烈卖出”信号。其周线相对强弱指数 (RSI) 为 36.9,已接近超卖区域,但周线ADX指标高达 46.4,确认了当前强劲的下跌趋势。$40.00美元的52周低点是其最后的关键支撑位。
估值争议:深度价值还是价值陷阱?
尽管面临挑战,但多头认为当前股价提供了“深度价值”。InvestingPro的公允价值模型估计其股价有 34% 的上涨空间,达到 $57.88,而伯恩斯坦 (Bernstein) 则给出了 $68 的“跑赢大盘”目标价。他们认为,重组将为公司带来更健康的长期利润。
然而,空头和持谨慎态度的投资者则担心,中国市场的收入逆风在好转前会进一步恶化。目前分析师的共识也偏向谨慎,有25位分析师给予“持有”评级,远超12位的“买入”评级。市场显然处于“拿出证据来看看”的观望模式,而其中国战略的清晰前景最早也要到2027年初才能显现。